





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
HDG, VCB lọt tầm ngắm với dư địa tăng 40%
HDG đối mặt áp lực suy giảm sản lượng thủy điện, trong khi VCB ghi nhận lợi nhuận tăng trưởng mạnh nhưng chịu tác động từ chi phí dự phòng. Triển vọng hai cổ phiếu đang phụ thuộc vào khả năng cải thiện hoạt động kinh doanh trong những quý tới.
Giữa bối cảnh thị trường chứng khoán liên tục rung lắc, HDG và VCB bất ngờ được các tổ chức phân tích đánh giá tích cực với mức tăng giá kỳ vọng lần lượt 40% và 26%. Tuy nhiên, đằng sau những con số hấp dẫn là hai câu chuyện kinh doanh hoàn toàn khác biệt.
HDG: Dư địa 40% giữa áp lực lợi nhuận
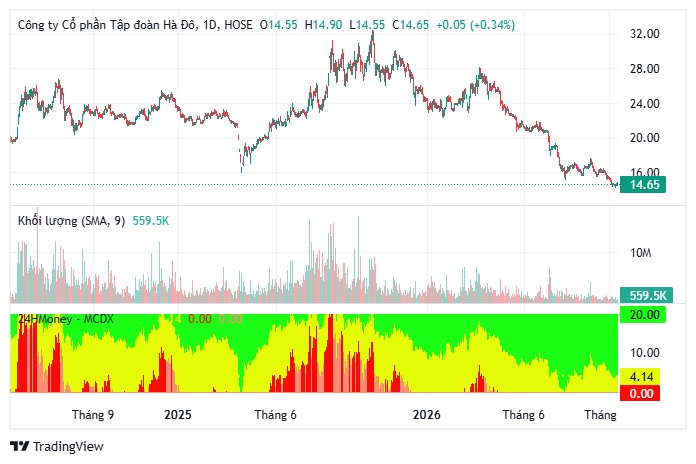
Cổ phiếu HDG của Tập đoàn Hà Đô được Mirae Asset đưa ra mức giá mục tiêu 21.100 đồng/cổ phiếu, tương ứng tiềm năng tăng giá khoảng 40%. Đáng chú ý, mức định giá này xuất hiện khi hoạt động kinh doanh của doanh nghiệp đang chịu sức ép từ điều kiện thủy văn bất lợi.
Lũy kế 9 tháng năm 2026, HDG ghi nhận doanh thu hợp nhất 1.773 tỷ đồng, giảm 7% so với cùng kỳ. Ngược lại, lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 465 tỷ đồng, tăng 10%, hoàn thành 69% dự phóng cả năm.
Riêng quý III, doanh thu giảm 16% xuống 598 tỷ đồng, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ lao dốc 43%, còn 163 tỷ đồng.
Nguyên nhân chủ yếu đến từ mảng năng lượng. Tổng sản lượng điện đạt 398 triệu kWh, giảm 26%. Trong đó, thủy điện giảm tới 35%, còn 320 triệu kWh do ảnh hưởng của El Niño.
Dù sản lượng năng lượng tái tạo tăng 59%, đạt 78 triệu kWh, mức cải thiện này vẫn chưa đủ bù đắp sự suy yếu của thủy điện.
Hệ quả, doanh thu mảng điện giảm 19% xuống 465 tỷ đồng, biên lợi nhuận gộp thu hẹp từ 74% còn 68%.
Ở chiều tích cực, những chuyển biến pháp lý tại dự án Linh Trung và Hado Charm Villas có thể tạo thêm động lực cho mảng bất động sản. Tuy nhiên, tiến độ triển khai dự án và diễn biến thủy văn vẫn là những biến số quan trọng đối với lợi nhuận HDG.
VCB: Lãi 33.000 tỷ đồng, triển vọng tăng 26%
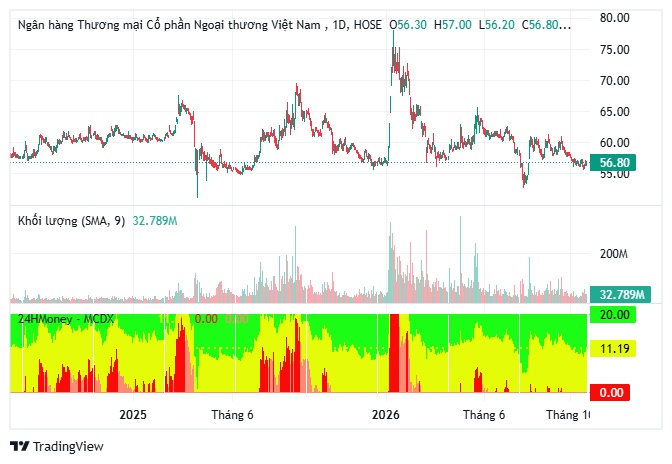
Trong khi HDG chịu áp lực từ hoạt động phát điện, Vietcombank (VCB) lại gây chú ý nhờ sức tăng trưởng của hoạt động ngân hàng cốt lõi.
Yuanta Việt Nam đưa ra mức giá mục tiêu 71.015 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 26%.
Lũy kế 9 tháng năm 2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt khoảng 33.000 tỷ đồng, tăng 24% so với cùng kỳ, hoàn thành 87% kế hoạch năm.
Tuy nhiên, lợi nhuận quý III chỉ đạt khoảng 9.000 tỷ đồng, giảm 38% so với quý trước. Nguyên nhân đáng chú ý là khoản trích lập dự phòng 6.200 tỷ đồng liên quan đến trái phiếu doanh nghiệp chưa niêm yết.
Điểm sáng nằm ở hoạt động kinh doanh cốt lõi khi thu nhập lãi thuần tăng 39% so với cùng kỳ, trong khi lợi nhuận trước dự phòng điều chỉnh tăng 48%.
Với P/E dự phóng năm 2026 khoảng 12,5 lần và P/B 1,8 lần, triển vọng VCB gắn với khả năng cải thiện biên lãi ròng, kiểm soát chi phí tín dụng và kế hoạch bán vốn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


