





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hai “điểm nghẽn” phủ bóng lợi nhuận ngân hàng
Sau khi đóng góp khoảng 37% tổng lợi nhuận toàn thị trường chứng khoán trong nửa đầu năm, ngành ngân hàng bước vào những tháng cuối 2026 với hai sức ép lớn: thanh khoản và chất lượng tài sản. Nợ xấu tăng nhanh trong khi chi phí vốn vẫn chịu áp lực có thể khiến đà tăng lợi nhuận phân hóa mạnh giữa các ngân hàng
Tín dụng tăng nhanh hơn huy động, LDR toàn ngành lên 102,4%, trong khi tỷ lệ nợ xấu quý II tăng lên 1,97% - mức cao nhất của quý II kể từ năm 2020.
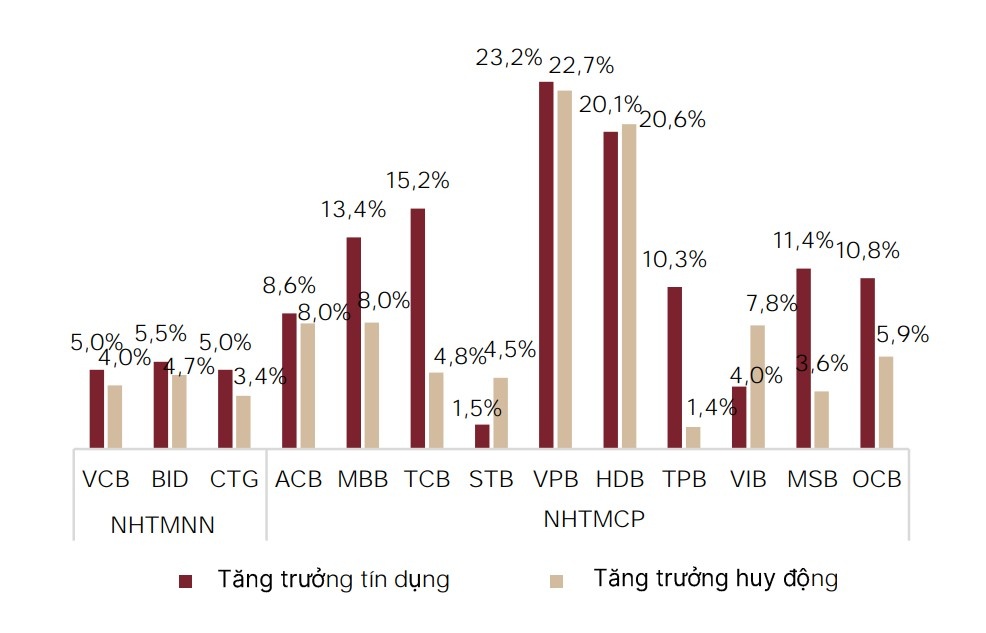
Tổng tiền gửi tăng 5,3% so với quý trước, ngang với tốc độ tăng trưởng tín dụng, nhưng tỷ lệ LDR toàn ngành vẫn ở mức cao 102,4%, phản ánh áp lực huy động vốn đáng kể. Nhu cầu vốn của doanh nghiệp kết hợp với đầu tư hạ tầng tăng tạo sức ép lớn lên nguồn vốn ngân hàng. MB cảnh báo thanh khoản là rủi ro lớn nhất trong những tháng cuối năm 2026, dù có cải thiện nhẹ vào cuối nửa đầu năm. Tình hình thanh khoản phụ thuộc lớn vào chính sách tài khóa và tiền tệ của Nhà nước, đặc biệt là hiệu quả giải ngân đầu tư công.
Ngân hàng Nhà nước triển khai nhiều giải pháp ổn định thanh khoản, trong đó nới tỷ lệ vốn ngắn hạn cho vay trung và dài hạn từ 30% lên 40% là điểm sáng. Các ngân hàng cũng chủ động đa dạng hóa nguồn vốn thông qua vay nước ngoài. MB tăng vay từ đối tác quốc tế, trong khi VPBank huy động 1,44 tỷ USD, HDBank 720 triệu USD và ACB 500 triệu USD từ thị trường quốc tế để giảm áp lực thanh khoản nội địa.
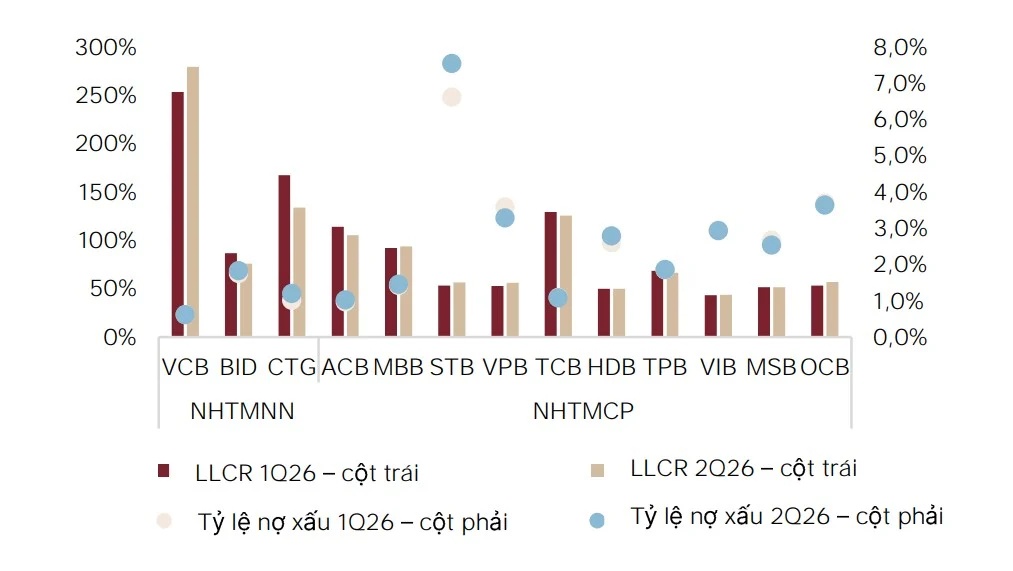
Nợ xấu toàn ngành tăng 21,4% từ đầu năm, mức tăng cao nhất của quý II kể từ 2020. Tỷ lệ nợ xấu tăng lên 1,97% trong quý II/2026 từ 1,88% quý I/2026, với áp lực tập trung ở VietinBank, Sacombank, HDBank và BIDV. Áp lực nợ xấu xuất hiện rõ ở khách hàng cá nhân do suy giảm thu nhập tích lũy và tác động từ sụt giảm thị trường bất động sản, cũng như doanh nghiệp nhỏ trong lĩnh vực xây lắp và thương mại.
Hầu hết ngân hàng chưa củng cố bộ đệm dự phòng tương xứng với rủi ro nợ xấu. Tính đến hết quý II/2026, chỉ Vietcombank cải thiện rõ rệt tỷ lệ bao phủ nợ xấu (LLR), trong khi nhiều ngân hàng duy trì ở mức thấp hơn giai đoạn 2023-2024. Một số ngân hàng có LLR dưới 60%, như Sacombank (56,67%), HDBank (50,01%) và VIB (43,58%), đối mặt rủi ro trích lập dự phòng cao trong nửa cuối năm, ảnh hưởng trực tiếp đến tăng trưởng lợi nhuận.
Các chỉ số quan trọng bao gồm: liệu tốc độ hình thành nợ nhóm 2 có chững lại khi mặt bằng lãi suất tạo đỉnh; khả năng duy trì nguồn thu hồi nợ ngoài bảng trước diễn biến hạ nhiệt của thị trường bất động sản; và tiến độ củng cố bộ đệm dự phòng tại các ngân hàng có nợ xấu ròng lớn. Những yếu tố này sẽ quyết định mức độ tác động của rủi ro đến lợi nhuận ngành trong những quý tới.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


