





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hai cổ phiếu được kỳ vọng tăng tới 37%
BMP và PHP đang thu hút sự chú ý khi được các công ty chứng khoán đánh giá còn dư địa tăng giá lần lượt 21,6% và 37,3%. Trong khi Nhựa Bình Minh được kỳ vọng cải thiện biên lợi nhuận nhờ lợi thế nguyên liệu, Cảng Hải Phòng đứng trước cơ hội tăng trưởng mạnh với lợi nhuận dự phóng năm 2026 tăng hơn 132%.
Hai cổ phiếu BMP và PHP được nhà đầu tư theo dõi trong bối cảnh thị trường chứng khoán phục hồi. Tuy nhiên, tiềm năng tăng trưởng của chúng phụ thuộc vào khả năng thực hiện kế hoạch kinh doanh và diễn biến chính sách vĩ mô.
BMP: Lợi thế nguyên liệu mở đường phục hồi lợi nhuận
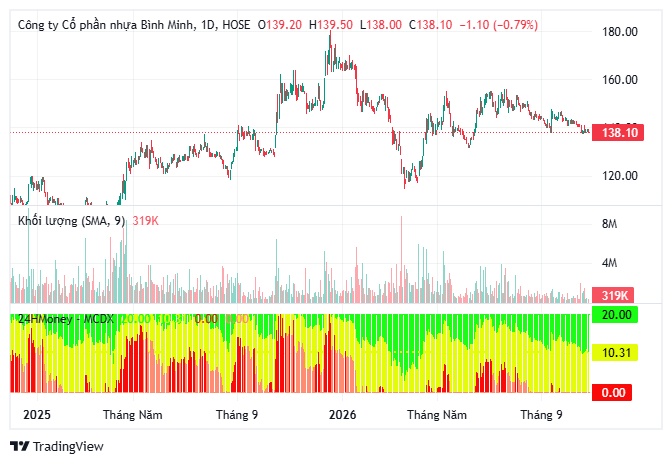
Công ty Chứng khoán ACB (ACBS) đưa ra mức giá mục tiêu 168.000 đồng/cổ phiếu đối với CTCP Nhựa Bình Minh (HoSE: BMP), tương ứng tiềm năng tăng giá 21,6% so với mức tham chiếu trong báo cáo phân tích.
Kết quả kinh doanh quý III/2026 cho thấy doanh thu BMP đạt 1.489 tỷ đồng, giảm 4,2% so với cùng kỳ. Lợi nhuận sau thuế đạt 319 tỷ đồng, giảm 8,9%.
Lũy kế 9 tháng, doanh nghiệp ghi nhận doanh thu 4.310 tỷ đồng, tăng nhẹ 0,3%; lợi nhuận sau thuế đạt 990 tỷ đồng, tăng 2,3%, tương đương 75,6% dự phóng cả năm.
ACBS dự báo doanh thu năm 2026 của BMP đạt 6.174 tỷ đồng, tăng 12%, trong khi lợi nhuận sau thuế đạt 1.309 tỷ đồng, tăng 7%.
Đáng chú ý, giá nguyên liệu PVC tăng đang gây áp lực lên biên lợi nhuận. Tuy nhiên, BMP có lợi thế nhờ nguồn cung từ đối tác chiến lược trong nước, giúp tiết giảm thuế nhập khẩu 5% cùng chi phí vận chuyển, đóng gói.
Việc nằm trong hệ sinh thái SCG cũng hỗ trợ doanh nghiệp tiếp cận thông tin thị trường nguyên liệu, tối ưu hoạt động thu mua và quản trị hàng tồn kho.
Triển vọng giá dầu hạ nhiệt trong năm 2027 được kỳ vọng tạo thêm dư địa cải thiện biên lợi nhuận. Dù vậy, tốc độ phục hồi còn phụ thuộc diễn biến giá PVC và nhu cầu xây dựng.
PHP: Lợi nhuận dự phóng tăng 132%, triển vọng bứt phá
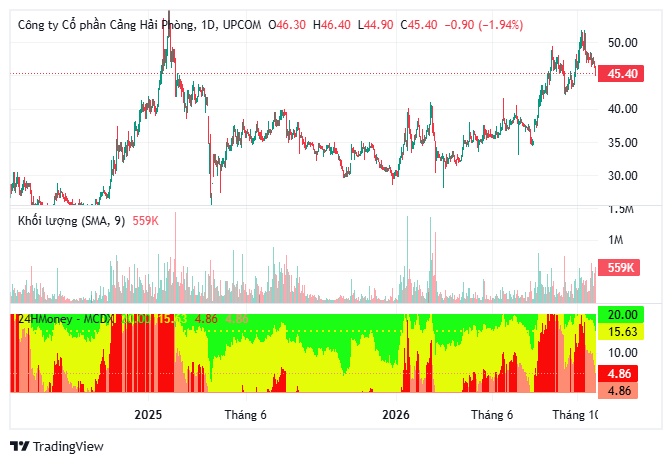
Ở nhóm cảng biển, CTCP Cảng Hải Phòng (UPCoM: PHP) được Công ty Chứng khoán MB (MBS) định giá mục tiêu 65.100 đồng/cổ phiếu, tương ứng dư địa tăng 37,3%.
MBS dự phóng doanh thu thuần năm 2026 đạt 3.590 tỷ đồng, tăng 31,5% so với cùng kỳ. Đặc biệt, lợi nhuận ròng dự kiến đạt 1.568 tỷ đồng, tăng tới 132,4%.
Với kết quả này, P/E dự phóng của PHP ở mức 9,9 lần và P/B khoảng 2,1 lần. Doanh nghiệp cũng dự kiến chi trả cổ tức tiền mặt năm 2026 với tổng giá trị 590 tỷ đồng.
Đáng chú ý, MBS đã nâng giá mục tiêu PHP thêm 22,4% so với dự báo trước đó, phản ánh kỳ vọng doanh nghiệp bước vào giai đoạn tăng trưởng lợi nhuận mạnh trong hai năm 2026–2027.
Bên cạnh triển vọng kinh doanh, mùa cao điểm xuất nhập khẩu quý IV được kỳ vọng hỗ trợ sản lượng hàng hóa thông qua cảng, qua đó cải thiện doanh thu và hiệu quả khai thác.
Tuy nhiên, triển vọng PHP vẫn chịu ảnh hưởng từ biến động thương mại quốc tế, sản lượng hàng hóa và cạnh tranh giữa các cảng biển.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


