





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hai “chiến mã” ngân hàng và dầu khí gây chú ý
Giữa bối cảnh thị trường chứng khoán biến động khó lường, TCB và PVS bất ngờ trở thành tâm điểm trong các báo cáo phân tích mới. Hai cổ phiếu thuộc nhóm ngân hàng và dầu khí được đánh giá có dư địa tăng giá lần lượt 10% và 17,6%, nhờ những động lực kinh doanh đáng chú ý.
Lợi nhuận ngân hàng lập kỷ lục, trong khi các dự án dầu khí và điện gió đang tạo lực đẩy cho doanh nghiệp dịch vụ kỹ thuật. Tuy nhiên, phía sau triển vọng tăng trưởng vẫn tồn tại những áp lực đáng kể.
TCB: Lợi nhuận vượt 10.000 tỷ đồng, định giá còn dư địa
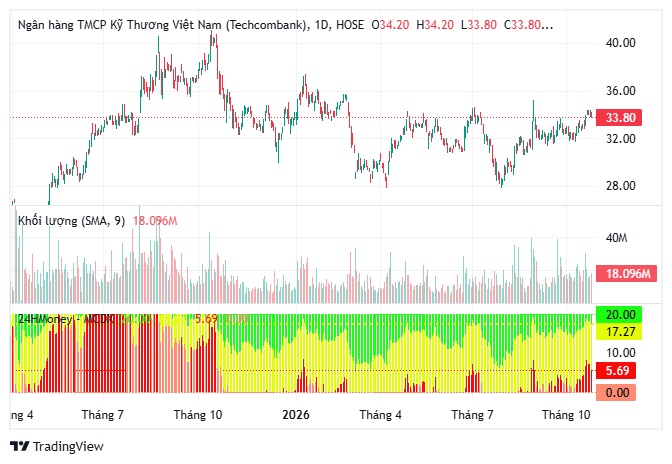
Ngân hàng TMCP Kỹ thương Việt Nam (TCB) được Chứng khoán An Bình (ABS) đánh giá khả quan với giá mục tiêu 23.700 đồng/cổ phiếu, tương ứng tiềm năng tăng 10%.
Điểm nhấn lớn nhất nằm ở kết quả kinh doanh quý III/2026, khi lợi nhuận trước thuế đạt 10.375 tỷ đồng, tăng 25,8% so với cùng kỳ và thiết lập mức cao nhất trong lịch sử hoạt động theo quý.
Tổng thu nhập hoạt động đạt 16.588 tỷ đồng, tăng 16,5%. Trong đó, thu nhập lãi thuần đạt 11.700 tỷ đồng, tăng 17,9%, còn lãi thuần từ dịch vụ tăng tới 59,5%, đạt 3.615 tỷ đồng.
Đáng chú ý, chi phí dự phòng rủi ro tín dụng giảm 38,8%, xuống 917 tỷ đồng, góp phần cải thiện lợi nhuận.
Lũy kế 9 tháng, TCB ghi nhận 28.915 tỷ đồng lợi nhuận trước thuế, tăng 23,7% và hoàn thành 77,1% kế hoạch theo kịch bản thứ nhất.
ABS dự phóng lợi nhuận sau thuế thuộc cổ đông công ty mẹ năm 2026 đạt 29.056 tỷ đồng, tăng 14,9%. Định giá P/E dự phóng ở mức 6,57 lần.
Dù vậy, áp lực chi phí vốn gia tăng khiến biên lãi ròng chịu sức ép. Đây cũng là thách thức chung đối với ngành ngân hàng khi cạnh tranh huy động vốn ngày càng lớn.
PVS: Mảng xây lắp bùng nổ, dư địa tăng gần 18%
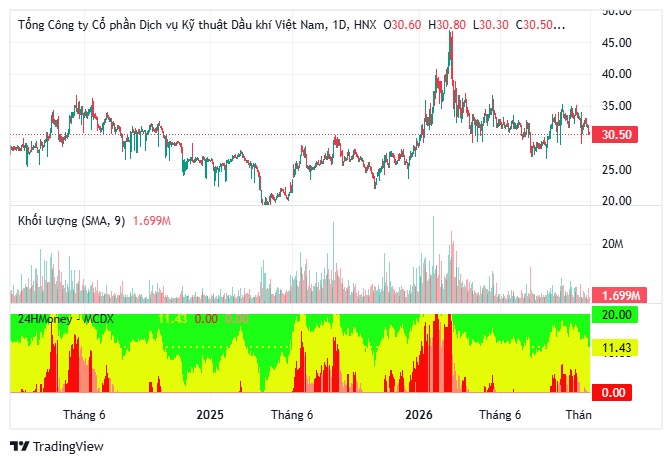
Ở nhóm dầu khí, Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) được Chứng khoán Sài Gòn – Hà Nội (SHS) đánh giá khả quan với giá mục tiêu 33.400 đồng/cổ phiếu, tương ứng dư địa tăng 17,6%.
Quý III/2026, PVS ghi nhận doanh thu 10.579 tỷ đồng, tăng 10%, trong khi lợi nhuận sau thuế đạt 341 tỷ đồng, tăng 2%.
Điểm sáng nằm ở mảng cơ khí và xây lắp (M&C), với lợi nhuận gộp tăng gấp 27 lần cùng kỳ. Biên lợi nhuận gộp toàn doanh nghiệp cải thiện từ 6,4% lên 9,6%.
Động lực đến từ khối lượng công việc được nghiệm thu tại các dự án Lô B, Lạc Đà Vàng cùng việc bàn giao các dự án điện gió Baltica 2 và Fengmiao.
Sau 9 tháng, PVS đạt doanh thu 27.852 tỷ đồng và lợi nhuận sau thuế 1.344 tỷ đồng, lần lượt hoàn thành 84% và 136% kế hoạch năm.
SHS dự báo doanh thu năm 2026 đạt 38.368 tỷ đồng, tăng 17,3%, còn lợi nhuận sau thuế đạt 2.164 tỷ đồng, tăng 12,7%.
Tuy nhiên, tiến độ triển khai các dự án lớn, biến động giá dầu và sự suy giảm thu nhập tài chính vẫn là những yếu tố có thể ảnh hưởng đến kết quả kinh doanh.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


