





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
GDP tăng, cổ phiếu vẫn giảm
GDP quý III tăng 9,95%, nhưng VN-Index vẫn giảm 2,66% trong tuần đầu quý IV. Khi lãi suất, tỷ giá và chi phí đầu vào cùng gây sức ép, tăng trưởng kinh tế không còn đủ để kéo định giá cổ phiếu đi lên.
Từ “tiền rẻ” sang “tiền đắt”, thị trường đang thay đổi cách định giá: doanh nghiệp tăng doanh thu chưa đủ, mà phải biến tăng trưởng thành lợi nhuận và dòng tiền thực.
Nền kinh tế Việt Nam đang tăng tốc mạnh, nhưng thị trường chứng khoán lại phát đi tín hiệu trái chiều. GDP quý III/2026 tăng 9,95%, đưa tăng trưởng 9 tháng lên 9,01%; sản xuất công nghiệp tháng 9 tăng 16,7%, FDI giải ngân đạt 21,1 tỷ USD và xuất khẩu tháng 9 tăng 39,1%.
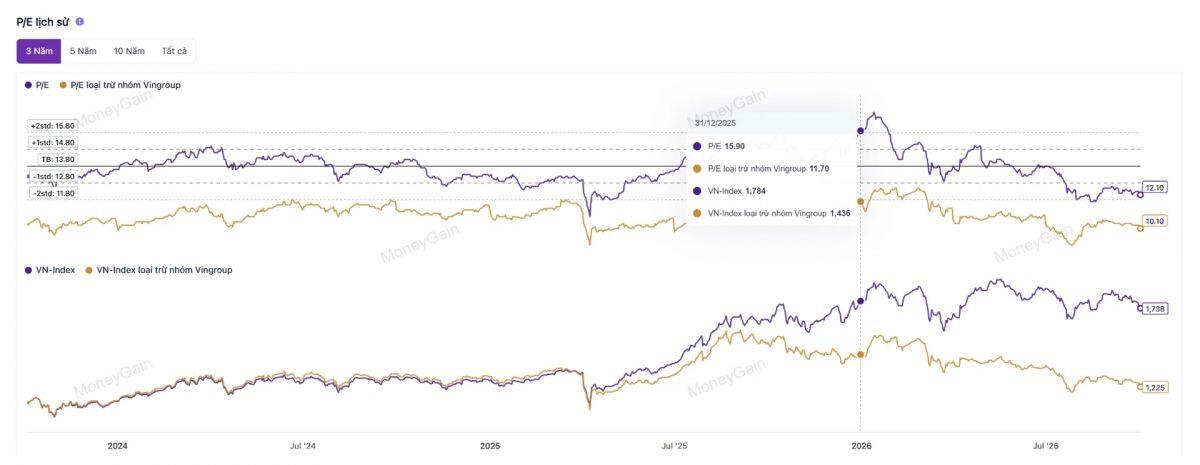
P/E và diễn biến VN-Index so với phần thị trường loại nhóm Vingroup
Trái lại, VN-Index giảm 2,66% trong tuần kết thúc ngày 2/10, xuống 1.737,71 điểm. Đáng chú ý hơn, nếu loại nhóm Vingroup, phần lõi của thị trường đã giảm gần 15% từ cuối năm 2025 đến đầu tháng 10/2026, trong khi VN-Index chỉ giảm khoảng 2,6%. Con số này cho thấy sức khỏe thực tế của nhiều cổ phiếu yếu hơn đáng kể so với diễn biến chỉ số.
Nguyên nhân nằm một phần ở giá vốn. Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm có thời điểm lên 5,34%, cao nhất 24 năm, trước khi kết tuần quanh 5,28%. Mặt bằng lợi suất cao khiến dòng vốn toàn cầu có xu hướng ưu tiên tài sản sinh lời cố định, đồng thời gây sức ép lên tỷ giá và hạn chế dư địa giảm lãi suất tại Việt Nam.
Trong nước, CPI tháng 9 tăng 5,08%. Xuất khẩu 9 tháng tăng 24,5% nhưng nhập khẩu tăng tới 36,7%, khiến cán cân thương mại chuyển sang nhập siêu 19,42 tỷ USD. Đáng chú ý, 94,1% giá trị nhập khẩu là tư liệu sản xuất. Điều này vừa phản ánh nhu cầu mở rộng năng lực sản xuất, vừa tạo áp lực lên ngoại tệ và chi phí đầu vào.
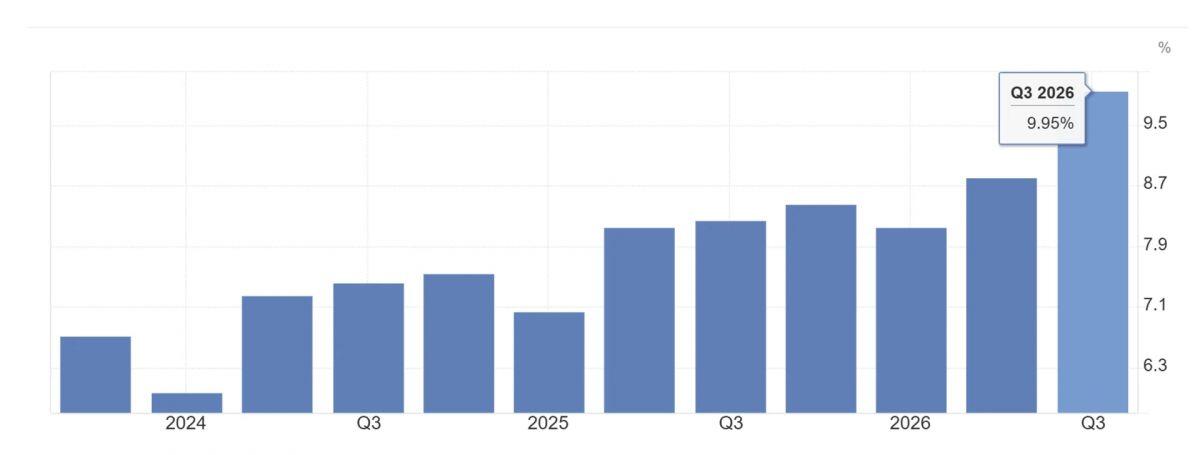
Tăng trưởng GDP theo quý; quý III/2026 đạt 9,95%
Bởi vậy, tác động giữa các nhóm doanh nghiệp sẽ ngày càng phân hóa. Doanh nghiệp vay nợ lớn có thể chịu sức ép từ chi phí vốn; doanh nghiệp sử dụng nhiều nguyên liệu nhập khẩu đối mặt với tỷ giá và giá đầu vào. Ngược lại, nhóm có tiền mặt lớn, nợ thấp, khả năng tăng giá bán hoặc mở rộng công suất sẽ có lợi thế hơn.
Định giá cũng không còn là “tấm vé” đủ mạnh. P/E VN-Index hiện khoảng 12,1 lần, thấp hơn 12% so với mức trung bình ba năm 13,8 lần; nếu loại nhóm Vingroup, P/E phần lõi chỉ khoảng 10,1 lần. Giá rẻ hơn không đồng nghĩa rủi ro thấp hơn nếu lợi nhuận tương lai suy giảm.
Vì thế, quý IV có thể là giai đoạn thị trường phân hóa mạnh: GDP tạo nền, nhưng lợi nhuận mới quyết định doanh nghiệp nào thực sự hưởng lợi từ nền tăng trưởng đó.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


