





 Mã liên quan

400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Đừng mua cổ phiếu chỉ vì VN-Index tăng
Thị trường chứng khoán Việt Nam đang bước vào giai đoạn tăng trưởng mới cùng kỳ vọng GDP vượt 10% và hàng loạt dự án hạ tầng quy mô lớn. Tuy nhiên, theo Chứng khoán SHS, sức hấp dẫn của thị trường không chỉ đến từ tốc độ tăng trưởng kinh tế mà phụ thuộc nhiều hơn vào chất lượng doanh nghiệp niêm yết và khả năng chuyển hóa tăng trưởng GDP thành lợi nhuận.
Trong bối cảnh tỷ trọng giao dịch của khối ngoại liên tục thu hẹp, SHS cho rằng nhà đầu tư cần thay đổi cách tiếp cận, ưu tiên đánh giá nội lực doanh nghiệp, định giá và khả năng tăng trưởng thay vì chỉ tập trung vào diễn biến của chỉ số thị trường.
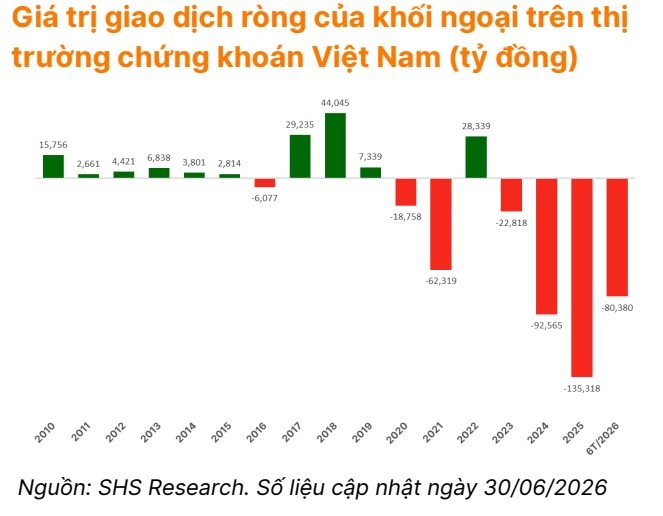
Tỷ trọng giao dịch của nhà đầu tư nước ngoài trên HOSE đã giảm từ 18-20% trong giai đoạn 2009-2016 xuống còn 13,6% vào giữa năm 2026. Trên HNX, mức giảm còn sâu hơn, từ hơn 25% xuống chỉ 4,3%. Sự suy giảm này phản ánh vai trò của khối ngoại trên thị trường chứng khoán Việt Nam đang dần thu hẹp, chịu tác động từ biến động tỷ giá, dòng vốn quốc tế và các yếu tố nội tại của thị trường.
Hiện tại, nhóm tài chính-ngân hàng và bất động sản chiếm khoảng 64% tổng vốn hóa thị trường, tăng từ 56% năm 2020. Điều này khiến dòng tiền tập trung vào một số cổ phiếu vốn hóa lớn, làm chỉ số dễ bị chi phối. Ngược lại, các doanh nghiệp công nghệ, sản xuất và dịch vụ—những lĩnh vực tạo giá trị gia tăng cho nền kinh tế—chỉ chiếm hơn 10% vốn hóa, phản ánh sự mất cân bằng trong cơ cấu thị trường.
Niềm tin nhà đầu tư còn chịu ảnh hưởng bởi các vấn đề quản trị doanh nghiệp và tính minh bạch thông tin. Một số doanh nghiệp niêm yết từng gây tranh luận về chất lượng báo cáo tài chính, các khoản mục kế toán hoặc giao dịch với bên liên quan. Những trường hợp này khiến nhà đầu tư tổ chức yêu cầu mức chiết khấu rủi ro cao hơn khi định giá doanh nghiệp.
Từ năm 2026, Việt Nam đặt mục tiêu tăng trưởng GDP trên 10% với đầu tư công mạnh mẽ vào đường sắt, cảng biển, sân bay và hạ tầng. Tuy nhiên, đầu tư công có chu kỳ vốn dài và hiệu quả phụ thuộc chất lượng quản trị dự án. Câu hỏi quan trọng là liệu dòng vốn này có thực sự thúc đẩy khu vực tư nhân và chuyển hóa thành tăng trưởng lợi nhuận doanh nghiệp niêm yết hay không.
Thay vì tập trung vào diễn biến chỉ số, nhà đầu tư nên ưu tiên đánh giá chất lượng doanh nghiệp. Trước hết, doanh nghiệp phải có câu chuyện tăng trưởng rõ ràng với các động lực cụ thể trong 3-6 tháng tới như vượt kỳ vọng kinh doanh, mở rộng thị phần hoặc tháo gỡ vướng mắc pháp lý. Tiêu chí thứ hai là định giá hợp lý—tránh mua đuổi cổ phiếu tăng 30-50% trong thời gian ngắn, ưu tiên P/E thấp hơn bình quân ngành hoặc P/B dưới 1 lần.
Thanh khoản là điều kiện quan trọng để đảm bảo khả năng giao dịch khi thị trường biến động. Nên ưu tiên cổ phiếu có giá trị khớp lệnh bình quân khoảng 50 tỷ đồng mỗi phiên trong 10 phiên gần nhất. Đồng thời, kiểm soát rủi ro riêng từng doanh nghiệp, xác định trước các yếu tố có thể thay đổi luận điểm đầu tư, giới hạn tỷ trọng mỗi mã ở khoảng 5% danh mục và tuân thủ kỷ luật cắt lỗ nếu kịch bản không còn đúng.
Để thu hút dòng vốn dài hạn, đặc biệt là vốn ngoại, thị trường cần cơ cấu ngành cân bằng hơn, nhiều doanh nghiệp chất lượng, quản trị minh bạch và khả năng chuyển hóa tăng trưởng GDP thành tăng trưởng lợi nhuận doanh nghiệp. Đây là yếu tố quyết định sức hấp dẫn bền vững của thị trường trong dài hạn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


