





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Dòng tiền tìm cơ hội ở DHC, DHA, IMP và OCB
Giữa bối cảnh thị trường chứng khoán liên tục rung lắc, DHC và DHA bất ngờ trở thành tâm điểm khi được định giá với mức tăng kỳ vọng lần lượt 31,1% và 18,9%. Cùng với IMP và OCB, nhóm cổ phiếu này đang thu hút sự chú ý nhờ những câu chuyện tăng trưởng riêng biệt.
Các báo cáo phân tích mới cho thấy sự phân hóa rõ rệt giữa nhóm sản xuất, vật liệu xây dựng, dược phẩm và ngân hàng, trong đó triển vọng lợi nhuận, định giá và khả năng kiểm soát rủi ro là những yếu tố tạo nên khác biệt.
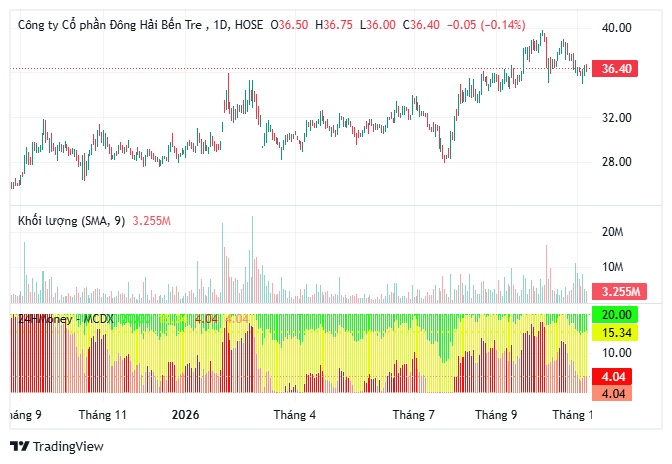
CTCP Đông Hải Bến Tre (DHC) được đánh giá tích cực với mức giá mục tiêu 47.800 đồng/cổ phiếu, cao hơn 31,1% so với thị giá ngày 6/11/2026.
Định giá này dựa trên hệ số P/E mục tiêu 9 lần áp dụng cho lợi nhuận trên mỗi cổ phiếu dự phóng năm 2027, thấp hơn mức bình quân 5 năm là 10,1 lần.
Đáng chú ý, nếu tính thêm đóng góp từ dự án nhà máy giấy Giao Long 3 (GL3) với giả định hiệu suất hoạt động đạt 80% trong năm 2028, giá trị hợp lý của DHC vào cuối năm 2027 có thể lên tới 70.100 đồng/cổ phiếu.
Động lực của doanh nghiệp đến từ triển vọng kinh doanh năm 2026, kế hoạch cổ tức tỷ lệ 38% bằng tiền và/hoặc cổ phiếu, cùng tiến độ triển khai GL3. Nhà máy dự kiến lắp đặt thiết bị chính đầu năm 2027 và vận hành thử trong quý III/2027.
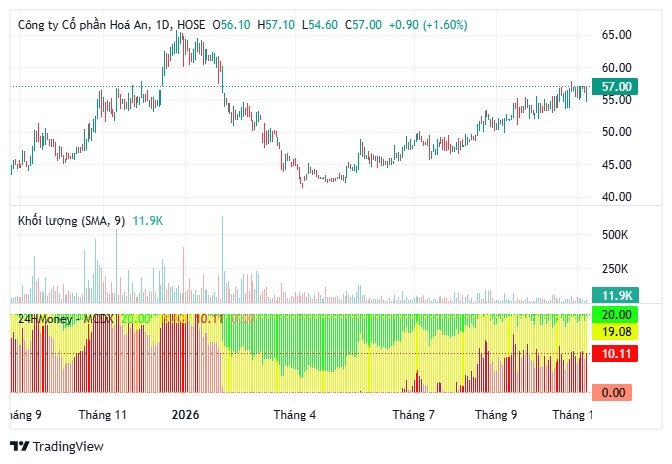
Trong khi đó, CTCP Hóa An (DHA) được xác định giá mục tiêu 66.700 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng 18,9%.
Doanh nghiệp hoạt động trong lĩnh vực khai thác đá xây dựng, có triển vọng hưởng lợi từ nhu cầu vật liệu phục vụ các dự án hạ tầng.
Tuy nhiên, rủi ro của DHA nằm ở tiến độ giải quyết quy hoạch mỏ Núi Gió 2, thủ tục pháp lý và khả năng triển khai các công trình xây dựng lân cận.
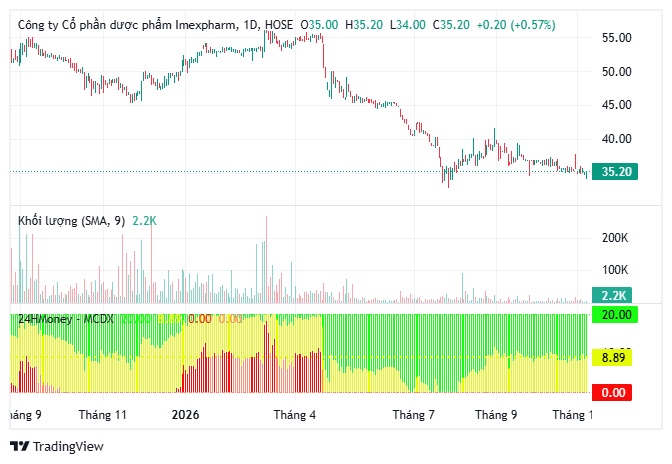
Ở lĩnh vực dược phẩm, CTCP Dược phẩm Imexpharm (IMP) ghi nhận doanh thu gộp 9 tháng đạt 1.961 tỷ đồng, giảm 7% so với cùng kỳ. Ngược lại, lợi nhuận trước thuế tăng 5%, đạt 326 tỷ đồng.
Doanh nghiệp hoàn thành 61% kế hoạch doanh thu và 65% mục tiêu lợi nhuận năm.
Triển vọng năm 2027 được hỗ trợ bởi nhu cầu kháng sinh tiêm tăng trưởng, khả năng duy trì biên lợi nhuận và sự mở rộng của kênh nhà thuốc hiện đại.
IMP được đưa ra mức giá mục tiêu 49.000 đồng/cổ phiếu trong 6 tháng, tương ứng P/E 20,6 lần.
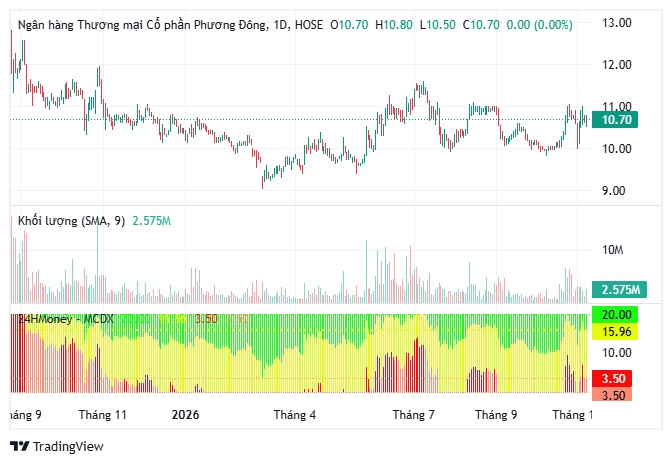
Đối với nhóm ngân hàng, OCB gây chú ý khi giao dịch ở mức P/B khoảng 0,8 lần, thấp hơn đáng kể so với bình quân ngành 1,3 lần.
Thị giá đã giảm khoảng 20% từ vùng đỉnh, trong khi triển vọng lợi nhuận được kỳ vọng cải thiện nhờ tăng trưởng tín dụng cuối năm và biên lãi ròng (NIM) phục hồi.
Mức giá mục tiêu được đưa ra là 12.500 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 14% tại thời điểm đánh giá.
Dù vậy, nợ xấu và chi phí dự phòng tiếp tục là những biến số quan trọng đối với khả năng phục hồi lợi nhuận của ngân hàng.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


