





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Định giá thấp mở cơ hội?
Dòng tiền vẫn duy trì trạng thái thận trọng khi thị trường chịu tác động từ rủi ro địa chính trị, áp lực lạm phát và xu hướng bán ròng của khối ngoại. Tuy nhiên, nhiều tổ chức phân tích cho rằng mặt bằng định giá đã trở nên hấp dẫn hơn, mở ra kỳ vọng cho chu kỳ tăng trưởng mới nếu các yếu tố nền tảng được cải thiện.
P/E thị trường đã giảm về khoảng 12 lần - mức thấp nhất trong hai năm, trong khi khoảng 70-76% cổ phiếu đang giao dịch dưới giá trị hợp lý theo đánh giá của nhiều tổ chức. Dù vậy, dòng tiền nhiều khả năng sẽ tiếp tục phân hóa thay vì lan tỏa trên diện rộng.
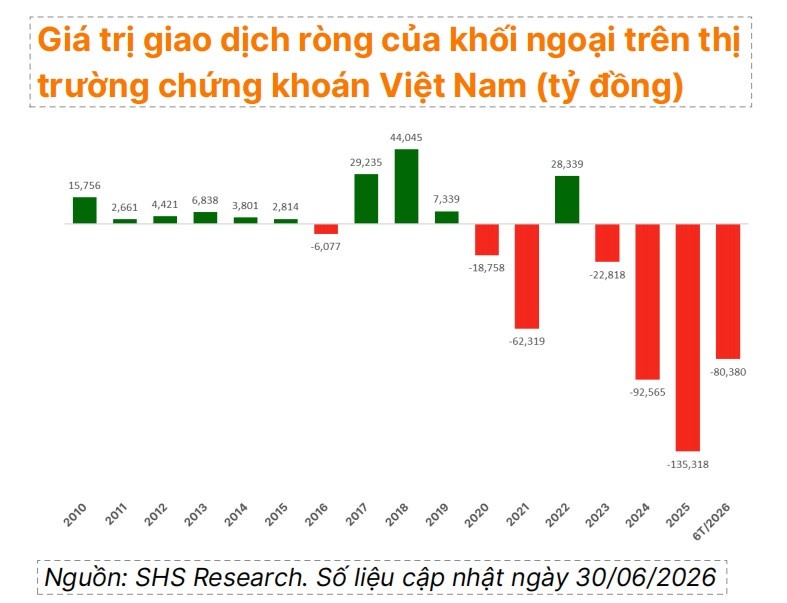
Thị trường chứng khoán Việt Nam bước vào nửa cuối năm 2026 trong trạng thái "phòng thủ", phản ánh tâm lý thận trọng của dòng tiền trước những biến động từ kinh tế toàn cầu. Theo Trung tâm Phân tích SHS, ba từ khóa nổi bật của thị trường hiện nay là "khó lường - thanh lọc - chờ đợi", khi nhà đầu tư ưu tiên bảo toàn vốn hơn là tìm kiếm lợi nhuận ngắn hạn.
Một trong những điểm đáng chú ý là xu hướng bán ròng kéo dài của khối ngoại. Từ đầu năm đến nay, nhà đầu tư nước ngoài đã bán ròng khoảng 79.800 tỷ đồng. Tuy nhiên, tác động của lực bán này không còn lớn như trước khi tỷ trọng giao dịch của khối ngoại trên HOSE đã giảm từ 18-20% giai đoạn 2009-2016 xuống còn khoảng 13,6%, trong khi tại HNX chỉ còn 4,3%.
Ở chiều ngược lại, dòng tiền trong nước vẫn đóng vai trò lực đỡ chính của thị trường. Nhờ lực cầu nội, VN-Index đến cuối tháng 6 vẫn duy trì quanh 1.860 điểm, cao hơn mức 1.784,49 điểm cuối năm 2025. Theo Chứng khoán KIS, thay vì chỉ nhìn vào giá trị bán ròng tuyệt đối, cần đặt diễn biến này trong tương quan với thanh khoản toàn thị trường cũng như kỳ vọng nâng hạng lên thị trường mới nổi thứ cấp theo FTSE Russell vào ngày 21/9/2026.
Dù vậy, nhiều chuyên gia cho rằng điểm nghẽn lớn nhất của thị trường không nằm ở dòng vốn mà ở chất lượng hàng hóa niêm yết. Theo SHS, nhóm tài chính - ngân hàng và bất động sản hiện chiếm khoảng 64% vốn hóa thị trường, tăng đáng kể so với mức 56% năm 2020. Sự tập trung quá lớn khiến chỉ số dễ bị chi phối bởi một số cổ phiếu vốn hóa lớn, trong khi các doanh nghiệp công nghệ, đổi mới sáng tạo và dịch vụ giá trị gia tăng vẫn chiếm tỷ trọng khiêm tốn.
Ông Dominic Scriven, Chủ tịch Dragon Capital, cho rằng Việt Nam cần tháo gỡ các rào cản niêm yết để thu hút nhiều doanh nghiệp công nghệ và kinh tế số lên sàn, qua đó nâng cao chất lượng thị trường và tạo thêm động lực thu hút dòng vốn dài hạn.
Ở góc độ định giá, nhiều tổ chức đánh giá thị trường đang trở nên hấp dẫn hơn sau các đợt điều chỉnh mạnh. P/E trailing của VN-Index đã giảm từ khoảng 13 lần xuống còn 12 lần, thấp hơn đáng kể so với mức P/E forward khoảng 16 lần ghi nhận đầu năm. Theo KIS, khoảng 76% số cổ phiếu được các tổ chức theo dõi đang giao dịch ở vùng định giá thấp, trong khi VinaCapital cũng đưa ra tỷ lệ tương tự, khoảng 70%.
Tuy nhiên, triển vọng lợi nhuận doanh nghiệp lại không còn tăng trưởng mạnh như năm trước. Theo FiinGroup, tổng lợi nhuận sau thuế năm 2026 của 928 doanh nghiệp, đại diện 87,2% vốn hóa thị trường, dự kiến chỉ tăng 14,1%, thấp hơn nhiều so với mức 32,2% của năm 2025. Động lực tăng trưởng được dự báo sẽ chuyển dịch từ nhóm phi tài chính sang nhóm tài chính, với mức tăng lợi nhuận kế hoạch khoảng 17,2%.
Điều này đồng nghĩa dòng tiền nhiều khả năng sẽ tiếp tục tập trung vào các doanh nghiệp có nền tảng tài chính tốt, tăng trưởng lợi nhuận thực chất hoặc sở hữu những "câu chuyện riêng" như tái cấu trúc, mở rộng quỹ đất, đầu tư công hay nâng hạng thị trường, thay vì lan tỏa trên diện rộng như các chu kỳ trước.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


