





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Định giá thấp chưa đủ tạo sóng tăng mới
Chứng khoán KB Việt Nam (KBSV) hạ vùng điểm hợp lý của VN-Index cuối năm 2026 từ 1.950 xuống 1.800 điểm, dù nâng dự báo tăng trưởng EPS toàn thị trường lên 33%. Sự điều chỉnh phản ánh sức ép từ lãi suất, giá năng lượng và bất ổn quốc tế đang lấn át triển vọng lợi nhuận doanh nghiệp.
Định giá thị trường đã chiết khấu đáng kể, nhưng khoảng cách giữa kỳ vọng tăng trưởng lợi nhuận và khả năng mở rộng điểm số cho thấy dòng tiền vẫn là biến số quyết định.
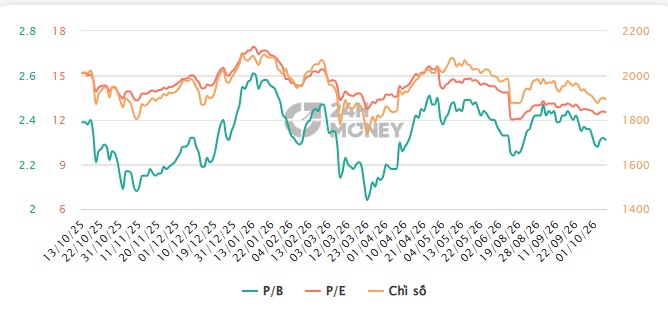
Trong báo cáo chiến lược quý IV/2026, KBSV dự báo EPS toàn thị trường tăng 33% trong năm nay, cao hơn mức 25% đưa ra trước đó. Tuy nhiên, mức tăng trưởng này chịu ảnh hưởng lớn từ VIC, với kế hoạch lợi nhuận sau thuế dự kiến tăng khoảng 200%. Nếu loại doanh nghiệp này, EPS toàn thị trường được dự báo tăng khoảng 17%.
Theo KBSV, bất động sản có thể ghi nhận lợi nhuận tăng 79%, nguyên vật liệu tăng 44% và hàng tiêu dùng thiết yếu tăng 27%. Những con số này cho thấy triển vọng kinh doanh vẫn tích cực, nhưng mức độ hưởng lợi giữa các ngành không đồng đều.
KBSV đặt vùng hợp lý của VN-Index cuối năm ở 1.800 điểm, tương ứng P/E khoảng 13,2 lần. Trong khi đó, P/E hiện tại vào khoảng 13,5 lần, thấp hơn mức trung bình 5 năm là 15,1 lần. Nếu loại trừ nhóm Vingroup, P/E điều chỉnh chỉ còn 10,9 lần.
Chênh lệch này phản ánh tình trạng một số cổ phiếu vốn hóa lớn tác động đáng kể đến chỉ số, trong khi nhiều doanh nghiệp còn lại giao dịch ở mức định giá thấp hơn. Tuy nhiên, định giá thấp chưa đủ tạo ra đà tăng nếu dòng tiền không cải thiện.
KBSV dự báo GDP Việt Nam năm 2026 tăng 8,5–9%, nhờ đầu tư công, dòng vốn FDI và hoạt động thương mại. Dù vậy, lãi suất trong nước khó giảm rõ rệt trong quý IV khi nhu cầu vốn trung, dài hạn vẫn cao và ngân hàng cần duy trì huy động.
Ở bên ngoài, giá năng lượng cao và căng thẳng tại Trung Đông có thể gây sức ép lên lạm phát, cán cân thương mại và chi phí sản xuất. Nếu Fed duy trì chính sách tiền tệ thận trọng, điều kiện tài chính toàn cầu khó nới lỏng nhanh, ảnh hưởng đến dòng vốn và tâm lý thị trường mới nổi.
Với doanh nghiệp niêm yết, lãi suất cao làm tăng chi phí vốn, đặc biệt với các ngành sử dụng đòn bẩy lớn như bất động sản. Ngược lại, nhóm hưởng lợi từ đầu tư công, nguyên vật liệu và tiêu dùng có thể trở thành điểm tựa nếu lợi nhuận tăng đúng dự báo.
Việc hạ mục tiêu VN-Index không đồng nghĩa triển vọng dài hạn suy yếu hoàn toàn. Tuy nhiên, thị trường cuối năm vẫn phải vượt qua bài kiểm tra về dòng tiền và môi trường vĩ mô trước khi tăng trưởng lợi nhuận chuyển hóa thành đà tăng bền vững của chỉ số.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


