





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Điều gì đang trở thành "cỗ máy tăng trưởng" mới của Hòa Phát, Masan, FPT?
Trong báo cáo chiến lược nửa cuối năm 2026, SSI Research đưa ra dự báo về 8 cổ phiếu thuộc nhiều nhóm ngành gồm thép, tiêu dùng, ngân hàng, công nghệ, cao su, vận tải biển và dệt may, với các luận điểm đầu tư riêng cho từng doanh nghiệp.
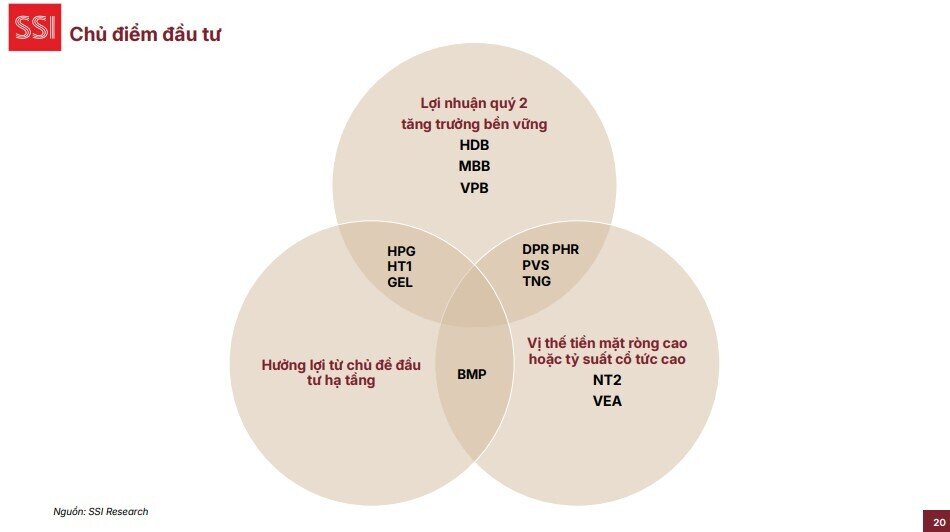
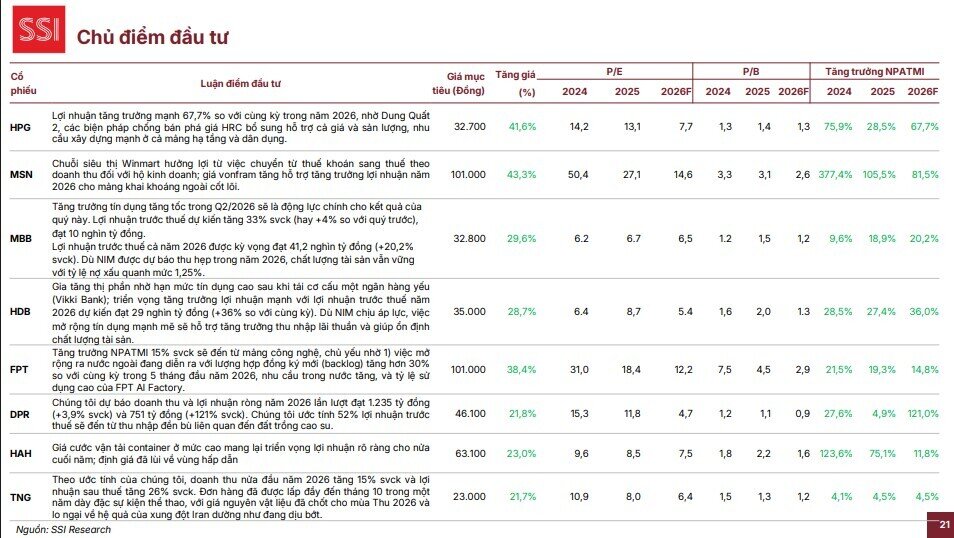
Theo SSI, một số doanh nghiệp niêm yết được kỳ vọng sẽ có thêm động lực tăng trưởng trong năm 2026 nhờ các yếu tố riêng của từng doanh nghiệp.
Với Hòa Phát, động lực được kỳ vọng đến từ việc Dung Quất 2 đi vào vận hành, cùng triển vọng tích cực của thị trường thép nếu nhu cầu xây dựng tiếp tục cải thiện và các biện pháp phòng vệ thương mại phát huy hiệu quả.
Masan cũng được đánh giá có nhiều dư địa tăng trưởng khi hệ thống WinMart có thể hưởng lợi từ thay đổi chính sách thuế đối với hộ kinh doanh, trong khi mảng khai khoáng được hỗ trợ bởi giá vonfram tăng.
Ở nhóm ngân hàng, SSI đánh giá MB và HDBank có triển vọng tích cực nhờ tăng trưởng tín dụng. MB được kỳ vọng hưởng lợi từ đà mở rộng tín dụng và chất lượng tài sản ổn định, còn HDBank có thể gia tăng thị phần sau quá trình tái cơ cấu Vikki Bank.
Ngoài ra, FPT tiếp tục được kỳ vọng tăng trưởng nhờ mảng công nghệ, đặc biệt là hoạt động tại thị trường nước ngoài, lượng hợp đồng mới tăng và nhu cầu AI ngày càng lớn.
Bên cạnh đó, DPR được đánh giá có thể hưởng lợi từ khoản đền bù đất cao su, Hải An (HAH) được hỗ trợ bởi mặt bằng giá cước container ở mức cao, còn TNG có triển vọng tích cực khi đơn hàng đã kín đến tháng 10 và biên lợi nhuận được kỳ vọng cải thiện.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


