





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Điện càng thiếu, cổ phiếu càng hưởng lợi?
Nhu cầu dầu toàn cầu suy yếu trong khi tiêu thụ điện Việt Nam tăng gần 10% đang tạo ra hai chiều tác động lên nhóm cổ phiếu năng lượng. BSR, GAS, PVT được đánh giá có khả năng chống chịu tốt hơn, còn nhóm nhiệt điện đứng trước sức ép chi phí nhiên liệu và rủi ro thiếu điện năm 2027.
Dự báo miền Bắc có thể thiếu 5.860 MW công suất điện năm tới, trong khi biến động giá dầu, khí LNG và than đang làm thay đổi triển vọng lợi nhuận của hàng loạt doanh nghiệp niêm yết.
Thị trường năng lượng bước vào giai đoạn phân hóa khi nhu cầu dầu toàn cầu và tiêu thụ điện trong nước vận động trái chiều.
Theo tổng hợp dự báo tháng 9/2026, tăng trưởng nhu cầu dầu toàn cầu năm 2026 bị điều chỉnh giảm, trong khi triển vọng năm 2027 được nâng lên. Diễn biến này khiến kỳ vọng giá dầu Brent hạ nhiệt trong năm tới, tạo áp lực lên doanh nghiệp khai thác nhưng có thể hỗ trợ các đơn vị sử dụng dầu làm nguyên liệu.
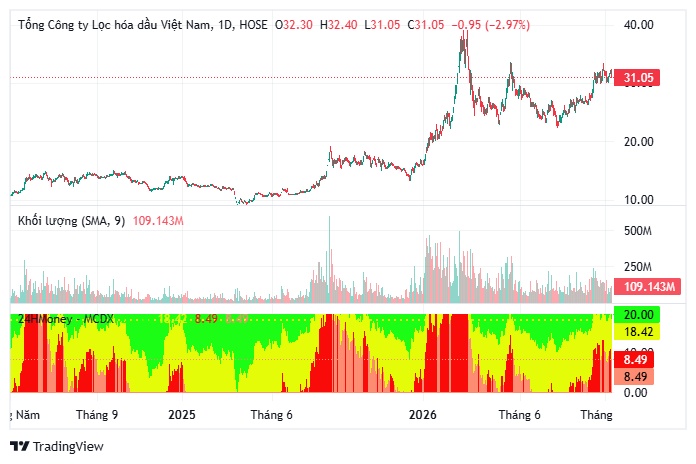
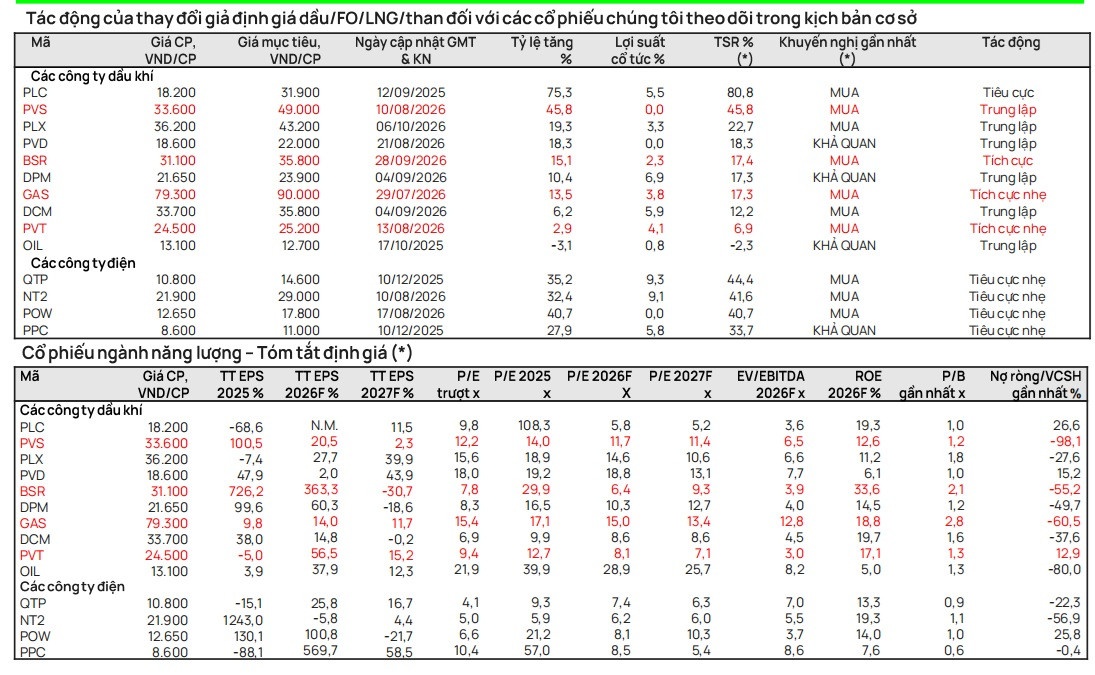
Tác động không đồng đều giữa các cổ phiếu. BSR được đánh giá duy trì triển vọng tương đối tích cực, trong khi GAS có mức tăng giá kỳ vọng 13,5% và tổng lợi nhuận cổ đông dự phóng 17,3%. PVT ghi nhận tổng lợi nhuận kỳ vọng 6,9%, bao gồm lợi suất cổ tức 4,1%.
Ở chiều ngược lại, PLC chịu áp lực từ chi phí đầu vào. Tuy nhiên, thị giá 18.200 đồng/cổ phiếu thấp hơn đáng kể mức định giá mục tiêu 31.900 đồng, phản ánh khoảng cách lớn giữa kỳ vọng định giá và rủi ro hoạt động.
Với ngành điện, nhu cầu tiêu thụ tăng mạnh nhưng chưa đồng nghĩa lợi nhuận cải thiện tương ứng.
Tám tháng đầu năm 2026, nhu cầu điện tăng 9,8% so với cùng kỳ. Trong bốn tháng cuối năm, tốc độ tăng trưởng được dự báo đạt 10,5–12%, chủ yếu nhờ sản xuất công nghiệp và nhu cầu làm mát.
Đáng chú ý, El Niño có thể khiến sản lượng thủy điện suy giảm. Hơn 700 hồ chứa đứng trước nguy cơ không tích đủ nước trước mùa khô 2027, tại các lưu vực chiếm khoảng 46% công suất thủy điện cả nước.
Miền Bắc được dự báo có nguy cơ thiếu 5.860 MW công suất và 2,9 tỷ kWh điện năng trong năm 2027. Điều này có thể gia tăng nhu cầu huy động nhiệt điện, nhưng đồng thời đẩy chi phí nhiên liệu lên cao.
Các doanh nghiệp như POW, NT2, QTP và PPC vì vậy chịu tác động đan xen giữa sản lượng huy động và biên lợi nhuận.
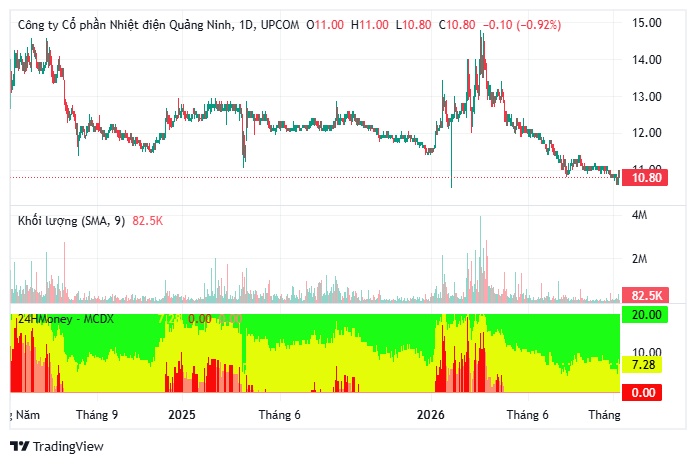
Theo kịch bản định giá được công bố, tổng lợi nhuận cổ đông kỳ vọng của QTP và NT2 lần lượt đạt 44,4% và 41,6%; PPC đạt 33,7%. Đây là mức dự phóng, không phải lợi nhuận kinh doanh đã thực hiện.
Bức tranh năng lượng đang cho thấy nghịch lý: nhu cầu điện càng tăng, áp lực bảo đảm nguồn cung và kiểm soát chi phí càng lớn. Khả năng chuyển biến động giá nhiên liệu thành lợi nhuận thực tế sẽ quyết định sự phân hóa giữa các doanh nghiệp.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


