





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Dầu - thép đổi chiều, cổ phiếu phân hóa
Trong khi nhóm ngành dầu khí chịu tác động mạnh từ biến số địa chính trị Trung Đông, ngành thép lại đón nhận tín hiệu phục hồi nhờ lực đẩy từ đầu tư công và chính sách phòng vệ thương mại.
Biến động giá dầu Brent trong khoảng 80-105 USD/thùng và giá thép Việt Nam quanh 15.120 đồng/kg tác động trực tiếp đến lợi nhuận các doanh nghiệp ngành dầu khí, thép và tôn mạ trong quý III.
Thị trường dầu chịu tác động mạnh từ tình hình Trung Đông và hoạt động vận tải qua eo biển Hormuz. Giá dầu Brent tăng lên vùng 105 USD/thùng vào tháng 7 nhưng điều chỉnh xuống 89,31 USD/thùng vào cuối tháng 8 khi kỳ vọng về phục hồi nguồn cung tăng lên. Theo các chuyên gia năng lượng, diễn biến giá dầu tiếp theo sẽ phụ thuộc vào khả năng khôi phục dòng vận chuyển, tăng sản lượng từ OPEC+ và sản lượng dầu đá phiến Mỹ. Quá trình này được dự báo kéo dài đến cuối năm 2026.
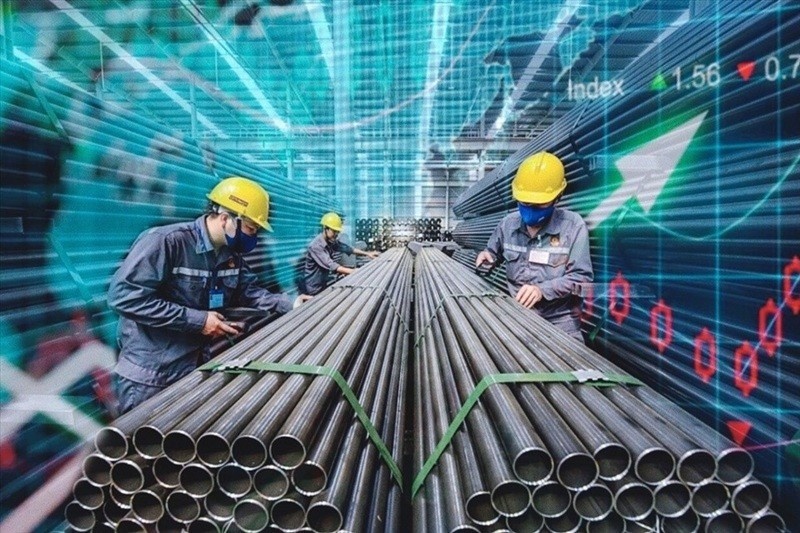
Giá thép Trung Quốc giảm 2,4% trong quý II xuống 3.049 CNY/tấn do áp lực từ suy thoái bất động sản. Giá thép Việt Nam cũng giảm xuống 15.120 đồng/kg nhưng kỳ vọng phục hồi nhờ nhu cầu xây dựng nội địa tăng. Dữ liệu tháng 7-8 cho thấy giá thép trong nước bắt đầu ổn định ở một số phân khúc, mặc dù chưa hình thành chu kỳ tăng giá mạnh. Tiêu thụ HRC (cuộn thép cán nóng) ghi nhận là điểm sáng, đặc biệt khi nửa cuối năm 2026 Việt Nam tăng tốc thúc đẩy đầu tư công.
Doanh nghiệp dầu khí hạ nguồn PLX và BSR được hưởng lợi từ biên lọc dầu cao trong nửa đầu năm. BSR ghi nhận lợi nhuận sau thuế đạt 15.933 tỷ đồng quý II, tăng so với cùng kỳ năm trước. PLX duy trì triển vọng ổn định nhờ nhu cầu tiêu thụ xăng dầu nội địa, thị phần mở rộng và lợi thế hệ thống phân phối. Tuy nhiên, lợi nhuận của các công ty này vẫn có thể biến động theo chu kỳ lọc dầu và biến động tồn kho.
HPG ghi nhận lợi nhuận sau thuế đạt 15.480 tỷ đồng trong nửa đầu năm, tăng 103% so với cùng kỳ, nhờ sản lượng HRC kỷ lục và nhà máy Dung Quất 2 đi vào hoạt động. Doanh nghiệp này được dự báo tiếp tục tăng trưởng mạnh nhờ lực cầu nội địa. HSG hoàn thành 114% kế hoạch lợi nhuận trong 9 tháng niên độ tài chính 2025-2026, duy trì vị thế dẫn đầu thị trường với lợi thế thương hiệu và hệ thống phân phối rộng khắp.
Liệu rủi ro giá dầu vượt 100 USD/thùng nếu tình hình Hormuz tiếp tục căng thẳng có thể kéo dài lợi nhuận ngành dầu khí, hay sự phục hồi nguồn cung năm 2027 sẽ tạo áp lực giảm giá? Khi nhu cầu xây dựng tăng tốc, biên lợi nhuận ngành thép có thể mở rộng bền vững hay sẽ bị hạn chế bởi giá HRC Trung Quốc? Những biện pháp bảo vệ thương mại hiện tại có đủ sức bảo vệ thị phần ngành thép Việt Nam trong dài hạn?
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


