





 Pro
1.1K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cuộc giải cứu đồng yên đang phơi bày điểm yếu của nước Mỹ
Việc Bessent-Warsh can thiệp vào giao dịch chênh lệch lãi suất đồng yên là chưa từng có tiền lệ về cấu trúc tài chính, đặt ra những câu hỏi khó chịu về sự mong manh của thị trường trái phiếu kho bạc, và đang nới lỏng các điều kiện tiền tệ đúng vào thời điểm Cục Dự trữ Liên bang (Fed) tuyên bố muốn thắt chặt chúng.
Có một câu nói nghe có vẻ phi lý cách đây mười hai tháng, nhưng giờ đây lại hoàn toàn chính xác với chính sách tiền tệ hiện tại của Mỹ: Mỹ đang in thêm đô la để Nhật Bản có thể mua yên.
Cơ chế hoạt động phức tạp hơn một chút so với cách diễn đạt đó, nhưng chỉ một chút thôi. Cục Dự trữ Liên bang đang cho Nhật Bản vay tiền thông qua một thỏa thuận mua lại, nhận quyền sở hữu tạm thời trái phiếu kho bạc làm tài sản thế chấp thay vì mua chúng trực tiếp. Sự khác biệt về mặt kỹ thuật đó là điều phân biệt hoạt động này với chính sách nới lỏng định lượng chính thức. Điều không thay đổi là kết quả chức năng: bảng cân đối kế toán của Fed mở rộng, đô la chảy vào hệ thống tài chính, và điều kiện tiền tệ được nới lỏng vào thời điểm mà định hướng chính sách đã nêu của Cục Dự trữ Liên bang là hướng tới thắt chặt.
Bộ trưởng Tài chính Scott Bessent đã cam kết sẽ làm "bất cứ điều gì cần thiết" để hỗ trợ hoạt động này, và đã thúc đẩy việc loại bỏ giới hạn 60 tỷ đô la hiện có của cơ chế này. Chủ tịch Cục Dự trữ Liên bang Kevin Warsh đã nhiều lần công khai cam kết thu hẹp bảng cân đối kế toán của Fed. Khoảng cách giữa những gì hai nhân vật quyền lực nhất trong chính sách kinh tế của Mỹ đang nói và những gì thực sự đang diễn ra trong hệ thống tài chính toàn cầu hiếm khi nào rộng hơn thế.
Vấn đề đồng Yên là có thật. Giải pháp vẫn còn gây tranh cãi.
Hãy bắt đầu bằng lý do chính đáng để can thiệp, bởi vì lý do đó tồn tại và không nên bị bác bỏ.
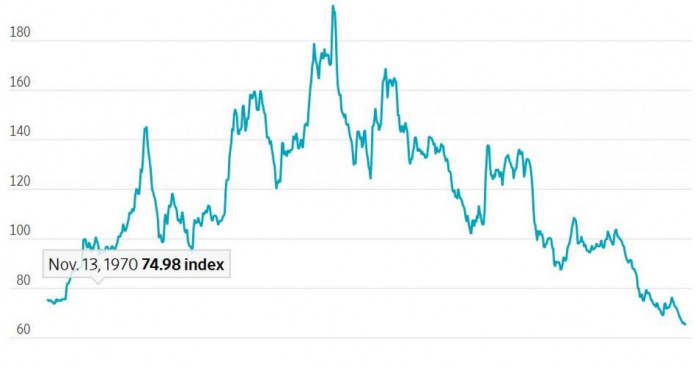
Đồng yên Nhật đã suy yếu xuống mức thấp nhất so với rổ tiền tệ được tính theo trọng số thương mại, đã điều chỉnh theo lạm phát, trong dữ liệu kéo dài từ năm 1970. Đây không phải là sai số làm tròn hay biến động ngắn hạn. Đó là mức cực đoan trong nhiều thập kỷ. Nhật Bản nhập khẩu phần lớn năng lượng, điều đó có nghĩa là mỗi thùng dầu đều phải chịu hai gánh nặng: sự tăng giá toàn cầu do xung đột ở Trung Đông và khoản phí chênh lệch bằng đồng yên do đồng tiền này đã mất sức mua so với đồng đô la ở mức độ chưa từng có trong lịch sử.
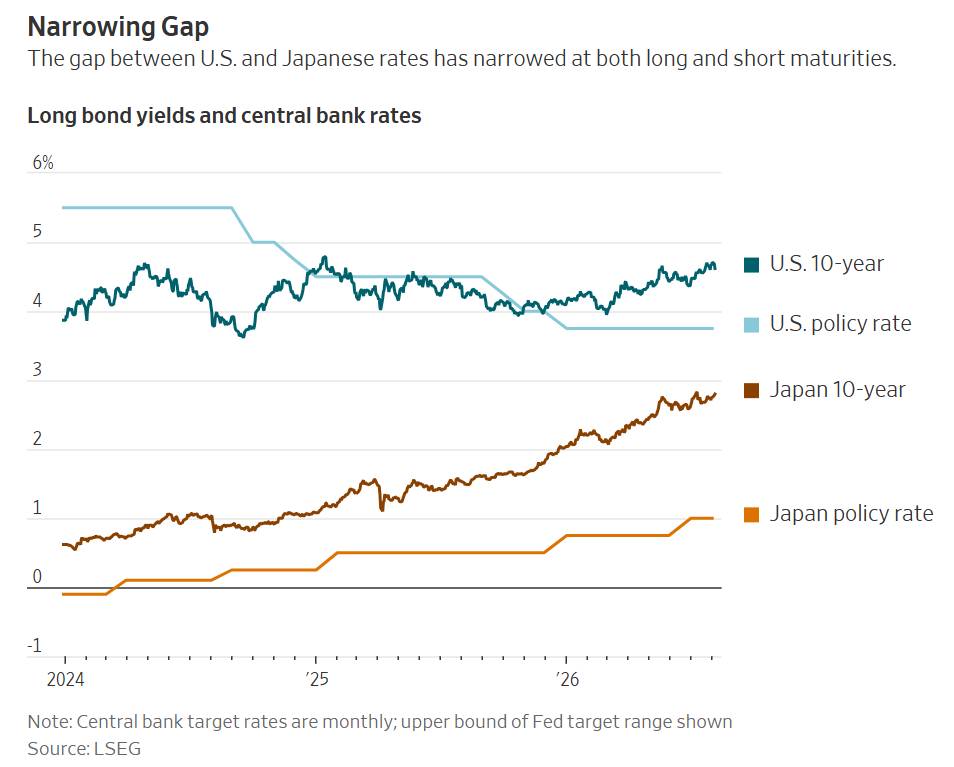
Theo logic thông thường của động lực giao dịch chênh lệch lãi suất (carry trade), lẽ ra đã phải có sự điều chỉnh tự nhiên vào thời điểm này. Ngân hàng Nhật Bản đã tăng lãi suất năm lần trong hai năm qua, trong khi Cục Dự trữ Liên bang Mỹ (Fed) đã giảm lãi suất sáu lần, thu hẹp chênh lệch lãi suất chính sách từ 5,6 điểm phần trăm xuống còn 2,75 điểm. Khoảng cách giữa lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm và lợi suất trái phiếu chính phủ Nhật Bản đã thu hẹp từ trên 4 điểm phần trăm vào năm 2023 xuống dưới 2 điểm. Theo bất kỳ mô hình xác định tiền tệ tiêu chuẩn nào, sự thu hẹp chênh lệch lợi suất lẽ ra đã làm cho giao dịch chênh lệch lãi suất đồng yên trở nên kém hấp dẫn hơn và cho phép đồng tiền này phục hồi.
Thực tế không phải vậy. Thay vào đó, các nhà giao dịch chuyển sự chú ý sang phân khúc lợi suất trái phiếu 2 năm, nơi chênh lệch lợi suất mở rộng nhẹ trong năm nay do Ngân hàng Nhật Bản có quan điểm thận trọng và kỳ vọng ngày càng tăng về việc Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất. Quan trọng hơn, đồng yên suy yếu mà không có sự biến động thường đi kèm với các hoạt động đầu cơ lớn, cho phép các nhà giao dịch chênh lệch lãi suất tích lũy vị thế bán khống đồng yên ở mức cao nhất từng được ghi nhận theo dữ liệu của CFTC từ năm 2010.
Sự kết hợp đó, vị thế đầu cơ cực đoan trong môi trường biến động thấp, chính xác là điều kiện tạo ra sự đảo chiều hỗn loạn. Sự đảo chiều giao dịch chênh lệch lãi suất năm 2024 đã chứng minh cơ chế này một cách rõ ràng và đau đớn: tuyên bố cứng rắn của Ngân hàng Nhật Bản (BOJ) và số liệu việc làm yếu kém của Mỹ đã kích hoạt một làn sóng đổ xô mua lại các vị thế bán khống đồng yên, dẫn đến sự sụt giảm 12% trong một ngày trên thị trường chứng khoán Nhật Bản và sự sụt giảm đáng kể trên khắp các thị trường chứng khoán Mỹ và châu Âu. Tốc độ và quy mô của sự kiện đó không phải do logic kinh tế cơ bản sai lầm. Đó là do quá nhiều người tham gia đặt cược theo cùng một hướng mà không đủ khả năng để hấp thụ một biến động giá bất lợi.
Nathan Sheets, nhà kinh tế trưởng toàn cầu tại Citigroup và là cựu chuyên gia về Nhật Bản của Cục Dự trữ Liên bang kiêm Thứ trưởng Bộ Tài chính phụ trách các vấn đề quốc tế, đã lý giải lý do can thiệp như sau: giảm nguy cơ "điều chỉnh phi tuyến tính mạnh". Nói một cách đơn giản, là ngăn chặn kiểu đảo chiều bắt buộc biến việc điều chỉnh tiền tệ thành một sự kiện trên thị trường chứng khoán toàn cầu.
Mối lo ngại đó là chính đáng. Câu hỏi phân tích đặt ra là liệu phương pháp can thiệp được lựa chọn có giải quyết vấn đề đó một cách hiệu quả hay không, hay liệu nó lại tạo ra một loạt vấn đề khác trong quá trình giải quyết vấn đề ban đầu.
Cấu trúc tài chính: Vì sao lần này lại khác biệt?
Can thiệp tiền tệ không phải là một công cụ mới. Nhật Bản đã nhiều lần can thiệp vào thị trường đồng yên trong ba thập kỷ qua, và Hoa Kỳ cũng thỉnh thoảng hỗ trợ thông qua các hành động phối hợp. Điều thực sự chưa từng có tiền lệ trong trường hợp hiện tại là cơ chế tài chính.
Cách tiếp cận thông thường khi Nhật Bản muốn hỗ trợ đồng yên khá đơn giản: Nhật Bản bán một phần lượng lớn trái phiếu kho bạc Mỹ mà nước này đang nắm giữ và sử dụng số tiền thu được để mua yên trên thị trường ngoại hối. Đồng yên mạnh lên, danh mục trái phiếu kho bạc của Nhật Bản giảm đi, và giao dịch hoàn tất. Chi phí được đo bằng việc giảm lượng trái phiếu kho bạc nắm giữ và, trong trường hợp việc bán trái phiếu kho bạc quy mô lớn đẩy lợi suất lên cao, sẽ gây ra một số áp lực tăng lên đối với chi phí vay của Mỹ.
Ông Bessent đã cố tình tránh cơ chế này. Quyết định sử dụng cơ chế thỏa thuận mua lại của Cục Dự trữ Liên bang thay vì bán trái phiếu kho bạc báo hiệu một điều gì đó quan trọng. Như ông Sheets đã lưu ý, "các nhà chức trách Hoa Kỳ lo ngại về những tác động tiềm tàng của việc này đối với thị trường trái phiếu kho bạc nếu nó được thực hiện theo cách truyền thống hơn." Bộ trưởng Tài chính đang rõ ràng quản lý rủi ro rằng việc bán trái phiếu kho bạc quy mô lớn của Nhật Bản sẽ đẩy lợi suất lên cao hơn vào thời điểm chính phủ Hoa Kỳ đang phát hành nợ với lãi suất cao và thị trường trái phiếu đã hấp thụ một lượng lớn trái phiếu phát hành mới.
Đó là một lời thừa nhận đáng chú ý ẩn chứa trong một lựa chọn chính sách. Nó cho thấy Bessent coi thị trường trái phiếu kho bạc là quá mong manh đến mức ngay cả quy mô bán ra đi kèm với một can thiệp bằng đồng yên thông thường cũng tiềm ẩn những rủi ro mà ông không muốn chấp nhận. Liệu đánh giá đó phản ánh mối lo ngại thực sự về điểm yếu cấu trúc trong thị trường nợ chính phủ, hay chỉ đơn giản là quản lý rủi ro thận trọng của một Bộ trưởng Tài chính luôn theo dõi sát sao phần dài hạn của đường cong lãi suất, là một câu hỏi mà cấu trúc của sự can thiệp không thể trả lời. Nhưng bản thân câu hỏi đó đáng được đặt ra.
Mâu thuẫn nội tại nằm ở cốt lõi chính sách của Hoa Kỳ
Vấn đề cấp bách hơn của phương pháp can thiệp được lựa chọn là nó đi ngược lại mục tiêu đã đề ra.
Việc in thêm đô la để tài trợ cho việc hỗ trợ đồng yên đồng thời thực hiện hai việc, cả hai đều làm giảm hiệu quả của biện pháp can thiệp. Thứ nhất, nó nới lỏng các điều kiện tiền tệ ở Hoa Kỳ, hỗ trợ các tài sản rủi ro và làm giảm sức hấp dẫn tương đối của đồng đô la như một tài sản trú ẩn an toàn; thứ hai, nó bổ sung thanh khoản cho một nền kinh tế và thị trường mà, như một nhà phân tích đã nhận định, vốn đã quá dư dả sau vụ thanh lý Situational Awareness và sự phục hồi mạnh mẽ của thị trường chứng khoán sau đó.
Đồng đô la mạnh hơn chính là điều khiến việc can thiệp vào đồng yên trở nên khó khăn. Cơ chế để đồng yên mạnh lên là giảm chênh lệch lãi suất và giảm động lực tài chính tương ứng để bán khống yên và mua đô la. Một sự can thiệp mở rộng bảng cân đối kế toán của Fed và nới lỏng điều kiện thanh khoản đô la sẽ đi ngược lại cơ chế đó. Về bản chất, nó đang cố gắng hỗ trợ đồng yên trong khi đồng thời trợ cấp cho hoạt động thương mại đang làm suy yếu đồng tiền này.
Dữ liệu phản ánh sự căng thẳng này. Đồng yên đã tăng từ khoảng 164 trước khi can thiệp lên gần 155, một sự cải thiện đáng kể, nhưng sau đó lại suy yếu trở lại khoảng 158. Sự đảo chiều một phần này phù hợp với những gì lý thuyết dự đoán khi cấu trúc tài chính của sự can thiệp làm suy yếu kênh truyền dẫn của chính nó.
Giải pháp bền vững hơn, như hầu hết các nhà kinh tế tiền tệ đều thừa nhận, đòi hỏi Ngân hàng Nhật Bản phải làm rõ rằng việc tăng lãi suất sắp xảy ra, khiến giao dịch chênh lệch lãi suất đồng yên trở nên kém hấp dẫn hơn khi giao dịch mới. Uy tín của ngân hàng trung ương, chứ không phải các công cụ cung cấp thanh khoản, mới là công cụ kết nối lại tỷ giá hối đoái với các yếu tố cơ bản của lãi suất.
Tình thế tiến thoái lưỡng nan của Warsh
Đối với Kevin Warsh, chủ tịch Cục Dự trữ Liên bang, người đã lấy việc giảm quy mô bảng cân đối kế toán làm trụ cột chính trong các hoạt động truyền thông công khai của mình, vụ việc này đặt ra một tình huống khó xử về mặt thể chế.
Ông Warsh đã nhiều lần khẳng định rõ ràng rằng ông muốn thu hẹp tầm ảnh hưởng của Fed trên thị trường tài chính, bình thường hóa bảng cân đối kế toán và tránh kiểu nới lỏng tiền tệ đã góp phần vào chu kỳ lạm phát đầu thập kỷ này. Những cam kết đó tạo nên nền tảng uy tín cho lập trường cứng rắn chống lạm phát của ông.
Việc can thiệp bằng đồng yên, dù về mặt kỹ thuật khác biệt với nới lỏng định lượng do cấu trúc giao dịch mua lại (repo), vẫn mở rộng bảng cân đối kế toán của Fed, nới lỏng các điều kiện tiền tệ và được triển khai theo yêu cầu rõ ràng của Bộ trưởng Tài chính, người đã cam kết hỗ trợ vô điều kiện cho hoạt động này. Tính độc lập về mặt hoạt động của Fed so với sự chỉ đạo của Bộ Tài chính về chính sách tiền tệ là một nguyên tắc nền tảng của cơ cấu thể chế hiện tại. Liệu ông Warsh có đủ khả năng chống lại áp lực của ông Bessent về giới hạn của cơ chế này hay không, và liệu việc làm đó có tạo ra một cuộc xung đột thể chế công khai giữa hai nhà hoạch định chính sách kinh tế quyền lực nhất trong chính quyền hay không, là một thử thách chưa hoàn toàn hiện hữu nhưng rõ ràng đang đến gần.
Sự trớ trêu ở đây không hề khó nhận ra. Ông Warsh đồng thời được yêu cầu phải có những phát ngôn cứng rắn về lạm phát, tăng lãi suất để kiềm chế nó, thu hẹp bảng cân đối kế toán để bình thường hóa điều kiện tiền tệ, và mở rộng bảng cân đối kế toán để tài trợ cho một cuộc can thiệp tiền tệ mà ông Bessent muốn tăng quy mô không giới hạn.
Dư thừa giao dịch chênh lệch lãi suất và rủi ro hệ thống
Từ góc độ ổn định thị trường, dữ liệu về vị thế đầu cơ là yếu tố đáng báo động nhất trong tình hình hiện tại.
Các vị thế bán khống đồng yên trong dữ liệu của CFTC đã đạt mức cao nhất trong lịch sử chuỗi dữ liệu kéo dài từ năm 2010. Tình trạng cực đoan này xảy ra ngay cả khi lý do lý thuyết cho giao dịch này, chênh lệch lợi suất, đã thu hẹp đáng kể. Sự tồn tại dai dẳng của giao dịch chênh lệch lãi suất vượt quá mức mà mô hình lãi suất cho phép cho thấy những người tham gia đang được duy trì bởi động lực, bởi sự biến động thấp đặc trưng cho sự suy yếu của đồng yên, và bởi một giả định ngầm rằng các nhà chức trách sẽ không cho phép một sự đảo chiều hỗn loạn.
Giả định đó chính xác là điều mà sự can thiệp hiện tại được thiết kế để củng cố. Nhưng những can thiệp được tài trợ theo cách đi ngược lại mục tiêu của chính chúng, và báo hiệu mối lo ngại chính thức về sự mong manh của thị trường trái phiếu kho bạc, có nguy cơ tạo ra hiệu ứng ngược lại: làm tăng sự không chắc chắn về tính bền vững của sự hỗ trợ chính sách, điều này có thể đẩy nhanh chứ không phải ngăn chặn sự đảo chiều vị thế khi nó cuối cùng xảy ra.
Sự kiện năm 2024 cung cấp một khuôn mẫu phù hợp. Nguyên nhân không phải là một sự thay đổi chính sách kéo dài mà là một tuyên bố duy nhất của Ngân hàng Nhật Bản (BOJ) và một báo cáo việc làm yếu kém của Mỹ, được thị trường đón nhận với vị thế mua rủi ro tối đa và bán khống đồng yên tối đa. Sự đảo chiều là do quy mô vị thế, chứ không phải logic kinh tế, và nó diễn ra trong vài giờ, chứ không phải vài tuần. Vị thế đầu cơ hiện tại đã vượt qua đỉnh điểm năm 2024. Các điểm yếu hiện nay lớn hơn chứ không nhỏ hơn so với trước sự kiện trước đó.
Những điều nhà đầu tư nên theo dõi
Một số biến số sẽ quyết định liệu tình hình hiện tại sẽ được giải quyết một cách có trật tự hay leo thang thành kiểu điều chỉnh phi tuyến tính mà Sheets đã mô tả.
Các thông báo từ Ngân hàng Nhật Bản ( BOJ) là biến số quan trọng nhất trong ngắn hạn. Nếu BOJ đưa ra hướng dẫn rõ ràng rằng việc tăng lãi suất bổ sung sắp xảy ra và có thể duy trì được, thì động lực cơ bản khiến đồng yên suy yếu sẽ giảm đi. Nếu BOJ duy trì lập trường thận trọng, chênh lệch lợi suất vẫn là một yếu tố hỗ trợ cấu trúc cho giao dịch chênh lệch lãi suất bất kể hoạt động can thiệp nào.
Diễn biến bảng cân đối kế toán của Fed sẽ cho thấy liệu cam kết bình thường hóa chính sách tiền tệ của ông Warsh có vượt qua được áp lực chính trị từ lập trường "bất chấp mọi giá" của ông Bessent hay không. Việc mở rộng đáng kể cơ chế repo vượt quá mức trần 60 tỷ đô la hiện tại sẽ báo hiệu rằng Bộ Tài chính đã thực sự thắng thế trong cuộc tranh luận với các tổ chức, điều này sẽ có những tác động đáng kể đến uy tín của lập trường chống lạm phát của Fed.
Hoạt động của thị trường trái phiếu kho bạc cần được theo dõi sát sao vì nó phản ánh những điểm yếu tiềm ẩn mà Bessent dường như đang cố gắng khắc phục. Tỷ lệ chào mua/chào bán tại các phiên đấu giá trái phiếu kho bạc, mức tồn kho của các nhà môi giới và các chỉ số căng thẳng trên thị trường repo sẽ là những tín hiệu cảnh báo sớm nếu sự mong manh của thị trường trái phiếu kho bạc được thể hiện qua cấu trúc can thiệp không chỉ đơn thuần là biện pháp phòng ngừa.
Biến động của đồng Yên là tín hiệu thị trường trực tiếp nhất cho thấy liệu lượng giao dịch chênh lệch lãi suất đang ổn định hay đang gia tăng dẫn đến sự thanh lý hỗn loạn. Sự suy yếu kéo dài với biến động thấp từ mức hiện tại, tương tự như mô hình đã xảy ra trước sự kiện năm 2024, sẽ là dấu hiệu cảnh báo rằng vị thế đầu cơ đang tích lũy nhanh hơn so với tốc độ can thiệp làm giảm nó.
Ảnh hưởng đến danh mục đầu tư
Đối với các nhà đầu tư, tình hình này tạo ra một loạt rủi ro cụ thể cần được quản lý một cách rõ ràng thay vì chấp nhận thụ động.
Việc nới lỏng các điều kiện tiền tệ thông qua mở rộng bảng cân đối kế toán, dù được phân loại về mặt kỹ thuật như thế nào, đang hỗ trợ tích cực cho các tài sản rủi ro trong ngắn hạn. Sự phục hồi của thị trường chứng khoán sau vụ thanh lý Situational Awareness đã được khuếch đại bởi lượng thanh khoản đô la mà cơ chế repo đã bơm vào. Động lực này có thể tiếp tục miễn là cơ chế này được mở rộng và Cục Dự trữ Liên bang không công khai phản đối.
Rủi ro trung hạn phức tạp hơn. Một sự can thiệp đi ngược lại mục tiêu của chính nó, đồng thời phát tín hiệu về mối lo ngại chính thức về sự mong manh của thị trường trái phiếu kho bạc, tạo ra một môi trường trong đó các mối quan hệ trú ẩn an toàn thông thường giữa sức mạnh của đồng đô la, lợi suất trái phiếu kho bạc và giá tài sản rủi ro có thể hoạt động khó dự đoán hơn so với các mô hình lịch sử. Các vị thế mua đô la dựa trên giả định về việc Fed thắt chặt chính sách tiền tệ có thể gặp trở ngại từ một Bộ trưởng Tài chính đang sử dụng bảng cân đối kế toán của Fed để nới lỏng các điều kiện. Các vị thế mua trái phiếu kho bạc dựa trên nhu cầu tìm kiếm tài sản an toàn có thể gặp trở ngại từ chính mối lo ngại chính thức về khả năng hấp thụ nguồn cung, điều đã thúc đẩy cấu trúc tài trợ repo ngay từ đầu.
Giống như trong phân tích các rủi ro vĩ mô khác đang tích lũy hiện nay, vàng vẫn là công cụ phòng ngừa rủi ro hiệu quả nhất trong kịch bản cả đồng đô la và trái phiếu kho bạc Mỹ cùng lúc đối mặt với những khó khăn về cấu trúc, vì những lý do khác nhau nhưng có liên quan mật thiết với nhau.
Rủi ro từ biến động giá đồng Yên cần được xem xét kỹ lưỡng trong bối cảnh định vị danh mục đầu tư toàn cầu. Việc đảo chiều giao dịch chênh lệch lãi suất một cách hỗn loạn ở quy mô mà vị thế hiện tại có thể tạo ra sẽ là một cú sốc giảm phát đối với các tài sản rủi ro trên toàn cầu, tương tự nhưng có khả năng lớn hơn so với sự kiện năm 2024. Các nhà đầu tư nắm giữ các vị thế mua tập trung vào các tài sản phụ thuộc vào động lượng hoặc đòn bẩy đang phải đối mặt với rủi ro từ sự tăng đột biến của biến động giá đồng Yên mà các biện pháp can thiệp hiện tại đang cố gắng kiểm soát nhưng chưa giải quyết được.
Kết luận
Can thiệp tiền tệ về bản chất là một hoạt động tạo niềm tin. Hiệu quả của nó phụ thuộc ít hơn vào khối lượng đô la hoặc yên được giao dịch mà phụ thuộc nhiều hơn vào việc liệu nó có làm thay đổi kỳ vọng của thị trường về quỹ đạo tương lai của các biến số, chủ yếu là chênh lệch lãi suất, ảnh hưởng đến giá trị tiền tệ hay không.
Một biện pháp can thiệp được tài trợ bằng việc in thêm đô la, trong bối cảnh lợi thế về lợi suất tương đối của đô la là nguyên nhân gây ra sự suy yếu của đồng yên, sẽ gửi đi một tín hiệu trái chiều. Nó thể hiện sự quan tâm và sẵn sàng hành động của chính phủ. Tuy nhiên, chính cấu trúc tài chính của nó lại làm giảm sức hấp dẫn của đô la và nới lỏng các điều kiện tiền tệ khiến cho giao dịch chênh lệch lãi suất trở nên sinh lời.
Thông điệp mang tính cấu trúc ẩn chứa trong sự can thiệp này quan trọng hơn chính bản thân sự can thiệp. Quyết định của Bessent về việc chuyển hướng hỗ trợ thông qua cơ chế repo của Fed thay vì thông qua việc bán trái phiếu kho bạc Nhật Bản cho thấy ông coi thị trường trái phiếu kho bạc quá mong manh để có thể hấp thụ ngay cả cú sốc nguồn cung mà sự can thiệp thông thường sẽ tạo ra. Đó là một tín hiệu đáng chú ý mà một Bộ trưởng Tài chính đưa ra, ngay cả một cách ngầm định, và nó bổ sung thêm một bằng chứng nữa cho thấy tình hình tài chính của chính phủ Mỹ có ít mức độ tự do hơn so với những con số thâm hụt ngân sách được công bố.
Warsh không có cây đũa thần. Bessent có lẽ cũng đang nhận ra rằng mình không có. Và đồng yên, hiện đang giao dịch ở mức gần 158 so với đô la sau một sự can thiệp khiến nó giảm từ 164 xuống 155 rồi lại giảm trở lại, đang phản ánh tình hình thực tế.
------------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


