





400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cửa hẹp cho ngân hàng nhỏ nửa cuối năm
Sự suy giảm của tỷ lệ bao phủ nợ xấu toàn ngành xuống 79% cùng áp lực từ quy định trần vốn ngắn hạn cho vay trung dài hạn (SMLR) lên 40% đang đặt bộ đệm rủi ro của hệ thống vào trạng thái phải theo dõi chặt chẽ.
Tăng trưởng tín dụng cao hỗ trợ lợi nhuận ngành ngân hàng, nhưng lộ rõ thách thức về chất lượng tài sản, huy động vốn và thanh khoản, tạo ra sự phân hóa mạnh giữa các ngân hàng.
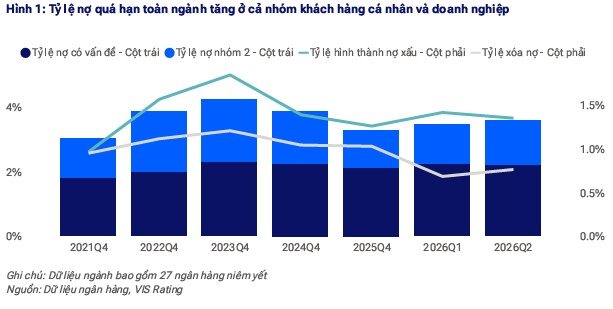
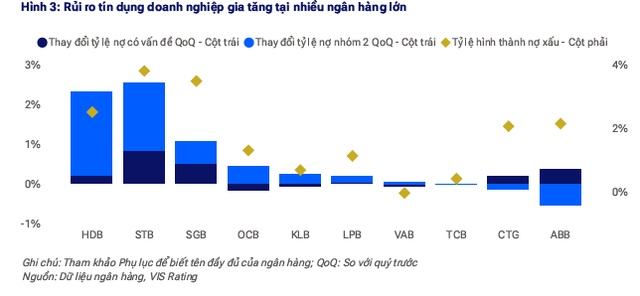
Tỷ lệ nợ quá hạn toàn ngành tăng lên 3,8% từ mức 3,3% cuối năm 2025, áp lực xuất hiện ở cả khách hàng cá nhân và doanh nghiệp. Ở phân khúc bán lẻ, nợ quá hạn trước đây tập trung ở các ngân hàng nhỏ, nay đã xuất hiện tại các ngân hàng lớn, đặc biệt ở các khoản vay mua nhà và hộ kinh doanh. Mặt bằng lãi suất cao cùng đòn bẩy hộ gia đình gia tăng tạo sức ép lên khả năng trả nợ. Rủi ro ở nhóm doanh nghiệp tăng, tập trung ở bất động sản, thực phẩm đồ uống và nông nghiệp. Tỷ lệ bao phủ nợ xấu giảm xuống 79%, thấp hơn 4 điểm phần trăm so với cuối năm 2025.
ROAA toàn ngành tăng 10 điểm cơ bản lên 1,51%, nhưng sự phân hóa giữa nhóm ngân hàng lớn và nhỏ trở nên rõ rệt. Ngân hàng lớn cải thiện NIM nhờ khả năng điều chỉnh lãi suất nhanh, đa dạng hóa nguồn thu và kiểm soát chất lượng tài sản tốt hơn. Ngược lại, ROAA nhóm ngân hàng nhỏ giảm 20 điểm cơ bản do NIM thu hẹp từ cạnh tranh huy động và chi phí tín dụng gia tăng. VIS Rating dự báo ROAA toàn ngành duy trì quanh 1,5% trong thời gian tới.
Tỷ lệ vốn chủ sở hữu hữu hình trên tổng tài sản giảm từ 8,4% xuống 8,3% do một số ngân hàng chi trả cổ tức tiền mặt. Đồng thời, nhu cầu vốn cho tăng trưởng tín dụng vẫn lớn. Tỷ lệ cho vay trên tiền gửi khách hàng ở mức cao, trong khi tỷ lệ tiền gửi không kỳ hạn duy trì khoảng 18% trên tổng cho vay, chủ yếu tập trung tại các ngân hàng lớn có nền tảng huy động tốt. Nhóm ngân hàng nhỏ chịu sức ép rõ hơn từ cạnh tranh huy động.
Quy định nâng trần tỷ lệ sử dụng vốn ngắn hạn cho vay trung và dài hạn tạo thêm dư địa cho tín dụng, nhưng cũng có thể gia tăng rủi ro chênh lệch kỳ hạn. Khi ngân hàng sử dụng nhiều hơn nguồn vốn ngắn hạn, nhạy cảm với niềm tin thị trường, để tài trợ cho các khoản vay dài hạn, rủi ro tái cấp vốn có thể gia tăng. Các ngân hàng nhỏ phụ thuộc nhiều vào nguồn vốn thị trường, trong đó có liên ngân hàng ngắn hạn, để đáp ứng nhu cầu tăng trưởng tài sản.
Sự phân hóa giữa nhóm ngân hàng có nền tảng tiền gửi tốt, NIM cải thiện, nguồn thu đa dạng và chất lượng tài sản được kiểm soát với những ngân hàng phụ thuộc vào nguồn vốn ngắn hạn, chi phí huy động cao hoặc tăng trưởng nhanh ở các phân khúc rủi ro sẽ ngày càng rõ. Khả năng duy trì chất lượng tài sản, kiểm soát chi phí vốn và củng cố bộ đệm vốn sẽ là những yếu tố quan trọng quyết định sức khỏe tài chính của từng ngân hàng trong chặng đường còn lại năm 2026.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


