





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
CTD, CII được kỳ vọng bứt tốc
Chu kỳ đầu tư công trung hạn 2026-2030 được kỳ vọng tạo cú hích mới cho ngành xây dựng khi hàng loạt dự án hạ tầng quy mô lớn đồng loạt triển khai. Theo MBS, CTD và CII là hai doanh nghiệp nổi bật nhờ lợi thế backlog, quỹ dự án và khả năng hưởng lợi từ làn sóng giải ngân.
Bên cạnh động lực từ đầu tư công, sự phục hồi của thị trường bất động sản và các cơ chế tháo gỡ về tín dụng được kỳ vọng giúp đơn hàng xây lắp tăng tốc trong hai năm tới, dù áp lực biên lợi nhuận vẫn hiện hữu.
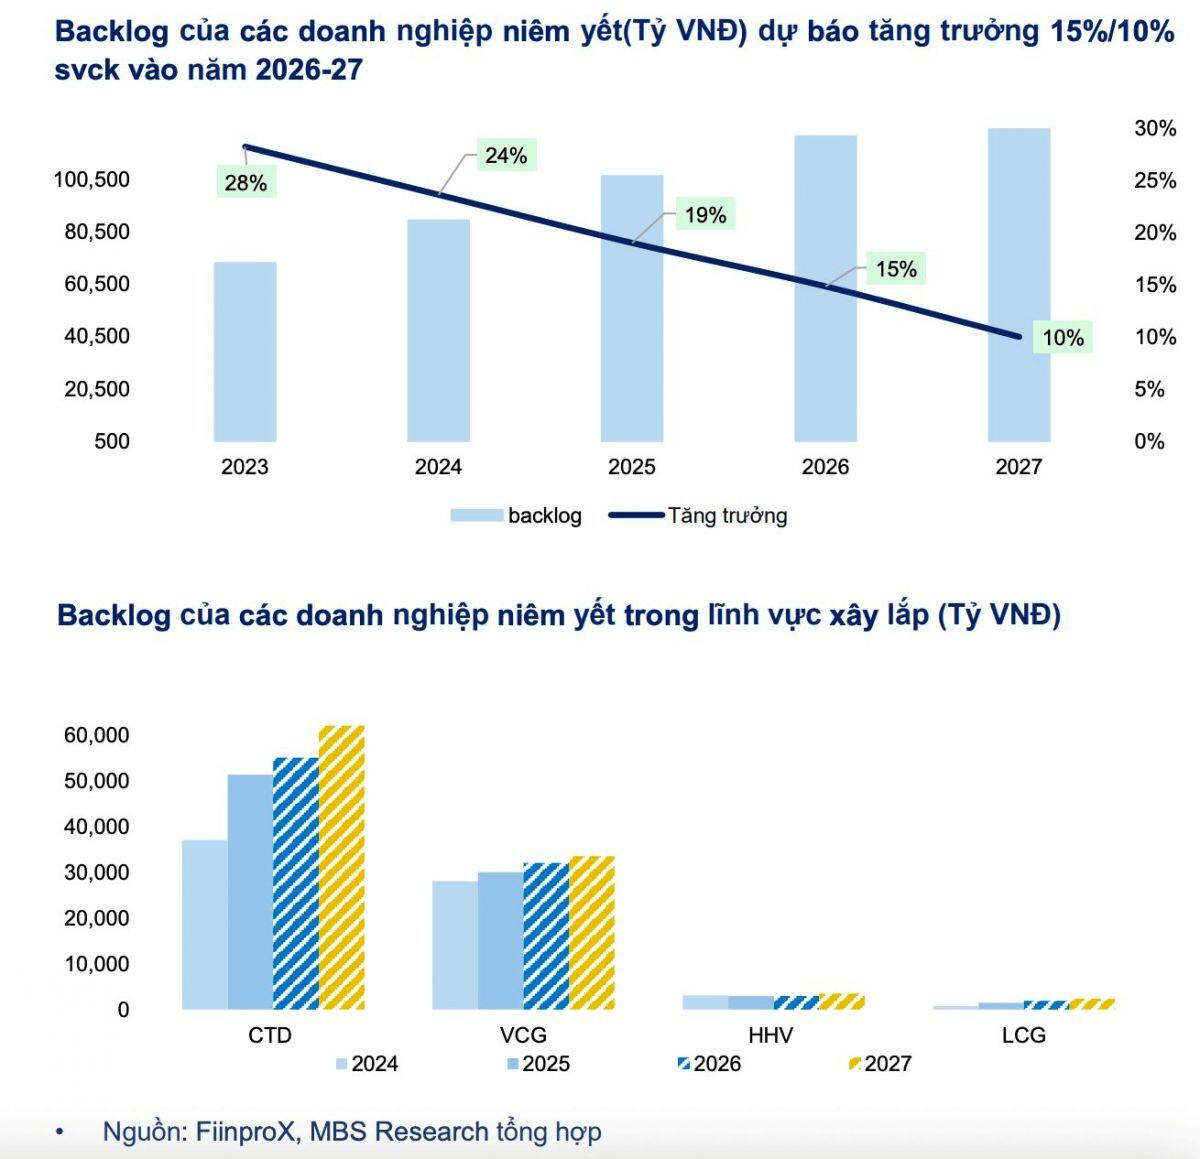
Năm 2026 được MBS xem là điểm khởi đầu cho chu kỳ đầu tư công 2026–2030, với giải ngân dự báo tiếp tục tăng trưởng. Các dự án hạ tầng có điều kiện thuận lợi hơn để triển khai nhờ việc đẩy mạnh giải phóng mặt bằng, đền bù và phân quyền cho địa phương. Chính phủ cũng tập trung vào các dự án lớn theo hình thức đối tác công tư, tận dụng vốn tư nhân. Những yếu tố này tạo động lực mạnh cho các doanh nghiệp xây dựng, đặc biệt những công ty có năng lực triển khai dự án quy mô lớn.
Đường sắt, cao tốc và các dự án hạ tầng liên vùng là trọng tâm của chu kỳ mới. Các dự án như đường sắt Hà Nội–Hải Phòng–Lào Cai, đường sắt tốc độ cao Hà Nội–Quảng Ninh và cao tốc Bắc–Nam được kỳ vọng tạo dư địa tăng trưởng dài hạn. Ngoài ra, đề xuất cho phép tổ chức tín dụng loại trừ khoản vay cho các dự án đặc thù khỏi hạn mức tăng trưởng tín dụng hàng năm sẽ cải thiện khả năng tiếp cận vốn của chủ đầu tư.
Nguồn cung bất động sản phục hồi được xem là động lực bổ sung cho ngành xây dựng. MBS dự báo backlog các doanh nghiệp xây dựng niêm yết tăng khoảng 15% năm 2026 và 10% năm 2027. Đóng góp chính đến từ các doanh nghiệp lớn có năng lực triển khai dự án quy mô lớn và quan hệ tốt với chủ đầu tư hàng đầu. Trong năm 2026, nhóm xây dựng dân dụng có thể hưởng lợi rõ nét hơn nhóm hạ tầng.
MBS lựa chọn hai cổ phiếu đáng chú ý là CTD và CII. CTD được kỳ vọng hưởng lợi từ vị thế doanh nghiệp đầu ngành, với quan hệ hợp tác với các chủ đầu tư lớn như Vingroup, Masterise và Sun Group. MBS dự báo doanh thu CTD tăng 20% năm 2026 và 8% năm 2027, đồng thời biên lợi nhuận gộp được kỳ vọng phục hồi nhờ các hợp đồng chia sẻ trượt giá nguyên vật liệu. CII được kỳ vọng hưởng lợi từ dự án cao tốc Trung Lương–Mỹ Thuận mở rộng và các cơ hội đất tại Thủ Thiêm.
Cổ phiếu xây dựng hiện giao dịch ở mức P/B thấp hơn trung bình 3 năm, phản ánh tâm lý thận trọng của nhà đầu tư trước rủi ro pháp lý, áp lực lãi suất và sức ép biên lợi nhuận. MBS ước tính ROE mảng xây lắp của CTD, VCG, HHV và CII có thể đạt 5,3–6,6% năm 2026, tăng nhẹ nhờ cải thiện doanh thu dù biên lợi nhuận vẫn chịu áp lực.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


