





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu niêm yết “chìm sâu” vùng trà đá, khi nào thì nổi lên?
Kết phiên 13/10, VN-Index đạt 1,719 điểm, giảm 3.65% so với đầu năm, tương ứng mất khoảng 69 điểm. Mức giảm này thực tế không quá mạnh bởi điểm số đã xây dựng mức nền ở vùng đỉnh cao nhất lịch sử trong năm 2025, cũng như thị trường đón nhận nhiều kỳ vọng khi chính thức được nâng hạng. Nhưng thực tế cho thấy bức tranh trái ngược, khi hiện tại có hàng trăm cổ phiếu niêm yết đã rơi về dưới mệnh, thậm chí chìm sâu dưới vùng “trà đá”.
Theo thống kê của VietstockFinance, tính đến thời điểm kết phiên 13/10, có tới 245 mã cổ phiếu niêm yết trên 2 sàn HOSE và HNX đang ở vùng giá dưới mệnh. Trong đó, 81 doanh nghiệp có giá dưới 5,000 đồng/cp - rẻ tương đương 1 ly trà đá vỉa hè. Đa phần các cổ phiếu trong danh sách đã giảm rất mạnh, giá chia bằng lần so với đầu năm.
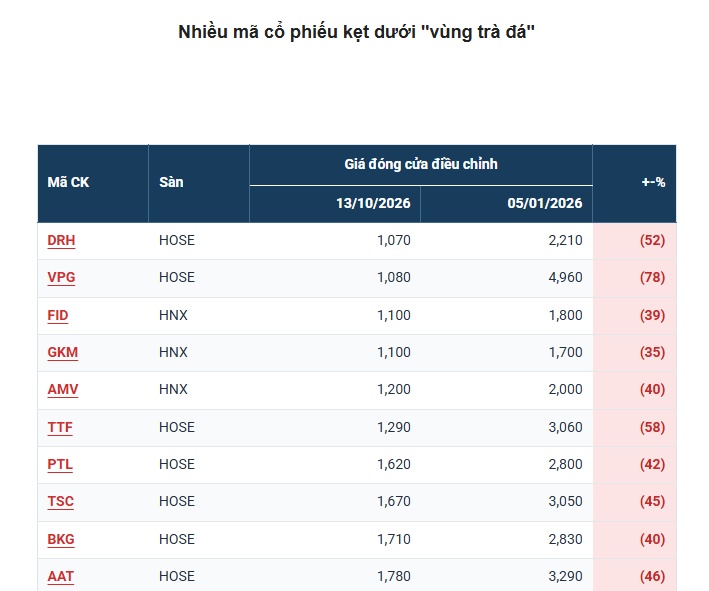
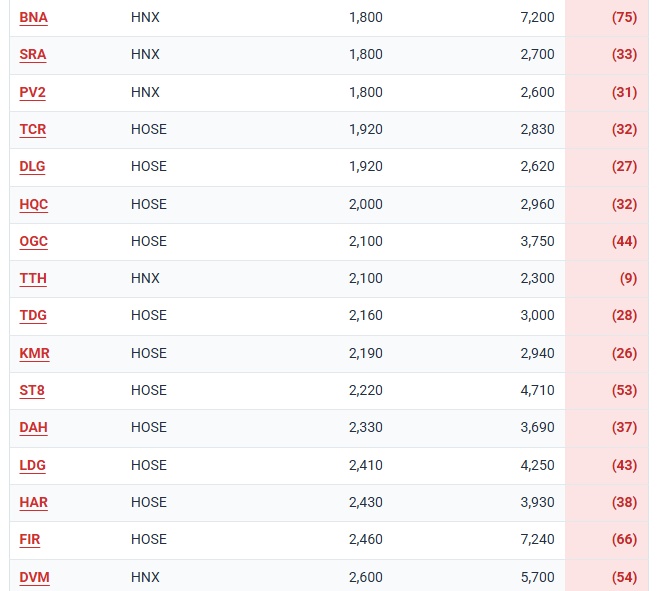
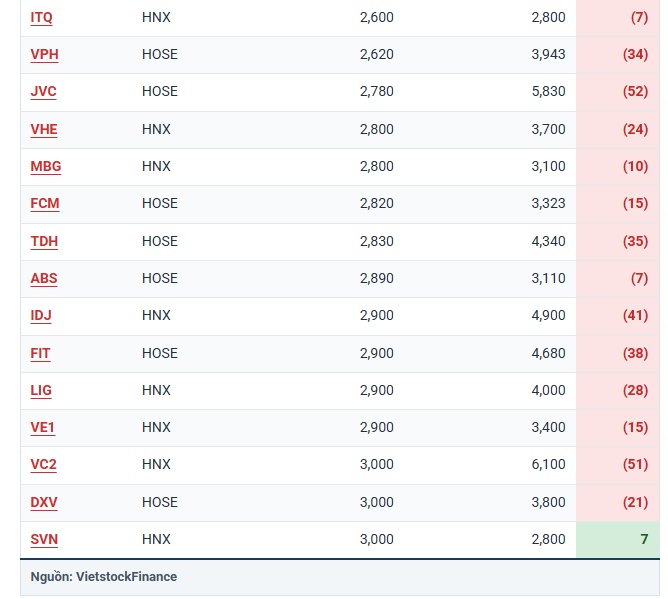
Cổ phiếu có giá “rẻ” nhất thị trường hiện tại là DRH với 1,070 đồng/cp, chia 2 lần so với đầu năm. Sát nút là VPG với 1,080 đồng/cp, giảm 78%. FID, GKM, AMV hay TTF đang có thị giá tương tự, chỉ từ 1,100 - 1,290 đồng/cp.
Nếu tính trên mức giảm, VPG dẫn đầu với 78%. BNA đứng thứ 2, giảm 75%, còn 1,800 đồng/cp. Theo sau là ACC, từ mức 13,800 đồng/cp đã chia gần 4 lần, chỉ còn 3,600 đồng/cp. Ngoài ra có FIR giảm 66%, còn 2,460 đồng/cp, hay APG rơi 61%, còn 4,030 đồng/cp.
Nghịch lý: Chỉ số vùng đỉnh, cổ phiếu “trà đá” gia tăng
Kết phiên 13/10, VN-Index đạt 1,719 điểm, giảm 3.65% so với đầu năm, tương ứng mất khoảng 69 điểm.
Nếu chỉ nhìn vào điểm số, mức giảm này không đáng ngại, xét trên bối cảnh VN-Index đã xây dựng mức nền quanh vùng đỉnh lịch sử trong năm 2025. Thêm vào đó, thị trường đang đón nhận nhiều kỳ vọng sau khi chính thức nâng hạng từ cận biên lên mới nổi thứ cấp theo chuẩn của FTSE Russell, cũng như các định hướng tăng trưởng vĩ mô đầy triển vọng từ Chính phủ.
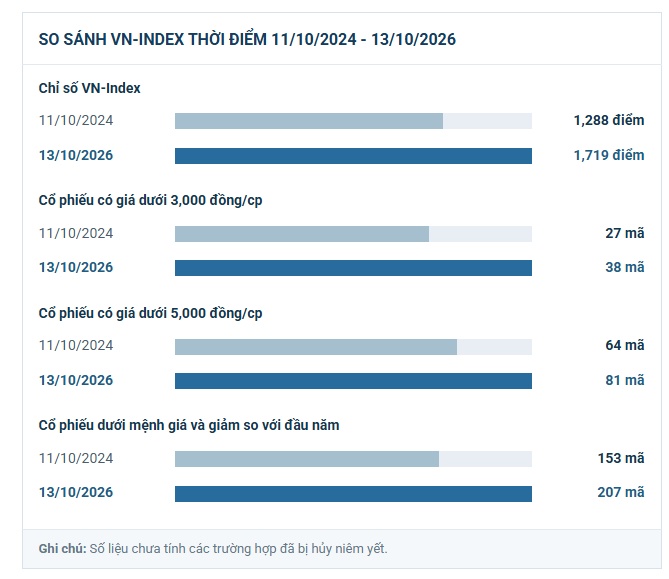
Nhưng bức tranh thực tế tương đối khác biệt. Lấy cột mốc vào ngày 11/10/2024, khi VN-Index đạt 1,288 điểm, số các cổ phiếu niêm yết có giá dưới 3,000 đồng chỉ là 27 mã, trong khi hiện tại là 38 mã (chưa tính các trường hợp đã bị hủy niêm yết). Ở mức 5,000 đồng/cp, con số là 64 so với 81 mã. Số các cổ phiếu giá dưới mệnh đi lùi so với đầu năm cũng tăng mạnh, từ 153 lên 207 mã.
Nhìn vào chỉ số, mức tăng mạnh từ 2025 tới nay đã không phân bổ đều cho thị trường mà chỉ tập trung vào một số cổ phiếu vốn hóa lớn, đặc biệt là nhóm Vingroup (gồm VIC, VHM, VRE, và VPL). Số liệu thống kê từ VietstockFinance, so thời điểm hiện tại với đầu năm 2025 - khi VN-Index đạt 1,267 điểm, nhóm Vingroup đóng góp tới 546 điểm cho chỉ số với tỷ trọng về số điểm tăng ước tính lên tới 120%.
Nói cách khác, nếu bỏ đi các đóng góp này, chỉ số thậm chí đã đi lùi, cụ thể giảm khoảng 7.4%. Và nếu cũng với công thức ấy đưa ra so sánh với thời điểm đầu năm 2026, VN-Index thực tế đi lùi khoảng 15%. Đây là nguyên nhân chính dẫn đến nghịch lý “chỉ số vùng đỉnh, cổ phiếu trà đá gia tăng”.
Cổ phiếu chìm sâu vùng trà đá, khi nào mới nổi lên?
Dòng tiền không biết nói dối. Dù có sự phân bổ bất cân xứng, giá cổ phiếu về mặt bản chất phụ thuộc vào cung - cầu, đồng thời cũng không thể kỳ vọng nhà đầu tư dồn tiền vào những cổ phiếu bất ổn. Và thực tế, đa phần, các mã giá quá rẻ thường đi kèm với những câu chuyện sâu xa hơn, hay đơn giản là nội tại có vấn đề.
Minh họa: AI
Đơn cử, VPG liên tục vào diện cảnh báo của HOSE với các vi phạm công bố thông tin. Tình hình kinh doanh cũng không mấy sáng sủa với khoản lỗ ròng 66 tỷ đồng trong 6 tháng đầu năm 2026 (cùng kỳ lãi 47 tỷ đồng). Một phần nguyên nhân đến từ việc 2 nguyên lãnh đạo là Chủ tịch HĐQT Nguyễn Văn Bình và Tổng Giám đốc Nguyễn Văn Đức bị khởi tố về tội đưa hối lộ vào giữa năm 2025, liên quan đến vụ án xảy ra tại Công ty TNHH Khoáng sản và Luyện Kim Việt Trung.
Đối với DRH, phần lớn mức giảm đến từ chuỗi giảm sàn 5 phiên liên tiếp 05-09/10. Từ mức 1,500 đồng/cp tại phiên 02/10, thị giá lao dốc về mức 1,070 đồng/cp kết phiên 09/10, tương ứng giảm khoảng 29%.
Diễn biến giảm sàn xảy ra sau khi HOSE thông báo đưa DRH sang diện kiểm soát từ 09/10. Chuỗi “lau sàn” của DRH cũng chấm dứt từ 12/10 - là thời điểm cổ phiếu này chính thức bị đình chỉ giao dịch vì các vi phạm nghĩa vụ công bố thông tin về BCTC kiểm toán 2025. Không chỉ vậy, DRH đồng thời thuộc nhiều diện xử lý khác như cảnh báo do lỗ lũy kế, cũng như đã quá 6 tháng kể từ ngày kết thúc năm tài chính mà vẫn chưa tổ chức họp ĐHĐCĐ thường niên 2026. HOSE cũng cho biết nếu kết thúc năm 2026, DRH vẫn chưa hoàn tất nghĩa vụ công bố thông tin, cổ phiếu này sẽ bị hủy niêm yết bắt buộc.
Đáng nói, khi phải giải trình, DRH đã tung ra văn bản mang tính chất “văn mẫu”, nhận định đây là “sự việc khách quan, giá được điều chỉnh theo cung cầu thị trường”, đồng thời khẳng định hoạt động kinh doanh vẫn diễn ra bình thường. Chuỗi giảm sàn của DRH là minh chứng cho thấy việc công bố thông tin “cho có” không phải cách giải quyết khủng hoảng phù hợp trong bối cảnh thị trường đã nâng hạng cùng chuẩn minh bạch được nâng cấp.
Ví dụ đáng chú ý khác là KOS với chuỗi giảm sàn 17 phiên kể từ ngày 21/09. Từ mức giá 33,000 đồng/cp, KOS rơi tự do về dưới mệnh. Phiên 13/10, giá KOS chỉ còn 8,960 đồng/cp, tương đương mức giảm 73% (77% nếu so với đầu năm).
Cho 5 phiên sàn đầu tiên, giải trình của KOS có khá nhiều thông tin. Doanh nghiệp cho rằng diễn biến giảm giá theo quán tính của thị trường, gây áp lực tâm lý bán lên nhà đầu tư; đồng thời cho rằng một số công ty chứng khoán giảm tỷ trọng cấp margin với KOS làm tăng áp lực bán, khiến giá cổ phiếu giảm liên tiếp và ảnh hưởng thanh khoản. KOS khẳng định các mảng cốt lõi như đầu tư, phát triển dự án bất động sản, năng lượng tái tạo và khả năng vận hành đều chưa có biến động bất thường.
Tuy nhiên, với giải trình cho các mức sàn tiếp theo, KOS vẫn giữ nguyên nội dung trên. Nhìn ở góc độ khác, việc này cũng tương tự câu chuyện “giải trình cho có”, và hệ quả là đà giảm chưa có dấu hiệu dừng lại với hàng chục triệu cổ phiếu chất sàn mỗi phiên.
VN-Index đã bước sang trang mới với câu chuyện nâng hạng, đồng nghĩa các tiêu chuẩn khắt khe hơn đã được thiết lập. Trong môi trường này, những văn bản giải trình "văn mẫu", sự né tránh trách nhiệm hay mập mờ trong công bố thông tin sẽ chỉ càng đẩy thị giá chìm sâu. Để những cổ phiếu “trà đá” có thể thực sự nổi lên, phải bắt nguồn từ nội tại: minh bạch hoạt động, tuân thủ kỷ luật thông tin và đưa doanh nghiệp quay trở lại với giá trị cốt lõi để tạo ra lợi nhuận thực chất.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


