





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu cần quan tâm: ANV và DPM
Hai cổ phiếu ANV và DPM đang được đánh giá tích cực với giá mục tiêu lần lượt 24.400 đồng và 26.600 đồng/cổ phiếu, nhờ triển vọng tăng trưởng xuất khẩu thủy sản và khả năng duy trì lợi nhuận của ngành phân bón.
Dù cùng sở hữu dư địa định giá đáng chú ý, động lực tăng trưởng của hai doanh nghiệp lại đến từ những yếu tố khác biệt.
ANV kỳ vọng phục hồi từ thị trường xuất khẩu
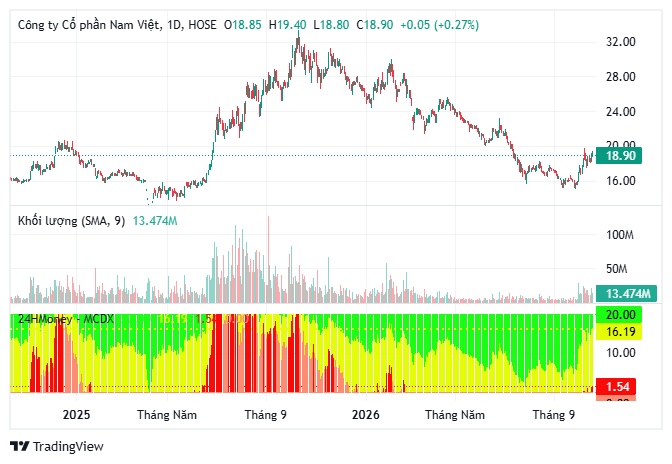
Cổ phiếu Công ty Cổ phần Nam Việt (ANV) được Chứng khoán Rồng Việt (VDSC) xác định giá mục tiêu 24.400 đồng/cổ phiếu, tương ứng tiềm năng tăng giá khoảng 35%. Nếu tính thêm cổ tức tiền mặt dự kiến 500 đồng/cổ phiếu, tổng mức sinh lời kỳ vọng theo báo cáo đạt 60% so với mức giá tham chiếu được sử dụng.
Động lực dài hạn của ANV đến từ chiến lược mở rộng xuất khẩu cá tra và cá rô phi sang Mỹ, Brazil, đồng thời giảm tỷ trọng tại các thị trường có biên lợi nhuận thấp như Trung Quốc.
VDSC dự báo doanh thu ANV tăng trưởng kép khoảng 9% mỗi năm trong giai đoạn 2026–2030. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ được kỳ vọng tăng trưởng bình quân 10% trong giai đoạn 2027–2030, sau khi trải qua năm 2026 tương đối khó khăn.
Về định giá, P/E dự phóng năm 2026 và 2027 lần lượt đạt 9,3 lần và 8,4 lần. Tuy nhiên, biến động giá nguyên liệu, nhu cầu nhập khẩu và cạnh tranh tại thị trường quốc tế vẫn có thể ảnh hưởng biên lợi nhuận.
DPM hưởng lợi từ chu kỳ phân bón
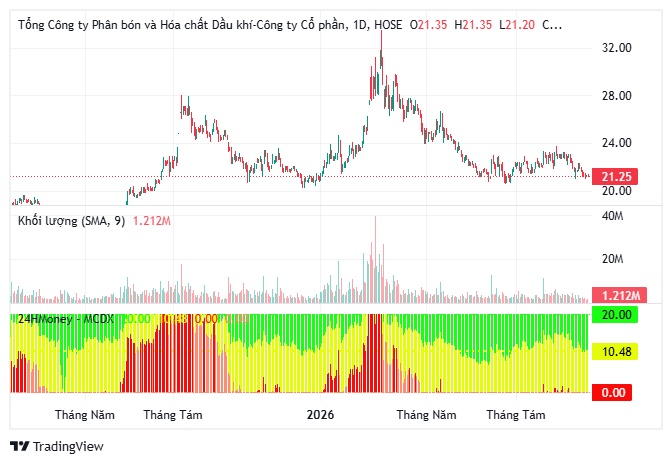
Đối với Tổng công ty Phân bón và Hóa chất Dầu khí (DPM), VDSC đưa ra giá mục tiêu 26.600 đồng/cổ phiếu, với tổng mức sinh lời kỳ vọng khoảng 30% khi tính cả cổ tức tiền mặt dự kiến 1.500 đồng/cổ phiếu.
Kết quả kinh doanh quý II/2026 cho thấy lợi nhuận trước thuế đạt 1.115 tỷ đồng, tăng 123% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 906 tỷ đồng, tăng 125%.
Trên cơ sở đó, lợi nhuận sau thuế thuộc cổ đông công ty mẹ cả năm 2026 được dự báo đạt 1.918 tỷ đồng.
DPM đang giao dịch quanh mức P/E 8,5 lần và P/B 1,3 lần theo dữ liệu định giá trong báo cáo phân tích. Chính sách cổ tức tiền mặt tạo thêm yếu tố hỗ trợ cho cổ phiếu.
Dù vậy, triển vọng lợi nhuận vẫn phụ thuộc đáng kể vào giá urê, chi phí khí đầu vào và diễn biến cung cầu phân bón.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


