





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Chứng khoán Việt đang rẻ đến mức nào?
Thị trường chứng khoán Việt Nam trải qua năm 2026 đầy thử thách khi đà tăng tập trung vào số ít cổ phiếu, trong khi phần lớn doanh nghiệp dù tăng trưởng lợi nhuận vẫn chưa được phản ánh tương xứng vào thị giá. Đáng chú ý, nhiều cổ phiếu đang được định giá thấp ngang những giai đoạn khủng hoảng trước đây.
Khối ngoại bán ròng khoảng 9 tỷ USD trong giai đoạn 2025–2026, thanh khoản suy yếu và lãi suất cao tiếp tục gây sức ép. Tuy nhiên, triển vọng lợi nhuận doanh nghiệp tăng gần 18% trong giai đoạn 2027–2028 đang mở ra kỳ vọng tái định giá thị trường.
Bức tranh chứng khoán Việt Nam năm 2026 cho thấy nghịch lý đáng chú ý khi kết quả kinh doanh doanh nghiệp tăng trưởng tích cực nhưng hiệu suất đầu tư lại kém khả quan.
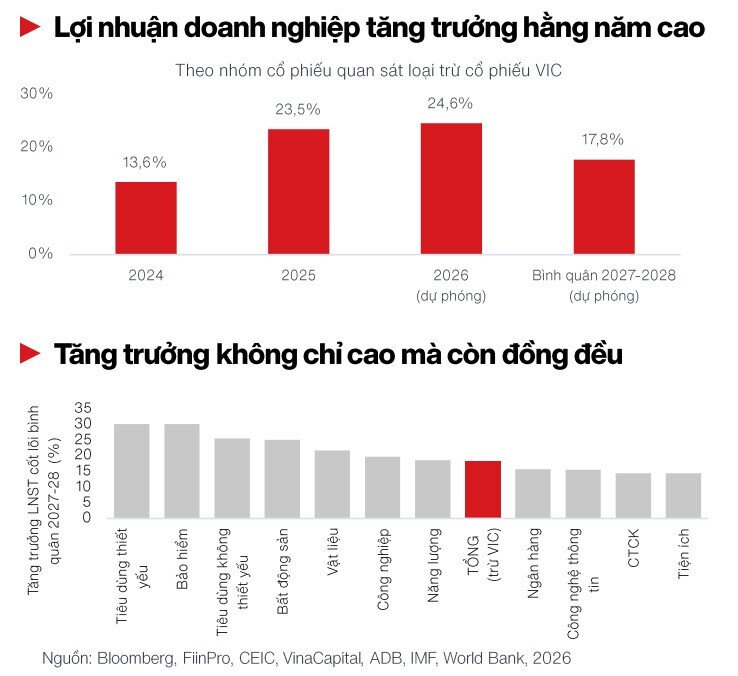
Lợi nhuận doanh nghiệp tăng trưởng cao và đồng đều - củng cố nền tảng và sức hút của TTCK trong dài hạn
Đến cuối tháng 9, thị trường ghi nhận mức giảm nhẹ. Nếu loại trừ cổ phiếu Vingroup (VIC), phần còn lại giảm khoảng 7%.
Trong giai đoạn từ đầu năm 2025 đến hết tháng 9/2026, mức sinh lời gần 40% của thị trường thực chất tập trung vào khoảng 12 doanh nghiệp. Khi loại trừ VIC, mức sinh lời chỉ còn khoảng 12%; nếu tiếp tục loại thêm một số cổ phiếu thuộc hệ sinh thái Vingroup, con số giảm xuống 4,6%.
Sự phân hóa khiến nhiều cổ phiếu gần như đứng giá hoặc giảm sâu dù doanh thu, lợi nhuận doanh nghiệp tiếp tục cải thiện.
Đáng chú ý, P/E dự phóng của VN-Index cho năm 2026 và 2027 lần lượt đạt 11,7 lần và 10,7 lần. Nếu loại trừ VIC, định giá giảm xuống chỉ còn 9,3 lần và 8,3 lần.
Đây là mặt bằng tương đương những giai đoạn biến động nghiêm trọng như đại dịch COVID-19 năm 2020, khủng hoảng trái phiếu năm 2022 và cú sốc thuế quan năm 2025.
Dòng vốn ngoại rút mạnh, cơ hội nằm ở lợi nhuận doanh nghiệp
Áp lực thanh khoản tiếp tục gia tăng khi lãi suất duy trì ở mức cao, làm giảm sức hấp dẫn tương đối của cổ phiếu so với tiền gửi.
Đặc biệt, lợi suất trái phiếu Mỹ tiến gần 5,5% khiến dòng vốn quốc tế có xu hướng thận trọng với các thị trường mới nổi.
Theo thống kê, khối ngoại đã bán ròng lũy kế khoảng 9 tỷ USD trong giai đoạn 2025–2026, kéo tỷ lệ sở hữu nước ngoài tại Việt Nam xuống khoảng 13%, thấp nhất trong một thập kỷ.
Dù vậy, triển vọng dài hạn vẫn được hỗ trợ bởi nền tảng lợi nhuận doanh nghiệp.
Giai đoạn 2027–2028, tăng trưởng lợi nhuận bình quân toàn thị trường, không tính các khoản bất thường, được dự báo đạt hơn 17%, tiệm cận 18%.
Một số doanh nghiệp như Bảo Việt (BVH), Gemadept (GMD) và Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) đã ghi nhận hiệu suất cổ phiếu tương đối tích cực từ đầu năm.
Ở góc độ ngành, bảo hiểm hưởng lợi từ quy mô thị trường mở rộng, logistics gắn với thương mại và đầu tư hạ tầng, trong khi dịch vụ dầu khí có động lực từ nhu cầu thăm dò, khai thác.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


