





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Chứng khoán sắp hết ngày giông bão?
Sau hai tháng liên tiếp điều chỉnh, thị trường chứng khoán Việt Nam đang xuất hiện những tín hiệu đáng chú ý khi định giá nhiều cổ phiếu trở về vùng thấp. SSI Research nhận định VN-Index có khả năng hình thành đáy ngắn hạn trong tháng 11, trong bối cảnh thống kê lịch sử từng ghi nhận mức phục hồi bình quân khoảng 19% từ vùng đáy đến đỉnh quý I năm sau.
Đáng chú ý, P/E dự phóng năm 2026 của thị trường chỉ còn 11,7 lần, thậm chí xuống khoảng 9 lần nếu loại trừ nhóm Vingroup. Tuy nhiên, thanh khoản suy yếu và áp lực bán ròng từ khối ngoại vẫn là những yếu tố có thể cản trở đà phục hồi.
Thị trường chứng khoán Việt Nam khép lại tháng 10 với VN-Index ở mức 1.741,6 điểm, giảm 1,5% so với tháng trước và thấp hơn 9,7% so với đỉnh năm.
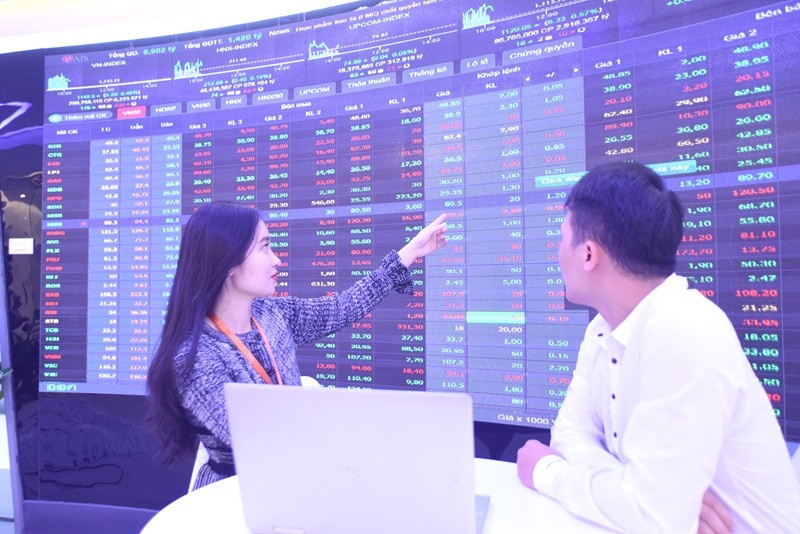
Áp lực điều chỉnh thực tế lớn hơn mức giảm của chỉ số. Nếu loại trừ bốn cổ phiếu VIC, VHM, VRE và VPL, VN-Index giảm khoảng 2,6% trong tháng.
Thanh khoản cũng suy yếu rõ rệt khi giá trị giao dịch bình quân chỉ đạt khoảng 17.200 tỷ đồng mỗi phiên, thấp nhất trong 10 tháng và giảm hơn 30% so với mức bình quân cùng giai đoạn.
Trong khi đó, khối ngoại bán ròng khoảng 20.800 tỷ đồng trong tháng 10, đưa tổng giá trị bán ròng 10 tháng lên 119.100 tỷ đồng.
Dù vậy, SSI Research cho rằng nhịp giảm vừa qua đã phần nào phản ánh những rủi ro về tăng trưởng lợi nhuận và điều kiện tài chính vào giá cổ phiếu.
Định giá thấp mở ra kỳ vọng phục hồi
Theo SSI Research, P/E dự phóng năm 2026 của VN-Index hiện khoảng 11,7 lần. Nếu loại trừ nhóm Vingroup, mức định giá giảm xuống 9 lần, tiệm cận những vùng thấp từng xuất hiện khi thị trường chịu cú sốc lớn.
Đối với năm 2027, P/E dự phóng lần lượt là 10,7 lần và 8,1 lần nếu không tính nhóm Vingroup.
Đáng chú ý, thống kê từ bốn năm có kỳ nghỉ Quốc khánh kéo dài bốn ngày cho thấy thị trường thường tăng trong tháng 8, điều chỉnh vào tháng 9–10 và hình thành vùng đáy trong tháng 11.
Sau khi tạo đáy, VN-Index từng ghi nhận mức tăng bình quân khoảng 19% trước khi đạt đỉnh vào quý I năm tiếp theo.
Tuy nhiên, đây chỉ là thống kê lịch sử trên số lượng quan sát hạn chế, không đồng nghĩa thị trường chắc chắn lặp lại kịch bản tương tự.
Động lực nào cho cú đảo chiều?
Ở góc độ vĩ mô, tăng trưởng kinh tế tiếp tục là yếu tố hỗ trợ triển vọng lợi nhuận doanh nghiệp.
GDP quý III tăng 9,95%, đưa mức tăng trưởng chín tháng lên 9,01%. Sản xuất công nghiệp tháng 10 tăng 15% so với cùng kỳ, trong khi giải ngân đầu tư công đạt 74,1% kế hoạch năm.
Đáng chú ý, khoảng 350.000 tỷ đồng vốn đầu tư công vẫn cần được giải ngân, tạo dư địa hoạt động cho các doanh nghiệp xây dựng, vật liệu và hạ tầng.
Mặt bằng lãi suất huy động giảm khoảng 0,5–0,7 điểm phần trăm cũng góp phần giảm áp lực chi phí vốn, đặc biệt với những doanh nghiệp có nhu cầu vay nợ lớn.
Trong nhóm ngành, ngân hàng, thép, bán lẻ và vật liệu xây dựng có thể chịu tác động tích cực nếu tín dụng, tiêu dùng và đầu tư công cải thiện.
Tuy nhiên, triển vọng thị trường vẫn đối mặt thách thức từ tăng trưởng lợi nhuận quý IV có thể chậm lại, dòng tiền ngoại chưa ổn định và dư nợ cho vay ký quỹ ở mức cao.
Vì vậy, khả năng tạo đáy của VN-Index không chỉ phụ thuộc vào định giá thấp mà còn cần sự cải thiện thực chất về thanh khoản, lợi nhuận doanh nghiệp và sức cầu trên thị trường.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


