





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bảng giá đất được giữ ổn định 3 năm, tài sản bảo đảm lại có thêm một mức trần
Dự thảo Luật Đất đai (sửa đổi) đề xuất bảng giá đất và hệ số điều chỉnh giá đất do HĐND cấp tỉnh quyết định định kỳ 3 năm một lần, đồng thời bãi bỏ cơ chế giá đất cụ thể. Khi bảng giá nhân hệ số điều chỉnh trở thành căn cứ chung cho thu ngân sách, đấu giá và bồi thường, khoảng cách giữa giá Nhà nước và giá giao dịch không còn được thu hẹp theo từng dự án. Hệ quả có thể lan tới cách ngân hàng xác định giá trị tài sản bảo đảm, nhất là tại các khu vực nằm trong quy hoạch thu hồi đất.
Sáng ngày 29/10, Quốc hội thảo luận tại hội trường về dự thảo Luật Đất đai (sửa đổi), một ngày sau khi Bộ Nông nghiệp và Môi trường, cơ quan chủ trì soạn thảo, trình báo cáo tiếp thu, giải trình ý kiến đại biểu. Nội dung về tài chính đất đai và giá đất do Bộ Tài chính tiếp thu, trong đó chu kỳ bảng giá đất được giữ ở mức 3 năm thay vì hằng năm như Luật Đất đai 2024. Theo báo cáo, đa số đại biểu tán thành chu kỳ này vì tính ổn định và khả năng dự báo.
Thay đổi về chu kỳ đi kèm một thay đổi lớn hơn về phương pháp. Theo dự thảo, Chính phủ đề xuất bỏ quy định về giá đất cụ thể và tổ chức tư vấn xác định giá đất; phương pháp định giá là lấy bảng giá đất nhân với hệ số điều chỉnh giá đất (hệ số K), thay thế các phương pháp trước đây. Bảng giá và hệ số K được sử dụng đồng bộ cho thu ngân sách từ đất, giá khởi điểm đấu giá, bồi thường khi thu hồi đất, cổ phần hóa và các khoản thuế, phí liên quan.
Mức độ thay đổi này đồng nghĩa giá đất do Nhà nước quyết định sẽ trở thành một mức giá tham chiếu chung, được cập nhật theo chu kỳ 3 năm. Bộ Tài chính giải thích mức giá này không đồng nhất với giá giao dịch đơn lẻ mà dựa trên mặt bằng giá tổng hợp từ lượng lớn dữ liệu. Nếu được Quốc hội thông qua trong kỳ họp quý 4/2026, luật dự kiến có hiệu lực từ ngày 01/03/2027.
Để hiểu tác động lên giá đất, cần nhìn vào thứ thực sự được giữ cố định trong 3 năm. Đó không phải giá giao dịch trên thị trường, mà là nghĩa vụ tài chính về đất: tiền sử dụng đất, tiền thuê đất, chi phí chuyển mục đích và các khoản thuế, phí tính trên bảng giá. Bộ Tài chính cho rằng điều chỉnh hằng năm khiến nghĩa vụ này biến động thường xuyên, ảnh hưởng tới khả năng dự báo chi phí của người dân và doanh nghiệp.
Cơ chế tác động vận hành theo nguyên tắc của phương pháp thặng dư: giá trị đất bằng doanh thu phát triển dự kiến trừ đi chi phí và lợi nhuận kỳ vọng của nhà phát triển. Khi chi phí đất được biết trước trong 3 năm, phần bù rủi ro mà chủ đầu tư áp vào phương án tài chính có thể giảm. Độ bất định thấp hơn vì vậy khiến giá trị đất tính ra cao hơn, thay vì thấp hơn.
Hệ quả thứ hai là nhịp điều chỉnh theo từng bậc. Năm 2025, dự thảo bảng giá đất lần đầu của Hà Nội đề xuất mức tăng bình quân khoảng 26% so với năm 2025, trong khi khu vực trung tâm chỉ tăng khoảng 2%, với mức giá cao nhất vượt 700 triệu đồng/m2. Với chu kỳ 3 năm, làn sóng hoàn tất thủ tục trước mốc bảng giá mới có thể lặp lại theo chu kỳ thay vì diễn ra hằng năm.
Dự thảo vẫn để ngỏ cơ chế điều chỉnh giữa kỳ. Khoản 5 Điều 76 cho phép sửa đổi, điều chỉnh tăng hoặc giảm bảng giá và hệ số K khi có thay đổi về hạ tầng, quy hoạch, địa giới hành chính hoặc do yêu cầu quản lý giá đất. Bộ Tài chính cho biết Nghị định về giá đất sẽ quy định tiêu chí rà soát dựa trên biến động chỉ số giá nhà ở, giá vật liệu xây dựng, hạ tầng và quy hoạch.
Mức linh hoạt này đồng nghĩa trạng thái ổn định 3 năm áp dụng rõ nhất với các khu vực đô thị đã định hình. Tại các hành lang hạ tầng mới, bảng giá có thể được điều chỉnh theo sự kiện, khi một tuyến đường, một quy hoạch hay một ranh giới hành chính thay đổi. Đây cũng là những khu vực thu hút mạnh dòng vốn đầu tư bất động sản cá nhân trong vài năm gần đây.
So sánh cơ chế giá đất giữa luật hiện hành và dự thảo
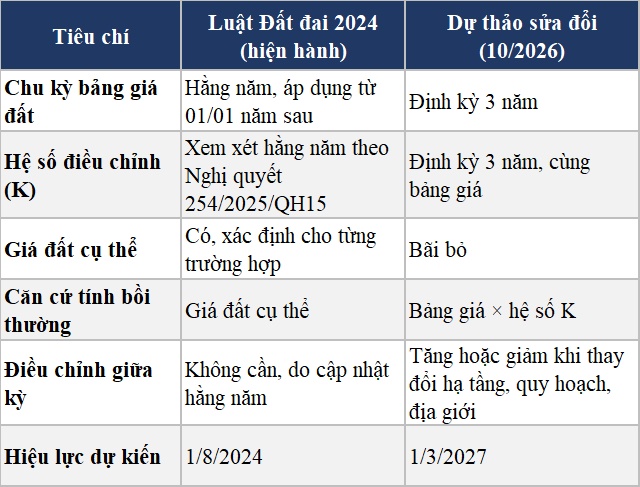
Nguồn: Tổng hợp từ dự thảo Luật Đất đai (sửa đổi), báo cáo tiếp thu ngày 28/10/2026
Sự thay đổi về chu kỳ và phương pháp không chỉ dừng ở chi phí của người sử dụng đất. Hiện tượng này là kết quả trực tiếp từ việc gộp mọi chức năng định giá vào một công thức duy nhất, và tác động tới một biến số ít được nhắc tới trong thảo luận: giá trị thu hồi của tài sản bảo đảm khi đất bị Nhà nước thu hồi.
Bồi thường theo công thức đặt trần cho tài sản bảo đảm
Theo Luật Đất đai 2024, tiền bồi thường khi Nhà nước thu hồi đất được tính theo giá đất cụ thể, xác định riêng cho từng trường hợp. Dự thảo mới chuyển căn cứ bồi thường sang bảng giá nhân hệ số K, cập nhật cùng chu kỳ 3 năm. Khoản tiền người sử dụng đất nhận được vì vậy gắn với mức giá Nhà nước, không gắn với giá giao dịch tại thời điểm thu hồi.
Với hệ thống ngân hàng, điều này tác động tới giá trị thực hiện được của tài sản bảo đảm. Theo thông lệ phổ biến, các ngân hàng thương mại xác định giá trị bất động sản thế chấp dựa trên giá giao dịch và giá chào bán đã chiết khấu tại khu vực lân cận, sau đó cho vay ở tỷ lệ khoảng 60-70% giá trị định giá. Bảng giá Nhà nước thường chỉ được dùng làm mức sàn tham chiếu trong quy trình này.
Một phép tính giả định cho thấy cơ chế. Lô đất có giá thị trường 200 triệu đồng/m2, ngân hàng cho vay 60%, tương đương 120 triệu đồng/m2. Nếu bảng giá nhân hệ số K tại vị trí đó chỉ bằng 60% giá thị trường, tiền bồi thường khi thu hồi vừa đủ bù dư nợ gốc, không còn phần đệm cho lãi, phí phạt và chi phí thời gian.
Áp lực tiếp tục lan sang trích lập dự phòng. Theo Thông tư 11/2021/TT-NHNN, tài sản bảo đảm là bất động sản chỉ được khấu trừ khi thời gian xử lý dự kiến không quá 2 năm, và tỷ lệ khấu trừ phải thấp hơn với tài sản có thanh khoản kém, biến động giá lớn. Một số ngân hàng từng phản ánh thủ tục gán nợ hay đấu giá phụ thuộc nhiều yếu tố pháp lý ngoài tầm kiểm soát, khiến mốc 2 năm gây áp lực trích lập.
Khoản vay có tài sản nằm trong vùng giải phóng mặt bằng kéo dài vì vậy chịu sức ép từ hai phía. Giá trị khấu trừ bị giới hạn bởi mức giá Nhà nước, trong khi thời gian xử lý có thể vượt ngưỡng 2 năm. Rủi ro tập trung nhiều hơn tại các khu vực có kế hoạch giãn dân nội đô, hành lang hạ tầng lớn và đô thị mới, nơi chênh lệch giữa giá giao dịch và giá Nhà nước thường lớn nhất.
Chênh lệch giữa hai mức giá không phải một đại lượng cố định. Hiện tượng này là kết quả trực tiếp từ chu kỳ cập nhật của giá Nhà nước kết hợp cùng chu kỳ của thị trường, và có thể nới rộng hoặc thu hẹp tùy giai đoạn.
Theo dự thảo, việc định giá đất phải dựa trên dữ liệu đất đai và dữ liệu chuyên ngành có liên quan. Cùng lúc, bảng giá nhân hệ số K là một trong các căn cứ xác định thuế, phí liên quan đến đất. Khi nghĩa vụ thuế gắn với mức giá này, giá khai báo trong hợp đồng có xu hướng xích lại gần giá Nhà nước, khiến dữ liệu giao dịch phản chiếu ngược chính mức giá đã ban hành.
Với bộ phận thẩm định giá tại ngân hàng, dữ liệu giao dịch là đầu vào chính của phương pháp so sánh. Khi giá đăng ký mất dần tín hiệu thị trường, thẩm định viên phải dựa nhiều hơn vào giá chào bán và khảo sát, vốn biến động mạnh và khó kiểm chứng. Độ chênh giữa các kết quả định giá cho cùng một tài sản vì vậy có thể tăng lên.
Trong giai đoạn thị trường đi lên, giá Nhà nước giữ cố định 3 năm khiến tiền bồi thường tụt lại phía sau giá giao dịch. Giá trị thu hồi của tài sản trong vùng quy hoạch vì vậy thấp hơn giá trị ngân hàng ghi nhận khi cấp tín dụng. Khoảng chênh này nới rộng dần cho tới kỳ điều chỉnh tiếp theo.
Ngược lại, khi thị trường suy yếu, dự thảo cho phép điều chỉnh giảm bảng giá giữa kỳ, nhưng tiền thu từ đất là nguồn thu quan trọng của ngân sách địa phương. Nếu điều chỉnh giảm diễn ra chậm, mức giá sàn tham chiếu đứng ở vùng cao trong khi thanh khoản thị trường suy giảm. Ngân hàng neo định giá vào mức sàn này có thể ghi nhận giá trị tài sản bảo đảm cao hơn giá có thể bán được.
Nói cách khác, bên cho vay chịu bất lợi ở cả hai chiều của chu kỳ giá.
Thảo luận tại tổ, nhiều đại biểu Quốc hội đề nghị làm rõ ngưỡng bắt buộc rà soát bảng giá giữa kỳ, như mức biến động giá giao dịch hay chênh lệch với giá trúng đấu giá, cùng trách nhiệm báo cáo kể cả khi không điều chỉnh. Bộ Tài chính cho biết các tiêu chí này sẽ được nghiên cứu quy định tại Nghị định về giá đất. Nội dung Nghị định vì vậy sẽ quyết định độ trễ thực tế giữa giá Nhà nước và giá thị trường.
Đề xuất chu kỳ 3 năm cho thấy chính sách giá đất đang chuyển từ cập nhật liên tục sang ổn định có kiểm soát. Đây không phải kịch bản gây sốc cho thị trường, bởi cơ chế điều chỉnh giữa kỳ vẫn tồn tại và các kỹ thuật định giá sẽ được chi tiết hóa ở cấp Nghị định. Tuy nhiên, việc bãi bỏ giá đất cụ thể khiến mức giá Nhà nước trở thành mức trần thực tế cho giá trị thu hồi của tài sản nằm trong vùng quy hoạch.
Đối với hệ thống ngân hàng, thay đổi này mang lại bài học lớn về rủi ro chênh lệch giữa hai thước đo giá: giá trị định giá theo thị trường chỉ phản ánh đúng khả năng thu hồi nợ khi tài sản nằm ngoài phạm vi tác động của quyết định thu hồi đất. Các khoản vay thế chấp đất tại vùng hạ tầng và quy hoạch có thể cần được rà soát lại tỷ lệ cho vay và giá trị khấu trừ.
Đối với người sử dụng đất và tổ chức tín dụng, quá trình điều chỉnh mô hình định giá theo cơ chế mới sẽ diễn ra trong giai đoạn từ khi luật có hiệu lực tới kỳ bảng giá đầu tiên theo chu kỳ 3 năm. Nghị định về giá đất sẽ là văn bản quyết định quy mô của khoảng chênh này.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


