





 Pro
1.1K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ba thập kỷ tăng trưởng đã kết thúc, Trung Quốc bước vào giai đoạn mới
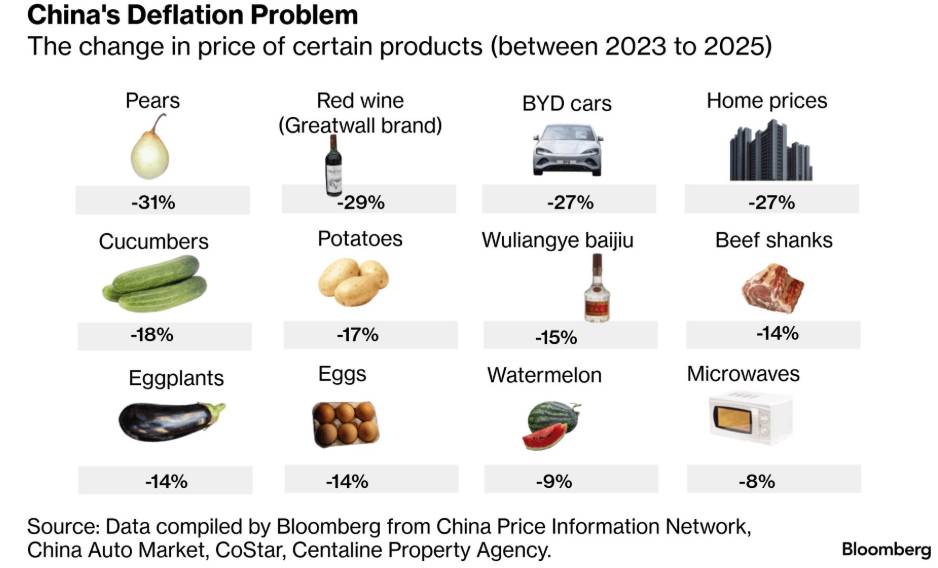
Giá nhà giảm 30% so với mức đỉnh, tỷ lệ sinh thấp nhất kể từ năm 1949, dân số trong độ tuổi lao động giảm, tỷ lệ thất nghiệp thanh niên tăng cao và phụ thuộc vào xuất khẩu ở mức cao nhất kể từ năm 1997, tất cả diễn ra trong bối cảnh giảm phát kéo dài ba năm. Trung Quốc, quốc gia từng được xem là cỗ máy tăng trưởng không thể tránh khỏi, đang trở nên phức tạp hơn nhiều đối với việc đầu tư.
Đối với hai thế hệ nhà đầu tư toàn cầu, quỹ đạo phát triển kinh tế của Trung Quốc là một trong những chủ đề vĩ mô đáng tin cậy nhất: một quốc gia với 1,4 tỷ dân đang công nghiệp hóa, đô thị hóa và tăng trưởng thu nhập ở mức hai chữ số hàng năm, tiêu thụ hàng hóa nguyên liệu, sản xuất hàng hóa và tạo ra lợi nhuận cho bất kỳ ai đầu tư dọc theo con đường phát triển của nước này. Động lực cấu trúc dường như đủ mạnh để vượt qua hầu hết các sai lầm chính sách, hầu hết các cú sốc bên ngoài và hầu hết các trở ngại về nhân khẩu học có thể đã làm chệch hướng một nền kinh tế nhỏ hơn.
Thông báo ngày 5 tháng 3 của chính phủ Trung Quốc về mục tiêu tăng trưởng năm 2026 từ 4,5% đến 5%, mục tiêu ít tham vọng nhất kể từ năm 1991, đánh dấu sự thừa nhận chính thức về mặt thể chế rằng kỷ nguyên tăng trưởng dường như không thể tránh khỏi đã kết thúc. Các yếu tố cụ thể dẫn đến việc hạ mục tiêu này không mang tính chu kỳ, không tạm thời và không thể giải quyết bằng các công cụ chính sách tiêu chuẩn mà Bắc Kinh đã sử dụng trong các đợt suy thoái trước đây. Chúng mang tính cấu trúc, nhân khẩu học và đan xen sâu sắc với nhau theo những cách khiến mỗi vấn đề riêng lẻ trở nên khó giải quyết hơn do sự hiện diện đồng thời của các vấn đề khác.
Đối với các nhà đầu tư quản lý danh mục đầu tư toàn cầu có sự hiện diện của Trung Quốc, sự chuyển dịch từ câu chuyện tăng trưởng mang tính cấu trúc sang câu chuyện về những thách thức mang tính cấu trúc đòi hỏi một khuôn khổ phân tích hoàn toàn khác so với khuôn khổ đã chi phối các quyết định phân bổ vốn vào Trung Quốc trong ba thập kỷ qua. Luận điểm vĩ mô không còn đơn giản là "mua cổ phiếu Trung Quốc như động lực tăng trưởng của nền kinh tế toàn cầu". Đó là một câu hỏi tinh tế hơn và cụ thể hơn về mặt địa lý: những thành phần nào của nền kinh tế Trung Quốc thực sự được bảo vệ khỏi những thách thức mang tính cấu trúc, những thành phần nào bị ảnh hưởng trực tiếp bởi chúng, và sự tương tác giữa những thách thức này và phản ứng chính sách của Trung Quốc có ý nghĩa gì đối với thị trường hàng hóa toàn cầu, chuỗi cung ứng công nghệ và động lực cạnh tranh trên khắp châu Á?
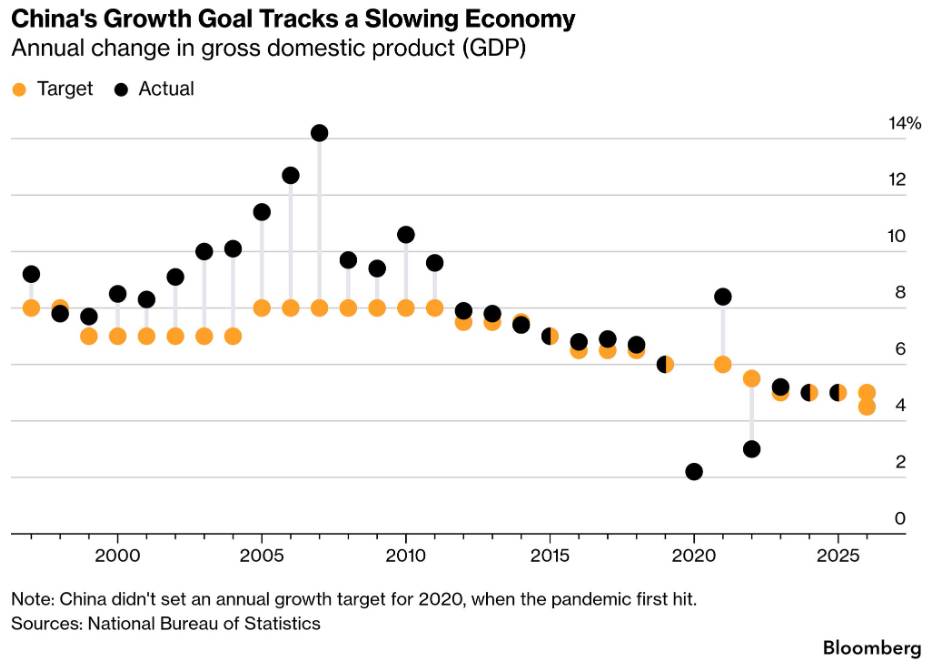
Thị trường bất động sản: Giá giảm 30% mà không có dấu hiệu phục hồi rõ rệt.
Sự suy giảm của thị trường bất động sản Trung Quốc kể từ đỉnh điểm năm 2021, theo bất kỳ tiêu chuẩn lịch sử nào, là một trong những đợt giảm phát giá tài sản lớn nhất và có hậu quả nghiêm trọng nhất trong lịch sử kinh tế hiện đại. Theo ước tính của các nhà kinh tế, giá nhà trên toàn quốc đã giảm khoảng 30% so với mức đỉnh điểm, làm xói mòn tài sản hộ gia đình trên phạm vi rộng nhất của xã hội Trung Quốc: sở hữu bất động sản là phương tiện tích trữ tài sản chính của các hộ gia đình trung lưu Trung Quốc, tương tự như giá trị nhà ở là phương tiện tích trữ tài sản chính của các hộ gia đình trung lưu Mỹ, nhưng với mức độ tập trung tài sản hộ gia đình cao hơn nhiều.
Nguyên nhân dẫn đến sự thay đổi quy định là chiến dịch trấn áp việc vay nợ quá mức của các nhà phát triển bất động sản năm 2020, một biện pháp cần thiết và cuối cùng là đã quá muộn để khắc phục tình trạng vay nợ quá mức trong thập kỷ trước. Nhưng thời điểm thực hiện biện pháp này, trùng với thời điểm phong tỏa do đại dịch khiến doanh số bán hàng sụt giảm và niềm tin suy giảm, đã biến một chính sách điều chỉnh có chủ đích thành một vòng xoáy luẩn quẩn của nhu cầu giảm sút, nguồn tài chính thắt chặt, các dự án dang dở và các nhà phát triển vỡ nợ, mà ngành này vẫn chưa thể phục hồi bất chấp nhiều nỗ lực ổn định của chính phủ.
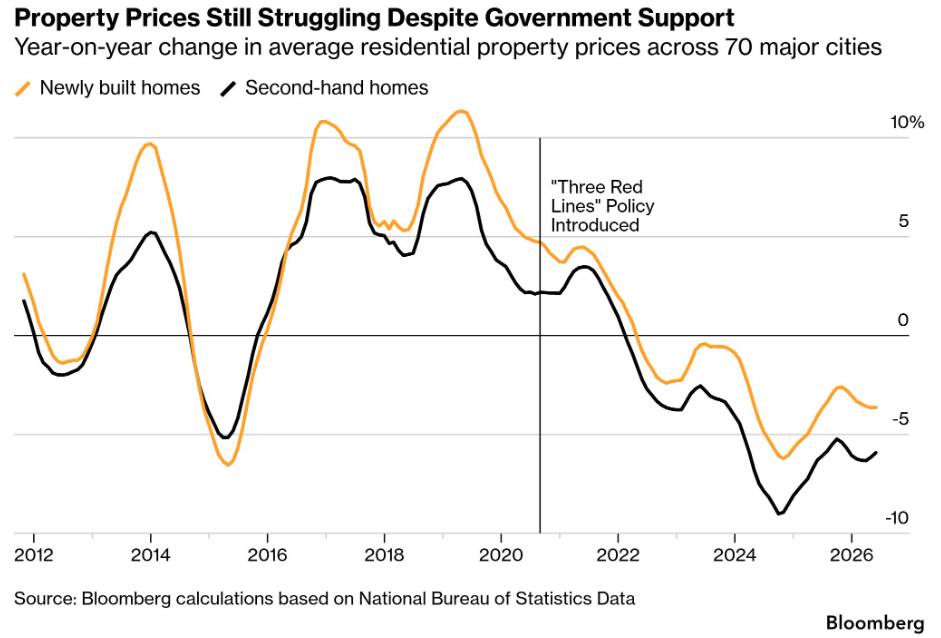
Những nỗ lực ổn định kinh tế kể từ giữa năm 2024, bao gồm việc cắt giảm lãi suất thế chấp đối với các khoản vay hiện có, nới lỏng các hạn chế mua nhà ở các thành phố lớn và giảm thuế giao dịch, đã tạo ra sự ổn định ngắn hạn chứ không phải là sự đảo chiều. Những người mua tiềm năng vẫn đang đứng ngoài cuộc không chủ yếu phản ứng với lãi suất thế chấp. Họ phản ứng với kỳ vọng giá nhà sẽ tiếp tục giảm và sự ngần ngại hợp lý khi gánh khoản nợ dài hạn cho những tài sản có thể tiếp tục mất giá, cùng một động lực kỳ vọng giảm phát mà Nhật Bản đã trải qua trong những thập kỷ khó khăn. Một khi kỳ vọng giảm phát giá bất động sản trở nên vững chắc, cơ chế truyền dẫn tiền tệ thông qua kênh nhà ở sẽ bị suy yếu nghiêm trọng: lãi suất thế chấp thấp hơn không kích thích việc mua nhà khi mức giảm giá dự kiến vượt quá lợi thế về chi phí sở hữu.
Quy mô đóng góp trước đây của ngành bất động sản vào tăng trưởng kinh tế Trung Quốc khiến cho hậu quả vĩ mô của sự đảo chiều này trở nên vô cùng lớn. Theo Bloomberg Economics, ở thời kỳ đỉnh cao, bất động sản và các ngành liên quan chiếm tới 25-30% GDP khi tính cả chuỗi cung ứng xây dựng. Tỷ lệ này dự kiến sẽ giảm xuống khoảng 17% vào năm 2030 khi Trung Quốc chuyển hướng sang sản xuất công nghệ cao và các ngành công nghiệp xanh. Các lĩnh vực mà Trung Quốc đang chuyển hướng tới đòi hỏi nhiều vốn hơn và tạo ra ít việc làm hơn, khiến chúng không đủ khả năng thay thế ngành bất động sản như một động lực thúc đẩy tăng trưởng kinh tế trên diện rộng, hỗ trợ thu nhập hộ gia đình và chi tiêu tiêu dùng.
Đối với thị trường hàng hóa toàn cầu, sự suy giảm mang tính cấu trúc trong đóng góp của lĩnh vực bất động sản Trung Quốc vào GDP chính là câu chuyện về nhu cầu mà bài phê bình về chu kỳ siêu tăng trưởng hàng hóa trước đó trong loạt bài này đã chỉ ra là thách thức cơ bản nhất đối với luận điểm đơn giản "Ấn Độ thay thế Trung Quốc": Trung Quốc từng tiêu thụ 25-30% lượng thép, đồng, nhôm và xi măng toàn cầu thông qua lĩnh vực bất động sản đang được thay thế bởi một Trung Quốc mà động lực tăng trưởng chính là sản xuất phần cứng AI, xe điện và cơ sở hạ tầng năng lượng sạch, tất cả đều có cường độ hàng hóa khác nhau và thấp hơn đáng kể trên mỗi đô la sản lượng.
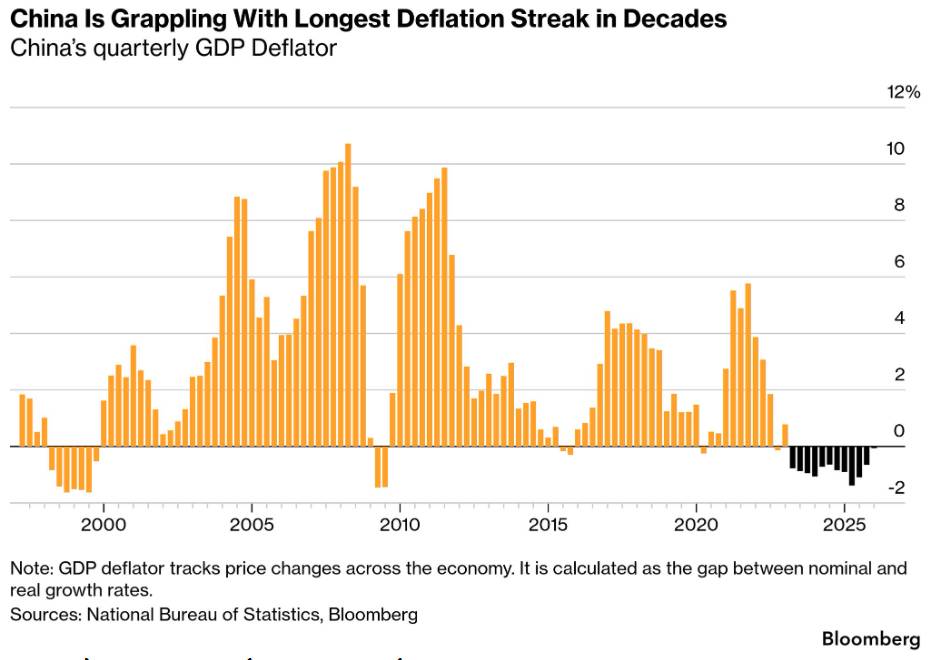
Bẫy giảm phát: Ba năm giá cả giảm và khó khăn trong việc thoát khỏi bẫy.
Tình trạng giảm phát giá tiêu dùng ở Trung Quốc, kéo dài từ năm 2023 và được mô tả là chuỗi giảm phát dài nhất trong nhiều thập kỷ nếu xét theo chỉ số giảm phát GDP phản ánh xu hướng giá cả toàn nền kinh tế, thể hiện hậu quả về mặt tiền tệ của sự suy giảm giá trị tài sản, sự yếu kém của nhu cầu và năng lực sản xuất dư thừa, những yếu tố đã kết hợp lại làm giảm sức mạnh định giá trên toàn nền kinh tế Trung Quốc.
Động lực giảm phát tự củng cố theo cách mà các nhà kinh tế vĩ mô từ thời Keynes đã hiểu và lo ngại: nếu người tiêu dùng kỳ vọng giá cả sẽ giảm, họ sẽ trì hoãn việc mua hàng, điều này làm giảm nhu cầu, khiến giá cả tiếp tục giảm, điều này củng cố kỳ vọng, và kéo dài sự trì hoãn. Kinh nghiệm của Nhật Bản, được trích dẫn rộng rãi trong suốt loạt bài này như là tiền lệ phù hợp nhất cho quỹ đạo thị trường bất động sản của Trung Quốc, cũng là tiền lệ phù hợp nhất cho khó khăn trong việc thoát khỏi giảm phát một khi nó đã ăn sâu: Ngân hàng Nhật Bản đã dành khoảng hai thập kỷ để cố gắng tạo ra lạm phát bền vững trong một nền kinh tế mà kỳ vọng giảm phát đã trở nên ăn sâu vào cấu trúc, mà không đạt được thành công đáng kể.
Chính phủ Trung Quốc đã thừa nhận mức độ nghiêm trọng của xu hướng giảm phát bằng cách gọi thẳng "cạnh tranh quá mức" hay "sự thoái hóa" là một vấn đề kinh tế vĩ mô và coi việc khôi phục quyền định giá của doanh nghiệp là ưu tiên chính sách hàng đầu. Các cuộc chiến giá cả giữa các ngành công nghiệp, từ xe điện đến giao đồ ăn, đang bị ngăn chặn một cách tích cực vì chúng gây tổn hại đến lợi nhuận của doanh nghiệp và do đó ảnh hưởng đến tiền lương, với mục đích cuối cùng là khôi phục tăng trưởng thu nhập hộ gia đình, từ đó hỗ trợ tiêu dùng. Đây là một sự thay đổi chính sách thực sự và quan trọng về mặt phân tích, nhưng thời gian thực hiện và hiệu quả của nó vẫn chưa chắc chắn, bởi vì quyền định giá trong các ngành công nghiệp cạnh tranh phụ thuộc vào cấu trúc thị trường và điều kiện cầu chứ không chỉ đơn thuần là sự ưu tiên của chính phủ.
Kênh phá hủy tài sản bất động sản tạo thêm một khía cạnh cụ thể cho vấn đề giảm phát mà chính sách tiền tệ đơn thuần không thể giải quyết. Niềm tin của người tiêu dùng và xu hướng chi tiêu bị kìm hãm bởi sự sụt giảm 30% giá trị nhà ở, không phải vì người tiêu dùng có ít thu nhập hơn trên cơ sở dòng tiền mà vì họ có ít tài sản hơn trên cơ sở tích lũy, và hiệu ứng tài sản đối với tiêu dùng được ghi nhận trong cả nghiên cứu thực nghiệm của phương Tây và Trung Quốc làm giảm chi tiêu ngay cả khi thu nhập không thay đổi. Việc xây dựng lại tài sản hộ gia đình sau khi giá nhà đất giảm 30% đòi hỏi hoặc là giá nhà đất phục hồi, điều mà động lực kỳ vọng ngăn cản, hoặc là thay thế bằng một phương tiện tạo ra tài sản khác, điều mà các biện pháp kiểm soát vốn và hạn chế phát triển thị trường tài chính của Trung Quốc đang cản trở.
Nhân khẩu học: Rào cản cấu trúc không thể đảo ngược
Trong số tất cả những thách thức mang tính cấu trúc mà Trung Quốc phải đối mặt, xu hướng nhân khẩu học là thách thức có tầm ảnh hưởng lớn nhất và khó đảo ngược nhất. Những quyết định tạo nên thực trạng nhân khẩu học hiện nay, chính sách một con và việc thực thi chính sách này trong hơn ba thập kỷ, đã được đưa ra vào những năm 1970 và 1980. Hậu quả của chúng đối với nguồn cung lao động, tỷ lệ phụ thuộc và mô hình tiêu dùng của những năm 2020 và 2030 đã được định hình trước khi hầu hết các nhà đầu tư hiện nay bắt đầu hoạt động chuyên nghiệp.
Số ca sinh giảm xuống còn 7,93 triệu vào năm 2025, mức thấp nhất kể từ ít nhất năm 1949. Dân số trong độ tuổi lao động, từ 16 đến 59 tuổi, chiếm khoảng 61% tổng dân số vào năm 2025, giảm từ hơn 70% một thập kỷ trước đó. Tỷ lệ người trong độ tuổi lao động so với người trên 65 tuổi, hiện đang ở mức khoảng bốn trên một, dự kiến sẽ giảm một nửa trong vòng hai thập kỷ tới. Nhật Bản bước vào cuộc khủng hoảng nhân khẩu học của riêng mình vào thời điểm nước này đã là một nền kinh tế thu nhập cao với mạng lưới an sinh xã hội phát triển toàn diện, và sự điều chỉnh nhân khẩu học vẫn chỉ tạo ra tốc độ tăng trưởng chậm chạp trong nhiều thập kỷ. Trung Quốc đang bước vào một quá trình chuyển đổi nhân khẩu học tương tự ở mức thu nhập thấp hơn đáng kể và với mạng lưới an sinh xã hội kém toàn diện hơn nhiều so với Nhật Bản.
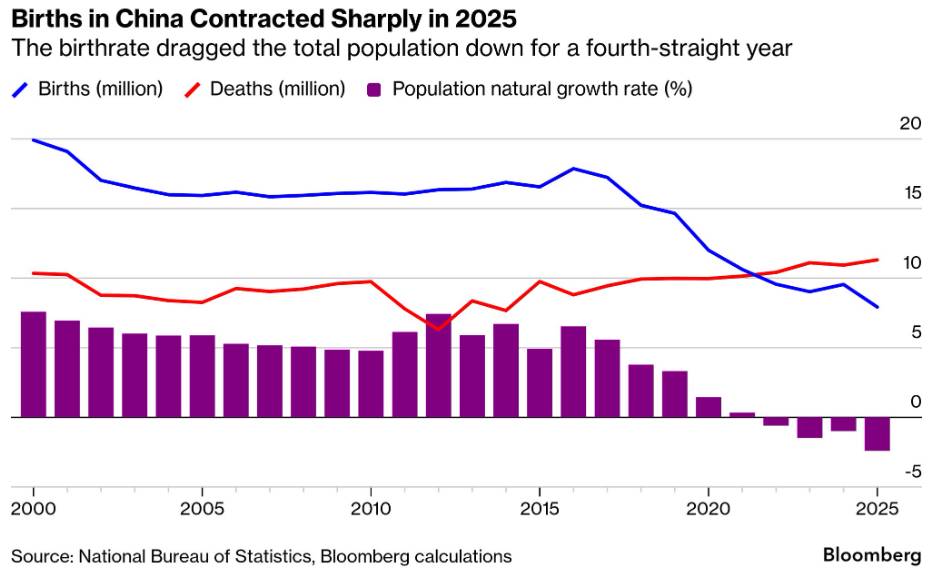
Những tính toán kinh tế về sự dịch chuyển nhân khẩu học này rất khắc nghiệt. Lực lượng lao động thu hẹp với tỷ lệ phụ thuộc gia tăng, nhiều người nghỉ hưu hơn trên mỗi người lao động, làm tăng gánh nặng tài chính cho dân số lao động thông qua các nghĩa vụ lương hưu và chăm sóc sức khỏe, đồng thời làm giảm nguồn nhân lực sẵn có cho sản xuất. Tăng trưởng năng suất thông qua tự động hóa và trí tuệ nhân tạo có thể bù đắp một phần sự thiếu hụt nguồn cung lao động, và việc Bắc Kinh đặt cược rõ ràng vào sự thay thế này là lý do tại sao đầu tư vào robot, trí tuệ nhân tạo, chất bán dẫn và công nghệ sinh học được nâng lên thành ưu tiên quốc gia. Nhưng sự bù đắp năng suất thông qua tự động hóa không được phân bổ đồng đều trên toàn nền kinh tế: các ngành sản xuất và công nghệ được hưởng lợi nhiều nhất, trong khi các ngành dịch vụ với tiềm năng tự động hóa hạn chế phải đối mặt với sự ảnh hưởng trực tiếp nhất từ những hạn chế về nguồn cung lao động.
Đối với các nhà đầu tư, tác động trực tiếp nhất của biến động nhân khẩu học thể hiện rõ nhất qua tiêu dùng. Dân số già hóa với tỷ lệ tiết kiệm cao và sự không chắc chắn về an ninh hưu trí là một nhóm dân số có xu hướng tiết kiệm hơn là chi tiêu ở mức cận biên, làm trầm trọng thêm nhu cầu nội địa yếu kém, vốn đã khiến sự phụ thuộc vào xuất khẩu trở thành mô hình tăng trưởng mặc định hiện nay của Trung Quốc. Vấn đề thất nghiệp ở thanh niên, với tỷ lệ thất nghiệp cao trong số hàng triệu sinh viên mới tốt nghiệp bước vào một thị trường việc làm ảm đạm, thiếu hụt các vị trí chuyên môn văn phòng, càng làm trầm trọng thêm điểm yếu về tiêu dùng này bằng cách kìm hãm sự hình thành hộ gia đình, trì hoãn các khoản mua sắm lớn và làm giảm sự tự tin thúc đẩy chi tiêu tùy ý.
Sự phụ thuộc vào tăng trưởng xuất khẩu và những rủi ro bên ngoài ngày càng gia tăng
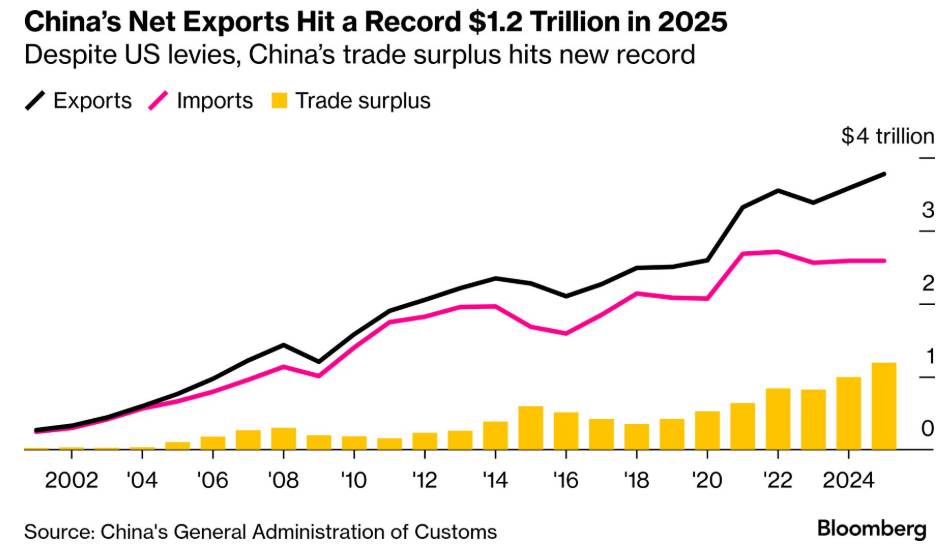
Thặng dư thương mại của Trung Quốc đạt mức kỷ lục 1,2 nghìn tỷ đô la vào năm 2025, với xuất khẩu ròng chiếm khoảng một phần ba tăng trưởng GDP, tỷ lệ cao nhất kể từ năm 1997. Hiệu quả hoạt động xuất khẩu trước áp lực thuế quan đáng kể từ Mỹ phản ánh sự chuyển đổi cạnh tranh thực sự mà ngành sản xuất Trung Quốc đã đạt được, vươn lên chuỗi giá trị từ hàng tiêu dùng cấp thấp sang các sản phẩm cao cấp hơn bao gồm xe điện, tấm pin mặt trời, phần cứng trí tuệ nhân tạo và thiết bị sản xuất. Đây là một sự chuyển dịch cấu trúc thực sự và ấn tượng.
Việc phụ thuộc vào tăng trưởng xuất khẩu để bù đắp cho nhu cầu nội địa yếu tạo ra những điểm yếu cụ thể mà các nhà đầu tư cần tính đến cùng với con số thặng dư ấn tượng được công bố. Vấn đề trước mắt là sự gia tăng sức cản thương mại từ các thị trường ngoài Hoa Kỳ. Liên minh châu Âu đang cân nhắc các biện pháp mới để đối phó với sự bùng nổ xuất khẩu. Các nền kinh tế Đông Nam Á, vốn ban đầu được hưởng lợi từ việc đa dạng hóa chuỗi cung ứng khỏi Trung Quốc, hiện đang trở thành mục tiêu cạnh tranh xuất khẩu của Trung Quốc khi các nhà sản xuất Trung Quốc tìm kiếm thị trường mới. Bài toán cơ cấu đòi hỏi tăng trưởng GDP bình quân 4,17% mỗi năm trong thập kỷ tới để Trung Quốc đạt được mục tiêu phát triển năm 2035 sẽ trở nên khó đạt được hơn đáng kể nếu các thị trường bên ngoài, vốn đang hấp thụ tăng trưởng xuất khẩu của Trung Quốc, bắt đầu dựng lên các rào cản riêng của họ.
Việc xuất khẩu phần cứng AI, được ghi nhận chi tiết trong phân tích dữ liệu thương mại tháng 5 của Trung Quốc, hiện là điểm sáng trong bức tranh xuất khẩu, nhưng nó cũng tiềm ẩn những điểm yếu nhất định. Các biện pháp kiểm soát xuất khẩu của Mỹ đối với thiết bị bán dẫn tiên tiến vẫn còn hiệu lực, hạn chế khả năng sản xuất các chip logic tiên tiến nhất trong nước của Trung Quốc. Sự bùng nổ xuất khẩu phần cứng AI đang diễn ra ở các mô-đun quang học, thiết bị mạng, lắp ráp máy chủ và các linh kiện chứ không phải là chính các chip logic tiên tiến. Điều này định vị các nhà xuất khẩu Trung Quốc như những nhà cung cấp cho việc xây dựng AI hơn là các công ty công nghệ AI tích hợp theo chiều dọc, một vị thế có giá trị thương mại nhưng lại phụ thuộc vào khả năng thiết kế chip và sản xuất tiên tiến mà các biện pháp kiểm soát xuất khẩu của Mỹ được thiết kế để hạn chế.
Phản ứng chính sách và những tác động đầu tư của nó
Phản ứng chính sách của Bắc Kinh đối với những thách thức về cấu trúc kinh tế tuân theo một logic chiến lược rõ ràng, có ý nghĩa quan trọng đối với các chủ đề đầu tư cụ thể, ngay cả khi nước này đang đối mặt với những thách thức thực sự trong việc giải quyết sự suy giảm tăng trưởng ở cấp độ vĩ mô.
Chiến lược đã được đề ra là chuyển hướng sang sản xuất công nghệ cao và các ngành công nghiệp xanh, thay thế bất động sản làm động lực tăng trưởng chính của nền kinh tế, và chiến lược này đã mang lại những kết quả thực tế trong một số lĩnh vực cụ thể. Sự thống trị của Trung Quốc trong sản xuất tấm pin mặt trời, sự nổi lên nhanh chóng của nước này với tư cách là nhà sản xuất xe điện hàng đầu, và vị thế của Trung Quốc trong chuỗi cung ứng phần cứng AI đều là kết quả của chính sách công nghiệp bền vững và được đầu tư mạnh mẽ. Tuy nhiên, như đã lưu ý, các lĩnh vực này đòi hỏi nhiều vốn hơn và tạo ra ít việc làm hơn so với hệ sinh thái xây dựng bất động sản mà chúng đang thay thế, khiến quá trình chuyển đổi khó thực hiện nếu không trải qua giai đoạn thất nghiệp cao và nhu cầu tiêu dùng yếu.
Chiến lược tăng năng suất thông qua tự động hóa, thể hiện rõ nhất qua việc triển khai ồ ạt robot công nghiệp trong ngành sản xuất của Trung Quốc, là giải pháp trung hạn cho thách thức về nhân khẩu học, và mật độ robot trên mỗi công nhân sản xuất ở Trung Quốc đã tăng lên đáng kể. Tuy nhiên, tự động hóa trong sản xuất lại làm giảm việc làm ở chính lĩnh vực vốn là động lực tạo việc làm chính cho làn sóng di cư từ nông thôn ra thành thị của Trung Quốc, tạo ra thách thức chuyển đổi thị trường lao động khi các ngành công nghiệp phần cứng trí tuệ nhân tạo năng suất cao và năng lượng sạch tạo ra ít việc làm hơn so với các ngành bất động sản và sản xuất mà chúng thay thế.
Đối với các nhà đầu tư toàn cầu, những hàm ý thiết thực nhất từ tình hình cơ cấu của Trung Quốc xuất phát từ việc phân biệt giữa các lĩnh vực phần cứng AI và năng lượng sạch của nền kinh tế Trung Quốc, vốn có những động lực tăng trưởng thực sự từ cả chính sách trong nước và nhu cầu toàn cầu, và các lĩnh vực tiêu dùng trong nước và bất động sản, vốn đang phải đối mặt với những khó khăn chồng chất mà khung sáu biểu đồ đã chỉ ra. Sự phân biệt này, giữa ngành sản xuất công nghệ hướng xuất khẩu và các ngành tiêu dùng phụ thuộc vào nhu cầu trong nước, chính là phiên bản cụ thể của luận điểm đầu tư hình chữ K áp dụng cho Trung Quốc trong bối cảnh hiện nay.
Tác động đến thị trường hàng hóa toàn cầu: Suy thoái kinh tế cơ cấu của Trung Quốc có ý nghĩa gì đối với thị trường tài nguyên?
Sự tương tác giữa sự suy giảm kinh tế mang tính cấu trúc của Trung Quốc và thị trường hàng hóa toàn cầu là khía cạnh của câu chuyện Trung Quốc có tác động đầu tư trực tiếp và định lượng nhất, vượt ra ngoài phạm vi cổ phiếu Trung Quốc.
Đóng góp của lĩnh vực bất động sản vào nhu cầu hàng hóa của Trung Quốc là yếu tố then chốt thúc đẩy chu kỳ tăng giảm của quặng sắt, thép, đồng, nhôm và nhiều mặt hàng công nghiệp khác trong hai thập kỷ qua. Việc giảm sút về mặt cấu trúc trong đóng góp này, khi tỷ trọng đỉnh điểm 25-30% giảm xuống mức dự kiến 17% vào năm 2030, sẽ loại bỏ động lực cầu đã duy trì chu kỳ siêu tăng trưởng hàng hóa trước đó mà không có sự thay thế tương đương.
Nền kinh tế xuất khẩu phần cứng AI, động lực tăng trưởng của Trung Quốc trong chu kỳ hiện tại, có cường độ sử dụng hàng hóa khác biệt về cơ bản. Sản xuất thiết bị trung tâm dữ liệu cần đồng cho hệ thống dây dẫn và phân phối điện, nhưng không cần quặng sắt, than cốc, xi măng và nhôm mà ngành xây dựng nhà ở tiêu thụ với số lượng lớn. Giỏ hàng hóa của giai đoạn kinh tế tiếp theo của Trung Quốc hẹp hơn và tập trung vào một số ít kim loại, chủ yếu là đồng, so với giỏ hàng hóa của giai đoạn kinh tế dựa trên bất động sản trước đây.
Đối với các nhà đầu tư hàng hóa, đây là tín hiệu từ Trung Quốc quan trọng nhất: không phải tốc độ tăng trưởng chung chung, mà là cơ cấu tăng trưởng và cường độ tiêu thụ hàng hóa. Một Trung Quốc tăng trưởng 4,5% thông qua xuất khẩu phần cứng AI và triển khai năng lượng sạch tạo ra nguồn cầu hàng hóa rất khác so với một Trung Quốc tăng trưởng 7% thông qua xây dựng nhà ở và phát triển cơ sở hạ tầng. Cùng một tốc độ tăng trưởng danh nghĩa, nhưng đạt được thông qua các lĩnh vực khác nhau, sẽ tạo ra các hồ sơ nhu cầu hàng hóa khác biệt về cơ bản, và quá trình chuyển đổi giữa các hồ sơ đó đang diễn ra.
----------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


