





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ai đang kéo đà tăng tín dụng?
Bức tranh tín dụng 2025 cho thấy sự phân hóa ngày càng rõ nét trong hệ thống ngân hàng: nhóm quốc doanh giữ vai trò “giữ nhịp”, khối tư nhân bứt tốc mạnh mẽ, trong khi rủi ro nợ xấu bắt đầu lộ diện. Bước sang năm 2026, cuộc đua không còn nằm ở tốc độ tăng trưởng, mà ở bản lĩnh quản trị rủi ro, chất lượng tài sản và chiến lược phát triển bền vững.
Đà bứt phá tín dụng đang đặt hệ thống ngân hàng trước bài toán khó: mở rộng dư nợ để giữ nhịp lợi nhuận, hay siết chặt chất lượng tài sản để phòng ngừa rủi ro.
Theo giới chuyên gia, năm 2026 sẽ là năm bản lề, đánh dấu giai đoạn phân hóa sâu sắc hơn của hệ thống ngân hàng. Khi “tiền rẻ” không còn là lợi thế quyết định, những ngân hàng sở hữu nền tảng vốn vững, tỷ lệ bao phủ nợ xấu cao và chiến lược kinh doanh bền vững sẽ tiếp tục nới rộng khoảng cách với phần còn lại.
Vai trò trụ cột của khối quốc doanh
Theo báo cáo tài chính hợp nhất đến ngày 31/12/2025, nhóm ngân hàng thương mại nhà nước tiếp tục giữ vai trò “sếu đầu đàn” của hệ thống. Ba ngân hàng Big 3 gồm BIDV, VietinBank và Vietcombank duy trì quy mô dư nợ vượt xa mốc triệu tỷ đồng, đóng vai trò chủ lực trong việc dẫn vốn cho nền kinh tế.
BIDV tiếp tục giữ vị trí quán quân về quy mô với dư nợ gần 2,373 triệu tỷ đồng, tăng 15,4% so với đầu năm. VietinBank theo sát với gần 1,992 triệu tỷ đồng, tăng 15,7%, trong khi Vietcombank đạt hơn 1,673 triệu tỷ đồng, tăng 15,5%. Đáng chú ý, tốc độ tăng trưởng của nhóm quốc doanh khá đồng đều và tiệm cận trần định hướng của Ngân hàng Nhà nước (NHNN), phản ánh đúng vai trò “giữ nhịp” trong bối cảnh cần ưu tiên vốn cho sản xuất, hạ tầng và các dự án trọng điểm quốc gia.
Động lực tăng trưởng đến từ khối tư nhân
Nếu xét về tốc độ bứt phá, năm 2025 lại là sân chơi của khối ngân hàng thương mại cổ phần tư nhân. Nổi bật nhất là Ngân hàng Quân đội (MB), khi dư nợ cho vay lần đầu vượt mốc 1 triệu tỷ đồng, đạt 1,084 triệu tỷ đồng, tăng tới 39,6% – mức cao nhất toàn hệ thống. Kết quả này đưa MB vươn lên vị trí thứ tư toàn ngành về quy mô tín dụng, vượt qua nhiều tên tuổi lâu năm.
Cuộc đua tăng trưởng của khối tư nhân diễn ra sôi động. VPBank ghi nhận dư nợ tăng trên 35%, lên 943 nghìn tỷ đồng; Techcombank tăng 21%, đạt 768 nghìn tỷ đồng. HDBank và TPBank cũng duy trì mức tăng 22–26%, trong khi ACB, LPBank hay Nam A Bank giữ nhịp tăng ổn định quanh 18%, cao hơn mức bình quân toàn ngành.
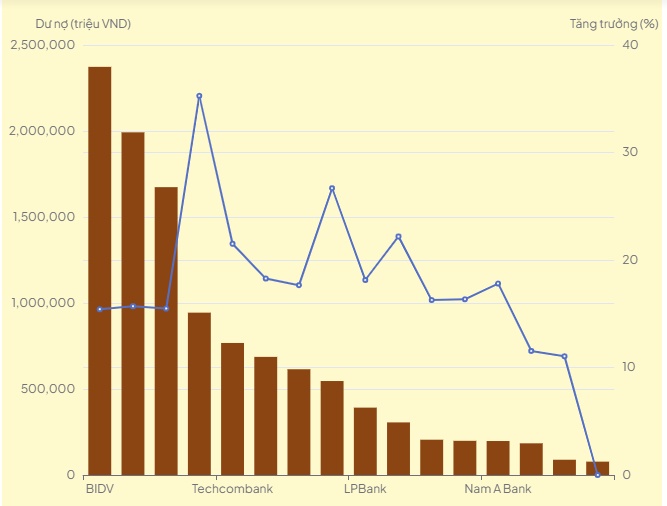
Dư nợ các ngân hàng cuối năm 2025
Tăng trưởng tín dụng và phép thử chất lượng tài sản
Tín dụng tăng nhanh là tín hiệu tích cực cho nền kinh tế, song cũng kéo theo áp lực lớn về kiểm soát rủi ro. Bức tranh nợ xấu năm 2025 cho thấy sự phân hóa ngày càng rõ.
Vietcombank tiếp tục giữ vị thế “thành trì” về quản trị rủi ro, với tỷ lệ nợ xấu chỉ 0,57%, thấp nhất hệ thống. ACB và VietinBank duy trì sự ổn định với tỷ lệ nợ xấu quanh 1–1,1%.
Ngược lại, áp lực nợ xấu gia tăng tại một số ngân hàng lớn. Tại BIDV, tổng nợ xấu tuyệt đối đã lên tới gần 35.000 tỷ đồng, trong đó nợ nhóm 5 tăng mạnh lên hơn 25.800 tỷ đồng. VPBank ghi nhận nợ nhóm 5 tăng từ hơn 6.100 tỷ đồng lên hơn 9.100 tỷ đồng, dù điểm tích cực là nợ nhóm 2 giảm mạnh, phản ánh nỗ lực tái cơ cấu danh mục tín dụng. Techcombank cũng trong trạng thái tương tự khi nợ nhóm 5 tăng, nhưng nợ nhóm 4 lại giảm sâu.
Ở nhóm ngân hàng quy mô vừa và nhỏ, rủi ro hiện rõ hơn. Viet A Bank là ví dụ điển hình cho sự đánh đổi giữa tăng trưởng và chất lượng. Dù lợi nhuận tăng 50% và tín dụng tăng 11%, nợ nhóm 3 của ngân hàng này tăng đột biến từ 14 tỷ đồng lên 504 tỷ đồng, trong khi nợ nhóm 5 chạm mốc 650 tỷ đồng. Việc phải trích lập dự phòng hơn 1.168 tỷ đồng được dự báo sẽ tạo áp lực lớn lên biên lợi nhuận trong trung hạn.
Thực tế cho thấy, ngân hàng nào kiểm soát tốt chi phí vốn và rủi ro tín dụng sẽ có dư địa tăng trưởng lợi nhuận bền vững. Ngược lại, những đơn vị để nợ xấu phình to sẽ chứng kiến lợi nhuận bị “ăn mòn” bởi chi phí dự phòng, bất chấp tăng trưởng tín dụng hai con số.
Năm 2026: Gạn đục, khơi trong
Bước sang năm 2026, giới phân tích dự báo tín dụng toàn hệ thống vẫn tăng quanh mức 15%, song trọng tâm điều hành sẽ chuyển từ mở rộng quy mô sang củng cố chất lượng. Thông điệp của NHNN ngày càng rõ ràng: kiểm soát chặt tín dụng bất động sản, không để tăng trưởng vượt mức bình quân toàn ngành.
Chia sẻ về định hướng năm 2026, lãnh đạo TPBank cho biết ngân hàng sẽ kiên định với chiến lược số hóa, tối ưu mô hình tổ chức và tập trung vào các phân khúc khách hàng phù hợp năng lực cốt lõi. Quản trị rủi ro theo chuẩn mực quốc tế, dựa trên dữ liệu, cùng với ESG và tăng trưởng xanh được xác định là trụ cột phát triển bền vững.
Trong khi đó, Chủ tịch MB đưa ra góc nhìn vừa lạc quan vừa thận trọng. Theo ông, với tăng trưởng GDP trên 7% và thu nhập bình quân đầu người vượt 5.000 USD, Việt Nam đang bước vào giai đoạn tích lũy tài sản tài chính mạnh mẽ, mở ra cơ hội lớn cho ngành ngân hàng trong 5 năm tới.
Riêng với MB, mục tiêu tăng trưởng tín dụng năm 2026 lên tới 35%, nhờ được cấp hạn mức cao hơn khi tham gia tái cơ cấu tổ chức tín dụng yếu kém. Ngân hàng đặt mục tiêu lợi nhuận tăng 15%, kiểm soát nợ xấu ở mức 1%, đồng thời tiếp tục coi bán lẻ và tiêu dùng cá nhân là trụ cột, song song với việc ưu tiên vốn cho doanh nghiệp sản xuất – kinh doanh có lợi thế cạnh tranh dài hạn và xuất nhập khẩu.
Trong bối cảnh thị trường trái phiếu doanh nghiệp và chứng khoán được kỳ vọng phục hồi, áp lực huy động vốn qua kênh ngân hàng có thể giảm bớt. Điều này tạo điều kiện để các nhà băng tập trung nhiều hơn vào chất lượng tín dụng thực chất – yếu tố sẽ quyết định vị thế của từng ngân hàng trong giai đoạn sàng lọc khốc liệt sắp tới.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


