



 Mã liên quan

 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
3 kịch bản cho VN-Index sau nâng hạng thị trường chứng khoán
Hôm nay 18/9, các quỹ ngoại chính thức đảo danh mục để đưa cổ phiếu Việt Nam vào rổ thị trường mới nổi. Dữ liệu từ 7 thị trường nâng hạng trước đó cho thấy 5 nước giảm sâu, 2 nước tăng mạnh — và yếu tố phân biệt hai nhóm này quyết định VN-Index sẽ đi về đâu trong 12 tháng tới.
Ngày 18/9, các quỹ đầu tư nước ngoài chính thức giải ngân mua cổ phiếu Việt Nam với tư cách thị trường mới nổi, trước khi quyết định nâng hạng của FTSE Russell có hiệu lực vào ngày 21/9. Đây là bước tiến đáng kể của thị trường chứng khoán Việt Nam sau nhiều năm nỗ lực cải cách.
Tuy nhiên, không ít nhà đầu tư lo ngại kịch bản ngược lại: “mua tin đồn, bán tin thật”. Tức là dòng tiền đã đẩy giá lên trước, và khi tin chính thức ra thì áp lực chốt lời sẽ khiến thị trường giảm sâu.
Lo ngại này có cơ sở không? Hãy nhìn vào dữ liệu.
Nâng hạng thị trường có luôn dẫn tới bán tháo? Bài học từ 7 thị trường
Thống kê diễn biến của 7 thị trường được MSCI và FTSE nâng hạng từ cận biên lên mới nổi trong hơn một thập kỷ qua:
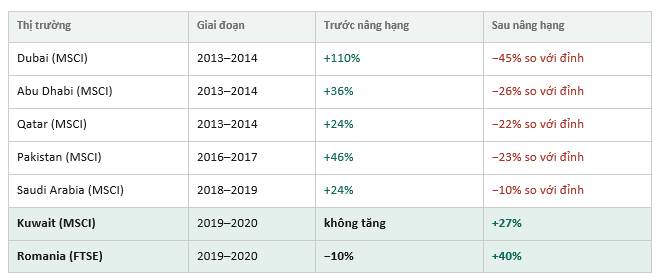
Năm thị trường đầu tiên đều điều chỉnh mạnh. Nhưng hai thị trường cuối thì không — thậm chí tăng rất mạnh sau ngày hiệu lực.
Điểm chung của Kuwait và Romania rất rõ: cả hai đều không tăng nóng trước ngày hiệu lực. Romania thậm chí còn âm gần 10% so với đầu năm đúng vào ngày vào rổ.
Nói cách khác, thứ bị bán sau nâng hạng không phải là tin nâng hạng. Thứ bị bán là kỳ vọng đã phản ánh vào giá. Biến số quyết định là mức tăng tích lũy trước ngày hiệu lực, chứ không phải bản thân sự kiện nâng hạng.
VN-Index đang ở đâu trong chu kỳ kỳ vọng?
Nhìn lại diễn biến VN-Index kể từ năm 2025:
• Năm 2025: +40% — đây chính là giai đoạn “mua tin đồn”
• Từ đầu năm 2026 đến nay: +0,6% — gần như đi ngang suốt 9 tháng
• So với đỉnh tháng 5/2026: −7,1%
• Tính từ ngày FTSE công bố quyết định (7/10/2025) đến nay: +6,5%
Con số cuối cùng đáng chú ý nhất. Ở các thị trường nâng hạng trước đây, mức tăng bình quân giữa ngày công bố và ngày hiệu lực lên tới hơn 23%. Việt Nam chỉ đạt 6,5%.
Điều đó cho thấy đà tăng kéo dài của năm 2025 đã được hấp thụ phần lớn trong 9 tháng đầu năm 2026 — quá trình phân phối diễn ra dần dần, không dồn vào một thời điểm.
Dòng tiền ngoại: quy mô mua nhỏ hơn nhiều so với hình dung
Đây là phần thường bị hiểu sai nhất trong các thảo luận về nâng hạng.
Về dòng tiền mua, tỷ trọng Việt Nam trong rổ FTSE Emerging All Cap được nâng lên 0,49%. Kịch bản cơ sở ước tính khoảng 2 tỷ USD vốn thụ động, chia làm 4 đợt trong 12 tháng theo tỷ lệ 10% – 20% – 35% – 35%. Kịch bản tích cực có thể lên tới hơn 4 tỷ USD.
Đợt đầu tiên — đợt duy nhất trong năm nay — được SSI ước tính khoảng 240 triệu USD vào 27 cổ phiếu trong tuần đầu.
Nhưng con số ròng còn nhỏ hơn nữa. Trong chính phiên đảo hàng 18/9, cầu thụ động từ các rổ mới nổi ước khoảng 162–221 triệu USD, trong khi các quỹ chỉ số cận biên phải bán ra khoảng 136 triệu USD cổ phiếu Việt Nam. Mua ròng thực tế do đó chỉ vào khoảng 26–85 triệu USD.
Về dòng tiền bán, khối ngoại đã bán ròng hơn 92.000 tỷ đồng trên HoSE từ đầu năm 2026, và vượt 300.000 tỷ đồng nếu tính chuỗi bán ròng ba năm liên tiếp. Tỷ lệ sở hữu nước ngoài hiện chỉ còn hơn 11% vốn hóa thị trường, tương đương khoảng 1,2 triệu tỷ đồng, giảm mạnh từ mức khoảng 15% những năm trước.
Đặt cạnh nhau: quy mô đã bán ròng từ đầu năm lớn gấp hàng chục lần quy mô giải ngân đợt đầu. Kỳ vọng “dòng tiền tỷ USD đổ bộ ngay khi nâng hạng” là không chính xác về mặt số học.
Bối cảnh quốc tế cũng không thuận lợi. Dòng vốn toàn cầu đang rút ròng khỏi các thị trường mới nổi, riêng tháng 6/2026 rút hơn 46 tỷ USD. Việt Nam vào rổ đúng lúc rổ đó không được ưa chuộng.
Bốn điểm khác biệt của thị trường Việt Nam
Dù vậy, có bốn yếu tố khiến Việt Nam khó lặp lại kịch bản Dubai hay Pakistan:
Thứ nhất, định giá không ở vùng cao. P/E của VN-Index hiện quanh 12 lần, thuộc vùng thấp của 10 năm. Nếu loại nhóm cổ phiếu Vingroup, con số chỉ còn khoảng 10 lần. Trong khi đó, Pakistan tháng 5/2017 và Dubai tháng 5/2014 đều đang ở đỉnh lịch sử.
Thứ hai, sóng kỳ vọng đã được hấp thụ. Năm 2025 tăng 40%, nhưng 9 tháng đầu 2026 gần như đi ngang, với một nhịp giảm 16% trong tháng 3.
Thứ ba, sức bán từ khối ngoại đã mỏng đi đáng kể. Sở hữu nước ngoài giảm từ khoảng 15% xuống còn hơn 11% vốn hóa. Lượng hàng chờ chốt lời từ nhà đầu tư ngoại không còn dày như trường hợp Dubai 2014.
Thứ tư, quy mô giải ngân nhỏ so với dòng tiền nội. Với mức mua ròng thực chỉ vài chục triệu USD trong đợt đầu, tác động của khối ngoại — dù mua hay bán — đều nhỏ so với quy mô giao dịch của nhà đầu tư trong nước.
Ba rủi ro cần theo dõi
Rủi ro tập trung. Dòng vốn thụ động phân bổ rất cô đặc, riêng VIC chiếm khoảng 30% tổng phân bổ cho Việt Nam. Rủi ro không nằm ở chỉ số chung, mà ở chỗ nhóm cổ phiếu này đã tăng sẵn nhờ kỳ vọng — nên khi tin ra, đây là nhóm dễ chịu áp lực chốt lời nhất. Kịch bản “chỉ số đi ngang nhưng cổ phiếu kỳ vọng điều chỉnh sâu” là kịch bản dễ xảy ra.
Môi trường lãi suất toàn cầu. Ngày 16/9/2026, Fed đã nâng lãi suất thêm 25 điểm cơ bản lên biên độ 3,75%–4,00% do lạm phát vẫn trên mục tiêu 2%. Chừng nào chu kỳ thắt chặt chưa kết thúc, dòng vốn quốc tế vẫn khó quay lại các thị trường mới nổi.
Ba kịch bản cho VN-Index trong 12 tháng tới
Kịch bản 1 — xác suất khoảng 45% (tương tự Romania)
Không có cú sập, thị trường phân hóa mạnh theo từng cổ phiếu do định giá không cao và sóng kỳ vọng đã chạy xong.
• VN-Index dao động trong vùng 1.700 – 1.950 điểm
• Thanh khoản cải thiện
• Khối ngoại chuyển từ bán ròng sang cân bằng, rồi mua ròng
• Nhóm cổ phiếu đã tăng mạnh có thể điều chỉnh 10–20%
• Dòng tiền luân chuyển sang nhóm chưa tăng
Kịch bản 2 — xác suất khoảng 30% (tương tự Pakistan)
Bán tháo sau ngày hiệu lực rồi đà giảm kéo dài. Xác suất thấp hơn kịch bản 1, vì sau chuỗi bán ròng ba năm, tỷ lệ sở hữu nước ngoài đã ở vùng thấp kỷ lục. Kịch bản này chỉ hiện thực hóa khi vĩ mô xấu đi rõ rệt.
• Quỹ chỉ số cận biên bán dồn một lần
• Dòng vốn toàn cầu tiếp tục rút ròng mạnh khỏi các thị trường mới nổi
• VN-Index thủng 1.700 điểm, điều chỉnh 12–18% trong 3–6 tháng
Kịch bản 3 — xác suất khoảng 25%: nâng hạng chỉ là điểm khởi đầu
• Sau khi lạm phát được kiểm soát, Fed chuyển sang hạ lãi suất, dòng vốn toàn cầu đảo chiều quay lại các thị trường mới nổi
• Lợi nhuận doanh nghiệp tiếp tục tăng, giữ P/E ở vùng thấp
• FTSE nâng tỷ trọng cổ phiếu Việt Nam từ 0,49% lên 0,95%, kéo dòng vốn thụ động từ 2 tỷ lên hơn 4 tỷ USD
• VN-Index vượt 1.950 điểm và thiết lập đỉnh cao mới
Kết luận
“Mua tin đồn, bán tin thật” là hiện tượng có thật và đã lặp lại ở 5 trong 7 thị trường nâng hạng gần đây. Nhưng nó chỉ xảy ra khi thị trường tăng nóng ngay trước ngày hiệu lực.
Việt Nam đã tăng nóng từ năm 2025 và đi ngang gần trọn năm 2026. Về profile định giá và mức độ hấp thụ kỳ vọng, thị trường Việt Nam hiện gần với Romania 2020 hơn là Pakistan 2017.
Điều cần theo dõi trong những tuần tới không phải là chỉ số, mà là diễn biến của nhóm cổ phiếu vốn hóa lớn nằm trong danh mục phân bổ — nơi rủi ro chốt lời tập trung nhất.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


