





 Pro
1.1K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
2027 Có thể là năm của sự phân hóa lãi suất
Lạm phát dai dẳng, giọng điệu diều hâu của Fed và nguồn cung nợ gia tăng đang đẩy lợi suất lên cao, ngay cả khi cổ phiếu chao đảo. Trái phiếu chính phủ không còn đóng trọn vai trò hầm trú ẩn.
Chỉ một tuần trước, nhiều nhà đầu tư trái phiếu toàn cầu tin rằng giai đoạn tồi tệ nhất của đợt bán tháo năm nay đã qua. Niềm tin đó nhanh chóng bị lung lay. Lợi suất Kho bạc Mỹ tăng vọt trong tuần này, kéo lùi nhịp phục hồi kéo dài khoảng một tháng của thị trường nợ lớn nhất thế giới và buộc giới đầu tư phải đánh giá lại triển vọng lãi suất cho năm 2027.
Một tuần đảo chiều gắt
Sức ép bán không chỉ dồn vào đầu đường cong lợi suất vốn nhạy cảm với chính sách tiền tệ. Tính gộp hai phiên thứ Ba và thứ Năm (thị trường tiền mặt nghỉ giao dịch vào thứ Tư), lợi suất kỳ hạn hai năm của Mỹ ghi nhận mức tăng lớn nhất kể từ tháng 3/2023. Lợi suất kỳ hạn mười năm cũng có mức tăng mạnh nhất kể từ tháng 4/2025. Đến phiên châu Á hôm thứ Sáu, lợi suất hai năm ở mức 4,86% và lợi suất mười năm ở mức 5,12%.
Diễn biến này trái ngược hoàn toàn với bức tranh một tuần trước. Khi đó, việc đảng Dân chủ giành thắng lợi lớn trong cuộc bầu cử giữa kỳ tại Mỹ, cùng nỗi lo về bong bóng trí tuệ nhân tạo, đã thúc đẩy dòng tiền đổ vào Kho bạc như một kênh trú ẩn. Vị thế mua đông đảo ấy bị đảo lộn khi Thống đốc Fed Christopher Waller bày tỏ ủng hộ việc tăng lãi suất, đồng thời cho biết ông có thể nghiêng về mức tăng nửa điểm phần trăm nếu lạm phát tiếp tục tăng tốc. Báo cáo giá tiêu dùng (CPI) cao hơn dự báo củng cố thêm xu hướng này, và phát biểu của Chủ tịch Fed Dallas Lorie Logan cũng đi theo hướng tương tự.
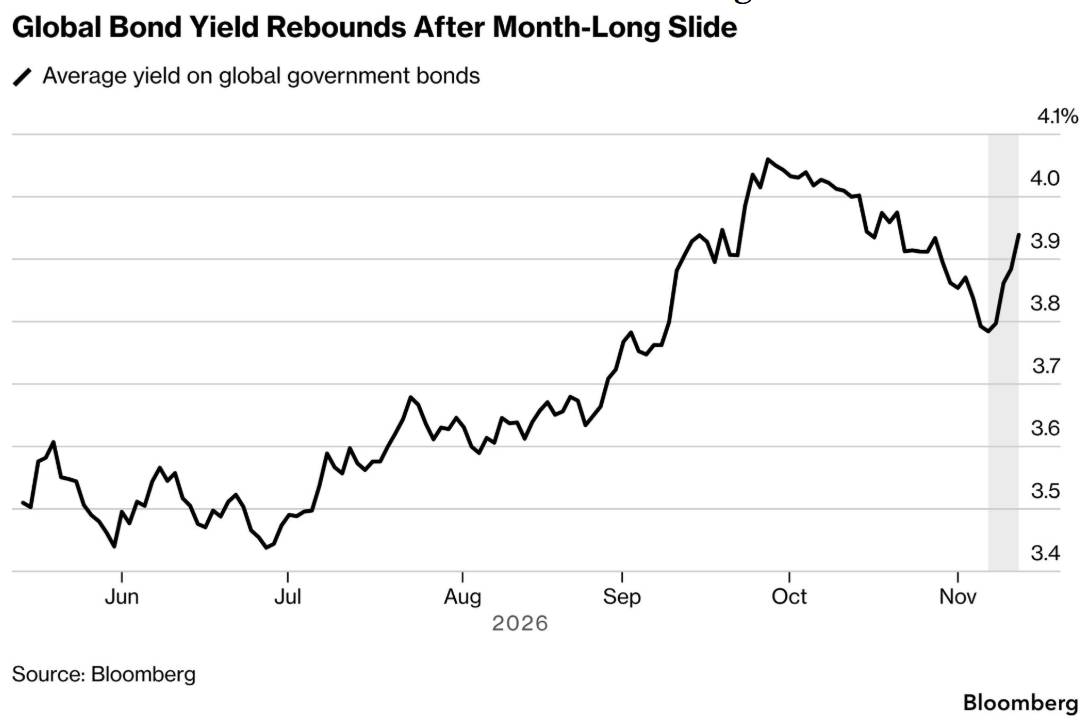
Khi trái phiếu không còn là nơi trú ẩn
Điểm đáng chú ý nhất là đợt bán tháo diễn ra cùng lúc với biến động quanh Nvidia làm rung chuyển thị trường chứng khoán và khẩu vị rủi ro. Trong điều kiện thông thường, cổ phiếu giảm sẽ kéo theo dòng vốn chảy vào trái phiếu chính phủ Mỹ, giúp lợi suất đi xuống. Lần này, cơ chế bù trừ truyền thống đó gần như không phát huy tác dụng. Điều này cho thấy các động lực đẩy lợi suất, gồm lạm phát, kỳ vọng chính sách và nguồn cung nợ mới, đang mạnh hơn nhu cầu phòng thủ của thị trường.
Với các nhà quản lý danh mục, hàm ý rất rõ: mối tương quan âm giữa cổ phiếu và trái phiếu, nền tảng của mô hình phân bổ tài sản 60/40, không thể được xem là đương nhiên trong môi trường lạm phát cao. Chỉ số lợi suất tổng hợp của Bloomberg dành cho Kho bạc Mỹ đang trượt trở lại sau khi từng thu hẹp mức lỗ từ đầu năm xuống khoảng 1%.
Giới quản lý quỹ chia rẽ về điểm vào
Quan điểm của các định chế lớn phản ánh một thị trường chưa có đồng thuận.
Phía thận trọng, Kellie Wood, nhà quản lý quỹ tại Schroders ở Sydney, hiện đang giữ vị thế bán Kho bạc Mỹ. Bà cho rằng bối cảnh hiện nay khó khăn hơn cả giai đoạn đại dịch Covid hay khủng hoảng tài chính toàn cầu, bởi thay vì những cú dịch chuyển một chiều rõ rệt, thị trường đang phải đối phó với chuỗi cú sốc nguồn cung liên tiếp và biến động lãi suất mạnh. Bà cảnh báo nhà đầu tư cần sẵn sàng cho khả năng lợi suất tiếp tục cao hơn đến hết năm.
Tracy Chen của Brandywine Global Investment Management cũng cho rằng đợt bán tháo trái phiếu chính phủ các nước phát triển còn lâu mới kết thúc. Theo bà, vùng mục tiêu tiếp theo của lợi suất mười năm là khoảng 5,5%, sau đó thị trường mới có thể đi vào giai đoạn tích lũy.
Ở chiều ngược lại, George Boubouras, Giám đốc điều hành kiêm trưởng bộ phận nghiên cứu và đầu tư của quỹ phòng hộ K2 Asset Management, nhìn mức khoảng 5,3% của trái phiếu mười năm là cơ hội mua hấp dẫn. Ông cho rằng nhịp phục hồi gần đây không phải một tín hiệu sai, và quỹ của ông sẽ tiếp tục gom vào cho đến khi lợi suất dịch chuyển lên một mặt bằng mới.
Sự phân hóa này không phải điều bất thường ở những thời điểm chuyển pha. Nó cho thấy mức 5% đang dần được một bộ phận nhà đầu tư xem là vùng định giá hợp lý cho tài sản không rủi ro, trong khi bộ phận khác vẫn cho rằng cú sốc lạm phát và nguồn cung chưa được phản ánh đầy đủ.
Dữ liệu lạm phát là chất xúc tác tiếp theo
Thị trường sẽ sớm có thêm thông tin để định hướng. Theo chiến lược gia Alyce Andres của Markets Live, đà bán tháo ở kỳ hạn hai năm vẫn còn dư địa mở rộng nếu loạt số liệu lạm phát tiếp theo, bắt đầu bằng chỉ số giá sản xuất (PPI), cho thấy rủi ro tăng đối với chỉ số PCE, thước đo lạm phát ưa thích của Fed. Một kết quả cao hơn dự báo sẽ củng cố kịch bản Fed hành động mạnh tay hơn, thậm chí cân nhắc mức tăng 50 điểm cơ bản như ông Waller đề cập.
Làn sóng lan rộng khắp các thị trường
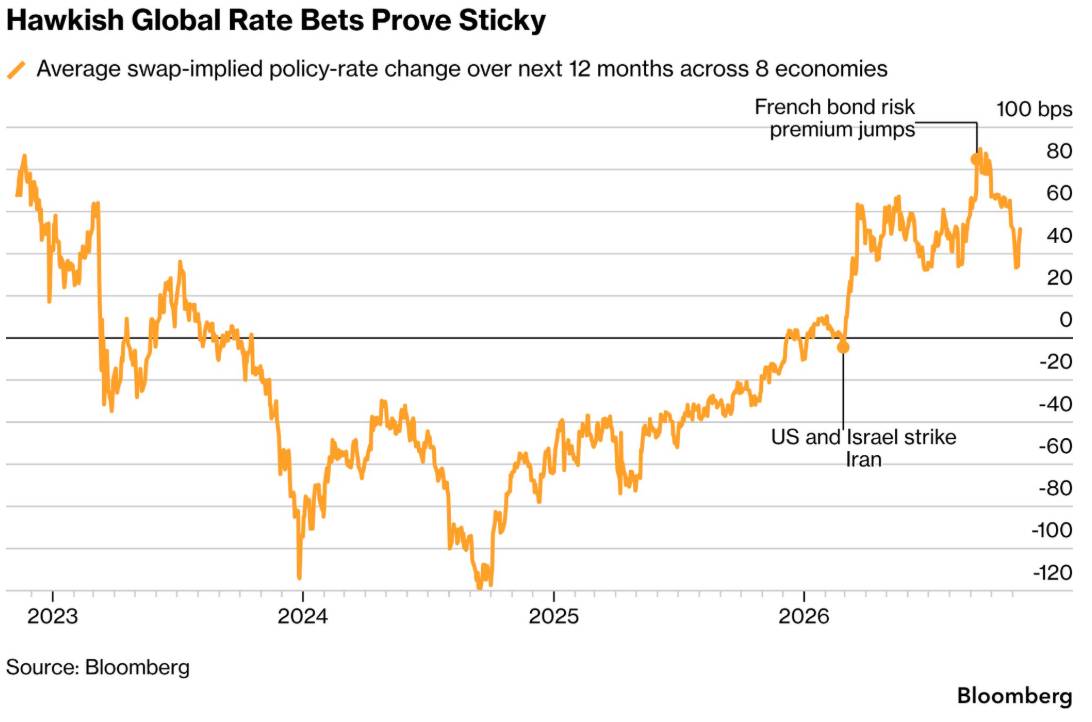
Vì lợi suất Kho bạc Mỹ là chuẩn tham chiếu cho chi phí vay trên toàn cầu, áp lực đang lan sang nhiều thị trường khác. Lợi suất trái phiếu Nhật Bản và Australia đang tiến trở lại gần các mức cao nhiều năm. Lợi suất của Pháp, vốn đã tăng mạnh do lo ngại về triển vọng tài khóa và bất ổn chính trị, cũng nối lại đà tăng sau khi hạ nhiệt hồi đầu tháng 11.
Thị trường hoán đổi lãi suất phản ánh rõ sự chuyển dịch kỳ vọng. Mức thay đổi lãi suất chính sách bình quân mà thị trường định giá cho tám nền kinh tế trong 12 tháng tới đã vượt 50 điểm cơ bản, so với 33 điểm cơ bản vào ngày 6/11, thời điểm thấp nhất kể từ tháng 6, theo số liệu tổng hợp của Bloomberg.
Steven Barrow, người đứng đầu chiến lược G10 tại Standard Bank Group ở London, cảnh báo rủi ro là các ngân hàng trung ương sẽ phải đi xa hơn mức thị trường đang kỳ vọng. Điều kiện để kịch bản đó không xảy ra, theo ông, là thị trường cổ phiếu sụp đổ thực sự hoặc giá dầu quay về mức trước chiến tranh. Cả hai đều chưa có dấu hiệu rõ ràng.
Năm 2027: năm của sự phân hóa
Bức tranh vĩ mô không đồng nhất giữa các nền kinh tế, và đây có thể là chìa khóa cho chiến lược năm tới. Theo bà Wood, lãi suất Mỹ có thể phải tăng, thậm chí vượt 5%, khi lạm phát tăng tốc và tăng trưởng vượt phần còn lại của thế giới. Tuy nhiên, bà đang nắm giữ vị thế mua trái phiếu Australia và châu Âu, đặt cược rằng các ngân hàng trung ương tại đây sẽ nới lỏng trong năm 2027 để ngăn suy thoái. Bà gọi 2027 là năm của sự phân hóa, nơi mỗi nền kinh tế ở một giai đoạn khác nhau của chu kỳ, và là năm dành cho các nhà quản lý trái phiếu chủ động.
Nhận định
Có ba điểm cần theo dõi trong các tuần tới.
Thứ nhất, vùng 5,3% đến 5,5% của lợi suất mười năm. Đây là khoảng giá mà các nhà đầu tư trái chiều đều nhắc tới, và phản ứng của dòng tiền tại đó sẽ cho biết thị trường đã tìm được điểm cân bằng mới hay chưa.
Thứ hai, quỹ đạo lạm phát. Chuỗi dữ liệu PPI và PCE sẽ quyết định liệu kịch bản tăng lãi suất mạnh tay có trở thành kịch bản cơ sở hay không.
Thứ ba, tính hữu dụng của trái phiếu như công cụ phòng vệ. Nếu cổ phiếu và trái phiếu tiếp tục cùng giảm, các nhà đầu tư tổ chức sẽ phải xem xét lại cấu trúc danh mục, tăng vai trò của các chiến lược chủ động, quản trị thời hạn và đa dạng hóa theo quốc gia.
Trong một thị trường nơi lãi suất, nguồn cung nợ và rủi ro chính trị cùng lúc tác động, sai lầm lớn nhất có lẽ là coi bất kỳ nhịp phục hồi nào cũng là điểm kết thúc của xu hướng.
-------------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


