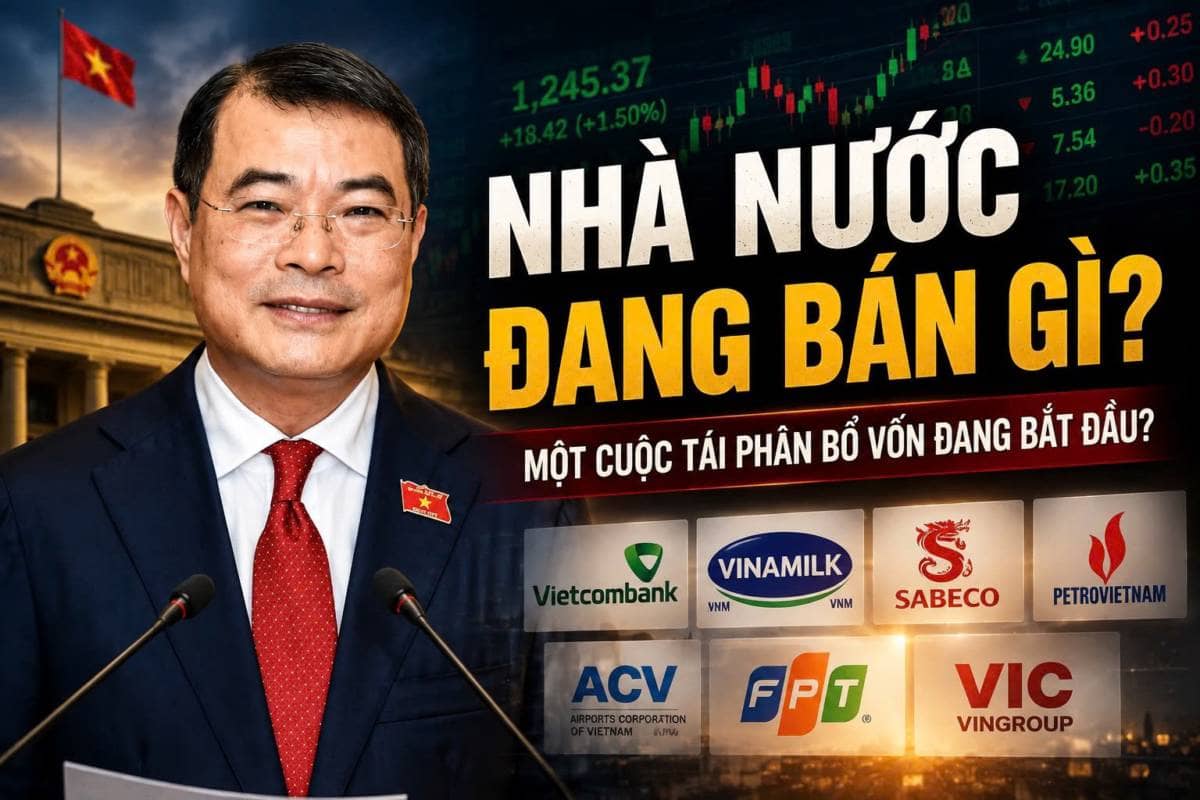
Mấy hôm nay nhiều người bắt đầu nói về Quyết định 40/2026/QĐ-TTg và câu chuyện Nhà nước cơ cấu lại vốn. Nhưng nếu chỉ hiểu đơn giản là “Nhà nước sắp bán một loạt doanh nghiệp” thì mình nghĩ vẫn chưa nhìn thấy phần quan trọng nhất của câu chuyện này.
Điểm đáng chú ý của Quyết định 40 không nằm ở hai chữ “thoái vốn”, mà nằm ở việc cách Nhà nước phân loại và xử lý phần vốn đang nằm tại doanh nghiệp đã có sự thay đổi.
Trước đây, câu chuyện thoái vốn thường gặp một bài toán rất quen thuộc: muốn bán phải xác định doanh nghiệp thuộc nhóm nào, Nhà nước cần giữ bao nhiêu, phương án bán ra sao, giá trị doanh nghiệp được xác định thế nào rồi đi qua các cấp có thẩm quyền. Với những doanh nghiệp lớn, tài sản phức tạp hoặc liên quan đến đất đai, quá trình này có thể kéo dài rất lâu. Vì thế, trên giấy có thể có chủ trương thoái vốn nhưng thực tế nhiều năm vẫn chưa thực hiện được.
Quyết định 40 xuất hiện để giải quyết một phần chính bài toán đó: xác định rõ hơn doanh nghiệp nào cần tiếp tục giữ vốn, doanh nghiệp nào cần giữ quyền chi phối và doanh nghiệp nào có thể giảm tỷ lệ sở hữu Nhà nước.
Điều này nghe có vẻ chỉ là chuyện phân loại hành chính, nhưng thực tế lại rất quan trọng. Bởi khi đã xác định rõ “cái gì phải giữ” thì phần “cái gì không nhất thiết phải giữ” cũng dần được nhìn thấy.
Và đây chính là điểm thị trường cần quan tâm.
Không phải doanh nghiệp Nhà nước nào cũng sẽ bị bán, những lĩnh vực đặc biệt quan trọng như quốc phòng, an ninh, hạ tầng thiết yếu, độc quyền tự nhiên… vẫn có yêu cầu Nhà nước duy trì tỷ lệ sở hữu nhất định. Nhưng với những doanh nghiệp mà Nhà nước không nhất thiết phải tiếp tục nắm tỷ lệ vốn quá cao, câu chuyện cơ cấu lại vốn sẽ có nhiều dư địa hơn.
Thay đổi đáng chú ý tiếp theo nằm ở cách triển khai cơ chế mới, trao quyền chủ động hơn cho cơ quan đại diện chủ sở hữu. Trong việc xây dựng và phê duyệt kế hoạch cơ cấu lại vốn giai đoạn 2026–2030, thay vì mọi câu chuyện đều phải dồn lên một cấp cao nhất. Điều này không có nghĩa ngày mai hàng loạt cổ phiếu sẽ được đem bán, nhưng nó làm thay đổi một thứ rất quan trọng: khả năng biến chủ trương thoái vốn thành những kế hoạch cụ thể.
Và khi một kế hoạch cụ thể xuất hiện, câu chuyện lập tức chuyển từ “có thoái vốn hay không?” sang “thoái doanh nghiệp nào, tỷ lệ bao nhiêu và ai sẽ mua?”
Đây mới là chỗ thú vị đối với thị trường chứng khoán.
Bởi một thương vụ thoái vốn không đơn thuần là Nhà nước bán một lượng cổ phiếu. Nếu doanh nghiệp không hấp dẫn, lượng cổ phần bán ra có thể tạo thêm nguồn cung và gây áp lực lên giá. Nhưng nếu doanh nghiệp sở hữu tài sản tốt, thị phần lớn, vị trí chiến lược hoặc những tài sản mà một tập đoàn tư nhân khó có thể tự xây dựng lại từ đầu, thì phần vốn Nhà nước bán ra lại có thể trở thành chiếc vé để một người chơi mới bước vào doanh nghiệp.
Khi đó, câu chuyện không còn là “Nhà nước bán cổ phiếu”.
Mà là một cuộc thay đổi về quyền sở hữu.
Vì vậy, mình nghĩ sai lầm lớn nhất lúc này là đi tìm những cổ phiếu chỉ vì nghe thấy chữ “thoái vốn”. Cách đúng hơn phải là đi ngược lại: doanh nghiệp nào đủ hấp dẫn để khi Nhà nước mở cửa, sẽ có người muốn bước vào?
Và khi đặt câu hỏi đó, chúng ta sẽ bắt đầu nhìn thấy một nhóm doanh nghiệp rất khác: những cái tên có thể không phải cổ phiếu đang được thị trường chú ý nhất hôm nay, nhưng phía sau lại có tài sản, thị phần, hạ tầng hoặc vị thế đủ lớn để trở thành mục tiêu của một thương vụ cơ cấu lại vốn.
Phần 2, Trọng sẽ bóc từng cái tên đáng chú ý: Nhà nước đang nắm bao nhiêu, doanh nghiệp đó thuộc nhóm nào theo tiêu chí mới, khả năng giảm sở hữu ra sao và quan trọng nhất — nếu cánh cửa thực sự mở ra, ai có khả năng bước vào?
Bởi đôi khi, câu chuyện lớn nhất của một doanh nghiệp không nằm ở người đang sở hữu nó, mà nằm ở người đang chờ cơ hội để mua nó.




 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích