





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VPB – Phân tích và định giá cổ phiếu năm 2026
Ngân hàng TMCP Việt Nam Thịnh Vượng (HOSE: VPB) là một trong những ngân hàng tư nhân quy mô lớn tại Việt Nam, sở hữu hệ sinh thái tài chính đa mảng gồm ngân hàng mẹ, FE Credit, VPBankS và OPES. Điểm nổi bật của VPB nằm ở chu kỳ tăng trưởng lợi nhuận mới sau giai đoạn phục hồi 2024–2025, trong đó ngân hàng mẹ tiếp tục là trụ cột chính, VPBankS nổi lên như động lực lợi nhuận mới và FE Credit có dấu hiệu hồi phục.
Báo cáo phân tích cổ phiếu VPB lần này của Tran Tam Invest cập nhật dữ liệu từ BCTC VPB 2023–2025, BCTC Q1/2026, BCTN 2025, tài liệu ĐHĐCĐ 2026 và dữ liệu người dùng cung cấp, đồng thời xây dựng kịch bản dự phóng 2026F và vùng định giá 12 tháng cho cổ phiếu.
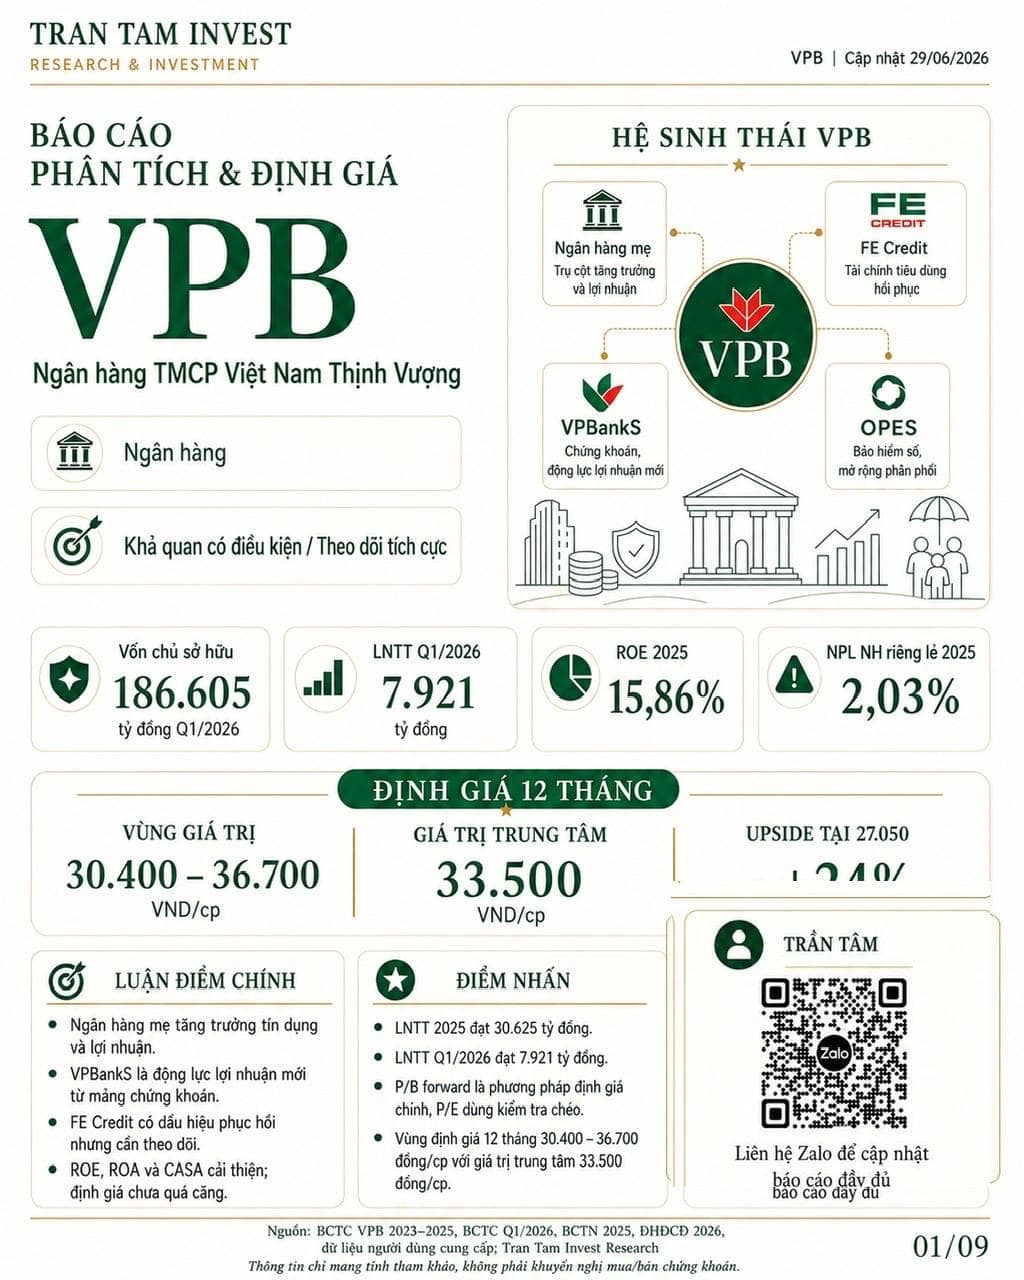
📊 Tại ngày cập nhật 29/06/2026, giá đóng cửa VPB là 27.050 đồng/cp. Trên cơ sở thận trọng, vùng định giá 12 tháng tham khảo được xác định ở mức 30.400–36.700 đồng/cp, với giá trị trung tâm khoảng 33.500 đồng/cp, tương ứng upside tham khảo khoảng +24% so với giá đóng cửa.
Quan điểm hiện tại: Khả quan có điều kiện / Theo dõi tích cực.
🏦 Điểm nhấn đầu tư
VPB đang bước vào giai đoạn tăng trưởng mới với ba trụ cột chính: ngân hàng mẹ tăng tốc về tín dụng và lợi nhuận, VPBankS trở thành điểm sáng mới trong hệ sinh thái, trong khi FE Credit có tín hiệu phục hồi nhưng vẫn cần theo dõi chặt. Năm 2025, lợi nhuận trước thuế hợp nhất đạt 30.625 tỷ đồng, tăng khoảng 53% YoY; tổng thu nhập hoạt động đạt 74.654 tỷ đồng; LNST thuộc cổ đông ngân hàng đạt 23.990 tỷ đồng.
Sang Q1/2026, đà tăng trưởng tiếp tục được duy trì. Lợi nhuận trước thuế đạt 7.921 tỷ đồng, tăng gần 58% YoY; tổng thu nhập hoạt động đạt 19.908 tỷ đồng, tăng 26,3% YoY; LNST thuộc cổ đông ngân hàng đạt 6.199 tỷ đồng. Đây là nền tảng quan trọng để VPB bám sát kế hoạch tăng trưởng năm 2026.
Về quy mô tài sản, tổng tài sản năm 2025 đạt 1.260.150 tỷ đồng và đến Q1/2026 tăng lên 1.372.010 tỷ đồng. Vốn chủ sở hữu Q1/2026 đạt 186.605 tỷ đồng, cho thấy nền vốn lớn hỗ trợ mở rộng tín dụng. ROE hợp nhất cải thiện từ 9,27% năm 2023 lên 15,86% năm 2025; ROA tăng từ 1,38% lên 2,21%, trong khi nợ xấu ngân hàng riêng lẻ giảm từ 2,95% năm 2023 xuống 2,03% năm 2025.
⚠️ Biến số cần theo dõi
Bên cạnh câu chuyện tăng trưởng, VPB vẫn có các biến số cần quan sát trong năm 2026. Thứ nhất là nợ xấu và chi phí dự phòng, đặc biệt khi tín dụng tăng nhanh và kế hoạch lợi nhuận đặt ra ở mức tham vọng. Thứ hai là tốc độ phục hồi của FE Credit, bởi mảng tài chính tiêu dùng vẫn có thể tạo biến động lớn về chất lượng tài sản và chi phí tín dụng.
Ngoài ra, cần theo dõi CAR, CASA, chi phí vốn, môi trường lãi suất/thanh khoản và mức độ duy trì lợi nhuận cao của VPBankS. Kế hoạch 2026 đặt mục tiêu LNTT hợp nhất khoảng 41.321 tỷ đồng, tăng 35% so với 2025; trong đó ngân hàng riêng lẻ dự kiến đạt 34.240 tỷ đồng, FE Credit 1.179 tỷ đồng, VPBankS 6.453 tỷ đồng và OPES 936 tỷ đồng. Đây là kế hoạch có cơ sở nếu quán tính 2025 được duy trì, nhưng vẫn cần kiểm chứng qua các quý tiếp theo.
💰 Định giá tham khảo
Mô hình định giá VPB sử dụng P/B forward là phương pháp chính, kết hợp kiểm tra chéo bằng P/E. Với kịch bản cơ sở, BVPS 2026F ước khoảng 26.859 đồng/cp, P/B mục tiêu khoảng 1,25x, cho giá trị hợp lý quanh 33.500 đồng/cp. Kịch bản Bear sử dụng BVPS 2026F khoảng 26.455 đồng/cp và P/B 1,15x, cho vùng giá trị khoảng 30.400 đồng/cp. Kịch bản Upside sử dụng BVPS 2026F khoảng 27.212 đồng/cp và P/B 1,35x, cho giá trị hợp lý khoảng 36.700 đồng/cp.
Kiểm tra chéo bằng P/E cho thấy EPS 2026F base case khoảng 4.135 đồng/cp, khung P/E tham chiếu 7,8x–8,2x, tương ứng vùng giá hợp lý khoảng 32.200–33.900 đồng/cp. Kết quả này tương đối đồng thuận với định giá P/B, vì vậy giá trị trung tâm được lựa chọn là 33.500 đồng/cp.
✅ Kết luận
VPB là cổ phiếu ngân hàng có câu chuyện tăng trưởng đáng chú ý trong năm 2026, nhờ sự kết hợp giữa ngân hàng mẹ tăng trưởng mạnh, hệ sinh thái tài chính mở rộng và đóng góp ngày càng rõ hơn từ VPBankS. Định giá hiện tại chưa quá căng nếu VPB thực hiện được phần lớn kế hoạch 2026 và kiểm soát tốt chất lượng tài sản.
Tuy nhiên, để quan điểm đầu tư trở nên tích cực hơn, cần thêm xác nhận về nợ xấu, chi phí dự phòng, tốc độ phục hồi của FE Credit, mức độ ổn định của CAR và khả năng duy trì lợi nhuận cao từ VPBankS. Ở vùng giá hiện tại, VPB phù hợp để theo dõi trong nhóm cổ phiếu ngân hàng tư nhân tăng trưởng cao, ưu tiên quan sát các nhịp điều chỉnh hợp lý và tín hiệu xác nhận từ kết quả kinh doanh các quý tiếp theo.
Nội dung chỉ mang tính tham khảo, không phải khuyến nghị mua/bán chứng khoán.
 Nhà đầu tư lưu ý


 XEM NGAY
Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


