





 Mã liên quan



400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VGI, CTR nổi sóng tăng trưởng
VGI và CTR đang nổi bật trong nhóm cổ phiếu công nghệ - viễn thông nhờ triển vọng tăng trưởng doanh thu, mở rộng hạ tầng và cải thiện dòng tiền. Tuy nhiên, đằng sau những con số tích cực vẫn là bài toán định giá và khả năng chuyển hóa tăng trưởng thành lợi nhuận.
Hai cổ phiếu VGI và CTR được nhận định có tiềm năng trong bối cảnh thị trường phục hồi, với nhu cầu tiêu dùng và đầu tư dần ổn định tạo điều kiện cho các doanh nghiệp cải thiện hoạt động kinh doanh.
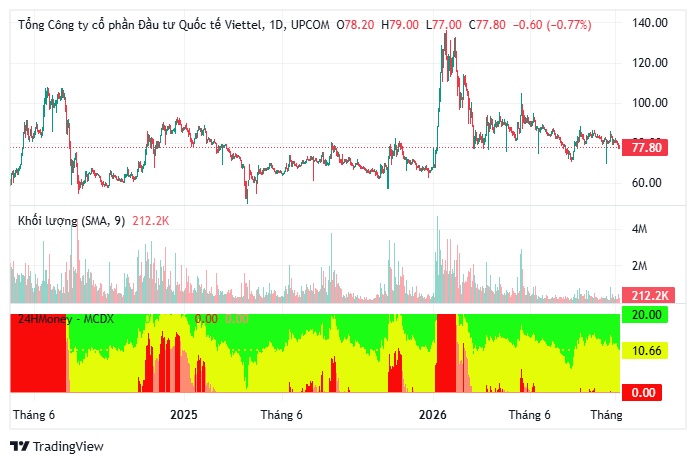
Với VGI, động lực đáng chú ý nằm ở khả năng duy trì tăng trưởng tại các thị trường nước ngoài. Dự phóng quý III/2026 cho thấy doanh thu thuần đạt 14.482 tỷ đồng, tăng 25% so với cùng kỳ. Doanh nghiệp cũng được kỳ vọng tiếp tục cải thiện sức khỏe tài chính, tạo dòng tiền ổn định về công ty mẹ nhờ chiến lược đầu tư vào hạ tầng, công nghệ và nguồn nhân lực tại thị trường sở tại.
Đáng chú ý, VGI đang mở thêm dư địa tại Cộng hòa Dominica sau khi được cấp quyền sử dụng các băng tần 700MHz, 2.300MHz và C-Band trong 20 năm. Tuy nhiên, dự án mới chưa được phản ánh vào dự báo hiện tại và dự kiến bắt đầu đóng góp doanh thu từ năm 2027. Điều này đồng nghĩa câu chuyện tăng trưởng còn cần thời gian để kiểm chứng.
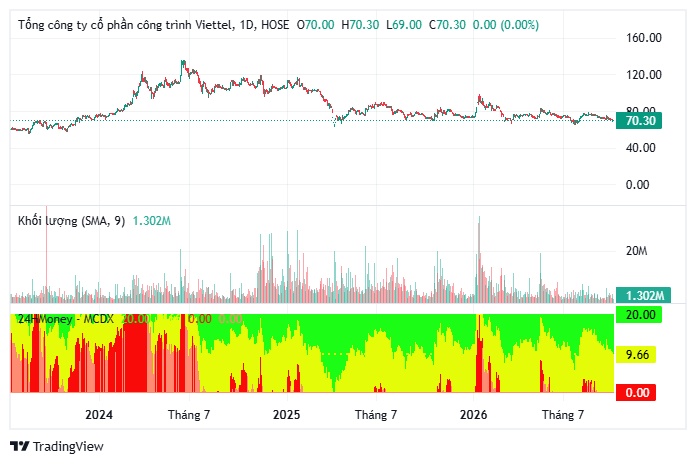
Công ty chứng khoán FPT (FPTS) khuyến nghị mua đối với mã cổ phiếu CTR của Tổng Công ty CP Công trình Viettel với giá mục tiêu 83.800 đồng, cao hơn 17% so với giá đóng cửa ngày 29/9/2026.
Trong khi đó, CTR đang chuyển dịch cơ cấu tăng trưởng mạnh hơn sang xây lắp, cho thuê hạ tầng và giải pháp kỹ thuật. Doanh thu năm 2026 được dự phóng tăng 18,1%, riêng xây lắp tăng 38,7%. Giai đoạn 2026-2030, doanh thu được kỳ vọng tăng trưởng kép 9,7%/năm, còn lợi nhuận sau thuế tăng 20,3%/năm.
Điểm đáng chú ý là mảng cho thuê hạ tầng tiếp tục tạo dòng tiền tương đối ổn định, trong khi số trạm và tỷ lệ thuê chung tăng lên khi nhu cầu hạ tầng 5G mở rộng. Mảng xây dựng lại hưởng lợi từ bất động sản phục hồi, FDI và đầu tư công. Giải pháp - dịch vụ kỹ thuật cũng có thêm động lực từ điện mặt trời áp mái và nhu cầu M&E, ICT.
Dù vậy, định giá là biến số không thể bỏ qua. VGI đang được dự phóng P/E 2026F khoảng 22 lần, còn câu chuyện tăng trưởng của CTR phụ thuộc đáng kể vào tốc độ mở rộng xây lắp và hiệu quả các dự án mới. Vì vậy, sự khác biệt giữa tăng doanh thu và tăng lợi nhuận sẽ là điểm cần theo dõi trong các quý tới.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


