





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VCBS dự báo lợi nhuận quý III/2026: Chứng khoán giảm mạnh, MSN, BSR tăng bằng lần, cuộc chơi quá khác biệt
VCBS vừa phát hành báo cáo dự báo kết quả kinh doanh quý III/2026 của 54 doanh nghiệp niêm yết.
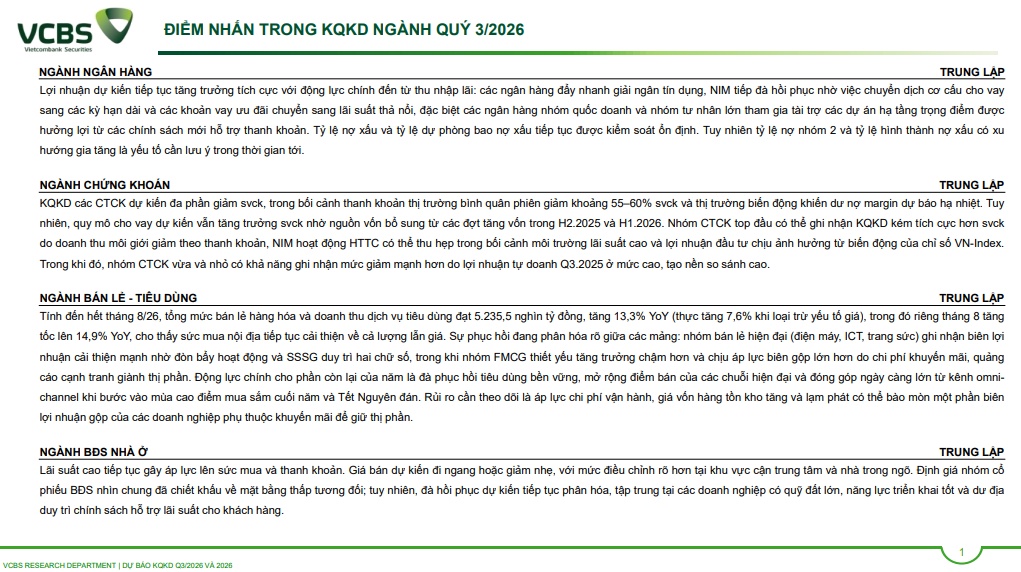
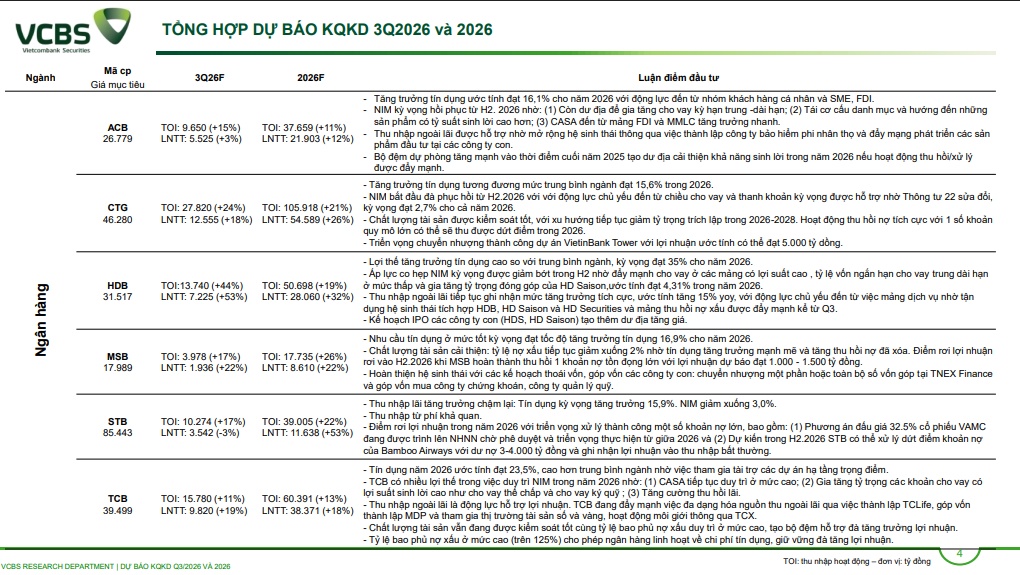
Ngân hàng tiếp tục hưởng lợi từ thu nhập lãi
VCBS dự báo lợi nhuận của ngành ngân hàng trong quý III/2026 tiếp tục tăng trưởng tích cực, với nguồn đóng góp chủ yếu đến từ thu nhập lãi.
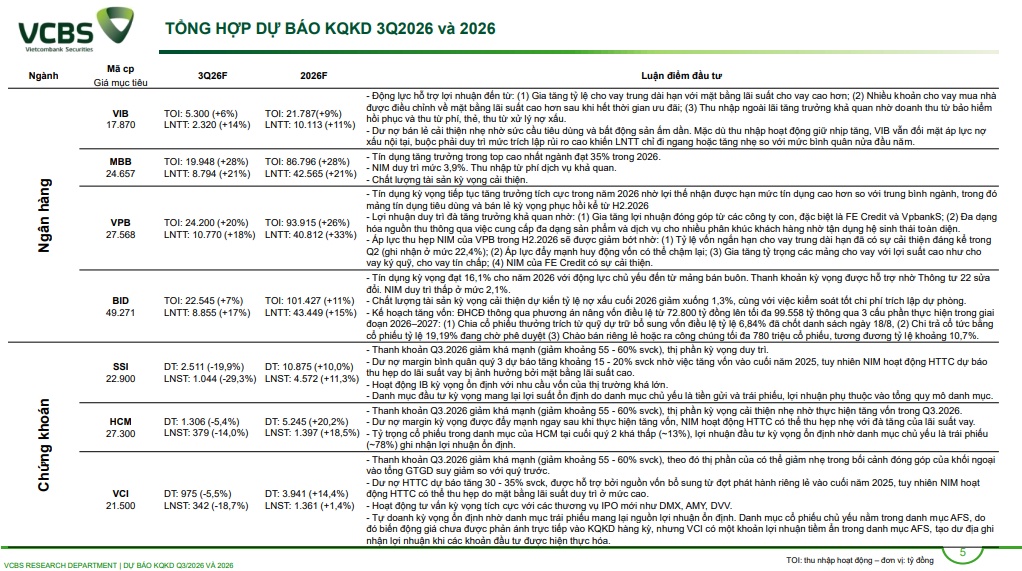
Một số ngân hàng được dự báo ghi nhận mức tăng trưởng lợi nhuận hai chữ số so với cùng kỳ. HDB được kỳ vọng tăng 53%, MSB tăng 22%, MBB tăng 21% và BID tăng 17%.
Diễn biến này cho thấy hoạt động kinh doanh cốt lõi của nhiều ngân hàng vẫn đang duy trì xu hướng tích cực trong quý III.
Chứng khoán gặp áp lực khi thanh khoản hạ nhiệt
Trái ngược với ngân hàng, nhóm công ty chứng khoán được dự báo đối mặt với nhiều thách thức hơn.
VCBS ước tính lợi nhuận quý III của SSI, HCM và VCI có thể giảm khoảng 10-30% so với cùng kỳ. Nguyên nhân chủ yếu đến từ việc thanh khoản thị trường suy giảm, kéo theo dư nợ cho vay margin có khả năng hạ nhiệt.
Dù vậy, quy mô cho vay vẫn được kỳ vọng cao hơn cùng kỳ nhờ nguồn vốn được bổ sung từ các đợt tăng vốn diễn ra trong nửa cuối năm 2025 và nửa đầu năm 2026.
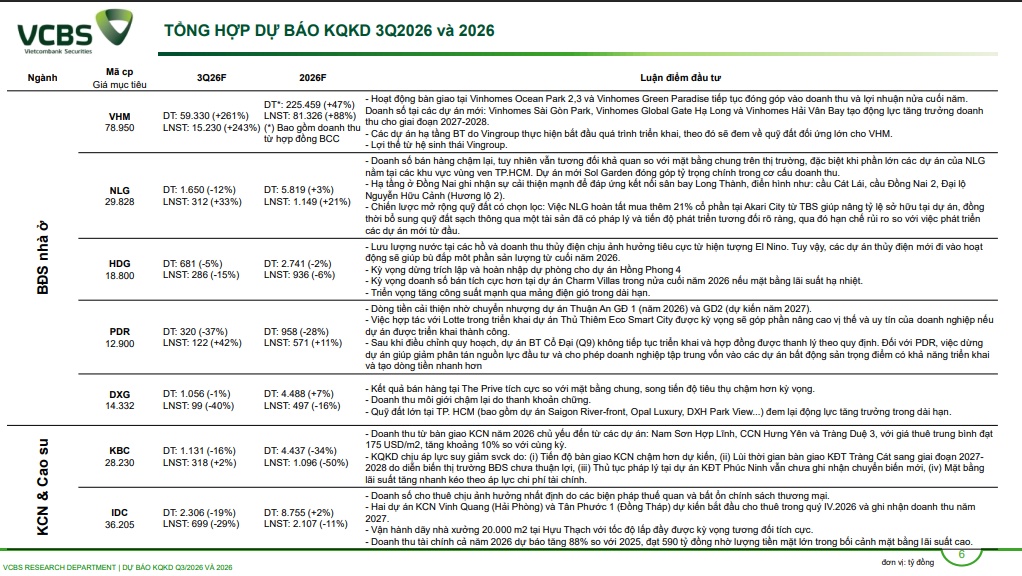
VHM tiếp tục là điểm sáng của nhóm bất động sản
Trong lĩnh vực bất động sản nhà ở, Vinhomes tiếp tục nổi bật trong các dự báo của VCBS.
Doanh nghiệp này được dự báo đạt hơn 15.200 tỷ đồng lợi nhuận sau thuế trong quý III/2026, tăng tới 243% so với cùng kỳ. Động lực chính đến từ doanh số bán hàng tại nhiều dự án quy mô lớn.
Trong khi đó, kết quả kinh doanh của các doanh nghiệp bất động sản còn lại được dự báo phân hóa tùy thuộc vào tiến độ bán hàng và khả năng ghi nhận doanh thu, lợi nhuận.
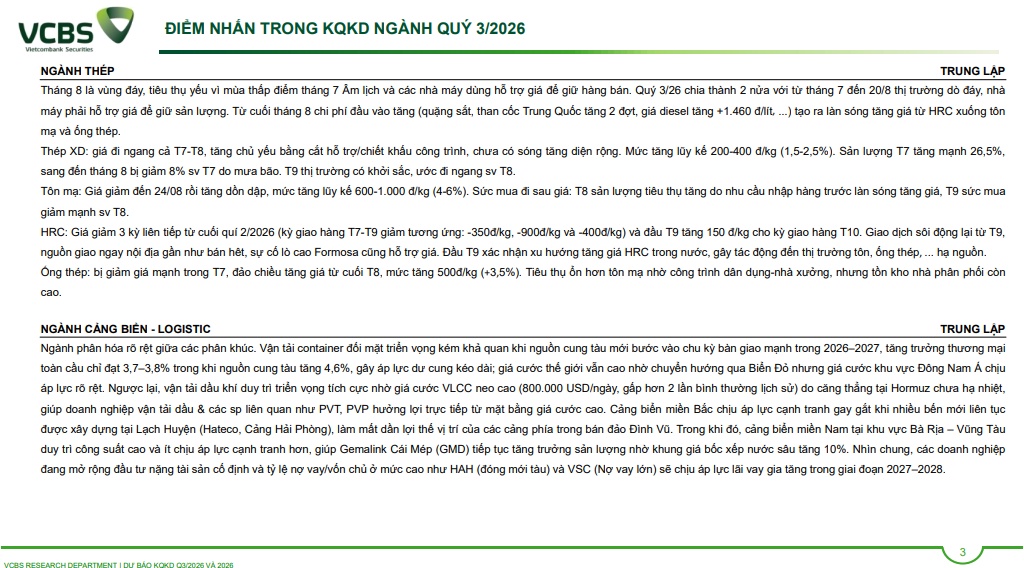
Hòa Phát hưởng lợi từ sản lượng bán hàng tăng mạnh
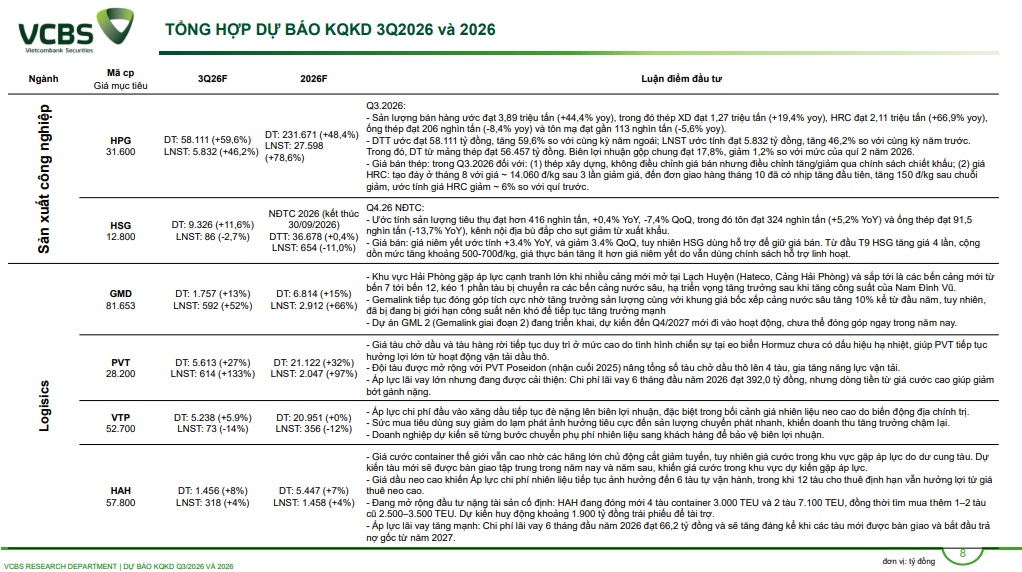
Ở ngành thép, Hòa Phát được VCBS dự báo đạt hơn 5.800 tỷ đồng lợi nhuận trong quý III, tăng 46% so với cùng kỳ.
Sản lượng bán hàng dự kiến đạt khoảng 3,89 triệu tấn, tương ứng mức tăng 44,4%. Sự cải thiện về sản lượng được kỳ vọng tiếp tục đóng vai trò quan trọng đối với kết quả kinh doanh của doanh nghiệp.
Masan tăng tốc, lợi nhuận dự kiến tăng 121%
Masan cũng nằm trong nhóm doanh nghiệp được dự báo có mức tăng trưởng lợi nhuận đáng chú ý.
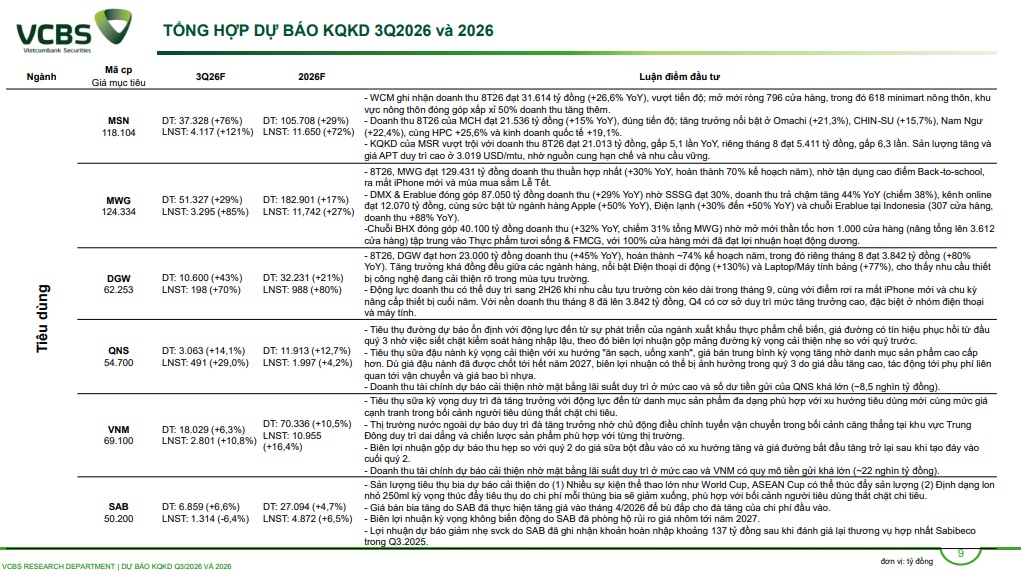
Theo VCBS, lợi nhuận sau thuế quý III/2026 của MSN có thể đạt 4.117 tỷ đồng, tăng 121% so với cùng kỳ.
Động lực tăng trưởng đến từ các mảng bán lẻ, tiêu dùng và vật liệu công nghệ cao, qua đó giúp kết quả kinh doanh của doanh nghiệp cải thiện đáng kể.
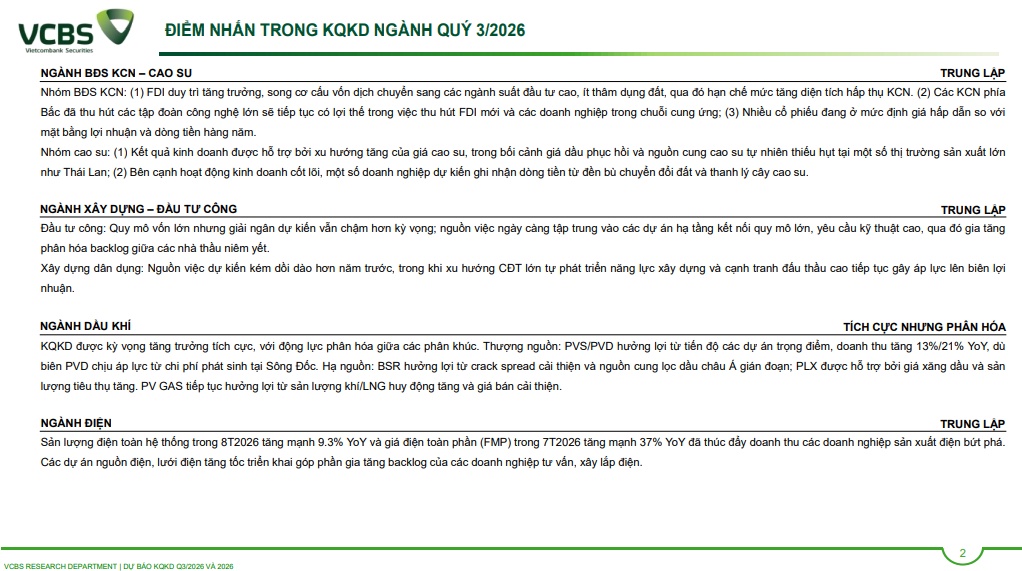
Dầu khí phân hóa: BSR, GAS tích cực, PLX và PVD chịu áp lực
Trong nhóm dầu khí, diễn biến lợi nhuận được dự báo không đồng nhất giữa các doanh nghiệp.
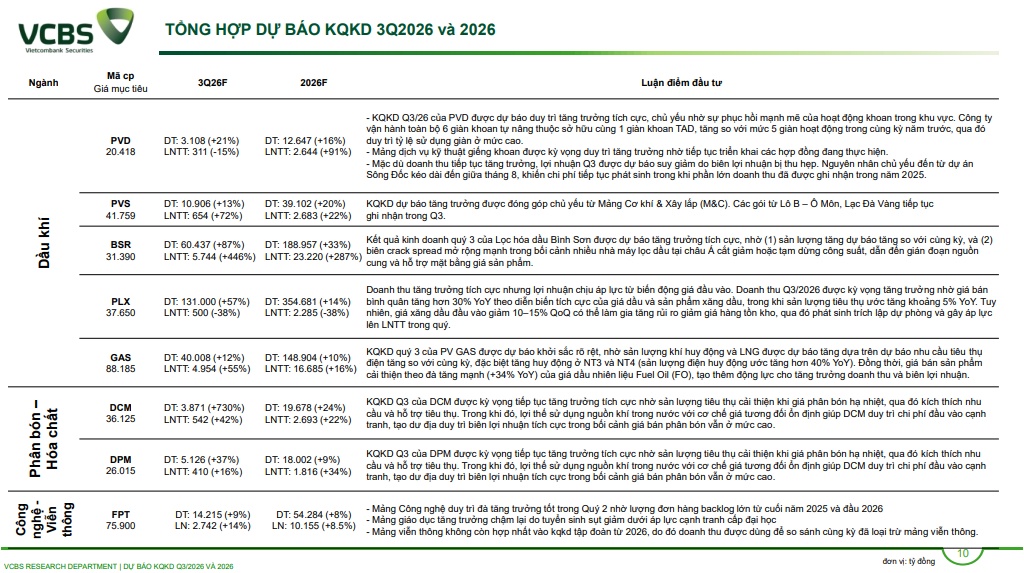
BSR và GAS được kỳ vọng ghi nhận mức tăng trưởng cao, trong khi Petrolimex có thể chịu tác động tiêu cực từ biến động giá đầu vào và nguy cơ giảm giá hàng tồn kho. VCBS dự báo lợi nhuận trước thuế của PLX giảm 38%.
Đối với PV Drilling, doanh thu quý III được dự báo tăng 21%, nhưng lợi nhuận có thể giảm 15%. Nguyên nhân chủ yếu đến từ các khoản chi phí phát sinh liên quan đến dự án Sông Đốc.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


