





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VCB rơi khỏi đỉnh, định giá thấp nhất hơn một thập kỷ
Cổ phiếu VCB đã giảm gần 33% từ đỉnh đầu năm 2026, kéo vốn hóa Vietcombank xuống dưới 425.000 tỷ đồng. Hệ số P/B hiện chỉ còn khoảng 1,7 lần, thấp nhất trong hơn một thập kỷ, dù chất lượng tài sản của ngân hàng vẫn thuộc nhóm đầu ngành.
Cổ phiếu Vietcombank (VCB) đang trải qua giai đoạn điều chỉnh đáng chú ý khi liên tục suy yếu bất chấp vị thế ngân hàng có quy mô vốn hóa lớn nhất thị trường trong nhiều năm. Từ đỉnh thiết lập hồi đầu tháng 1/2026, thị giá VCB đã mất gần 33%, khiến hơn 205.000 tỷ đồng vốn hóa bị thổi bay sau hơn 10 tháng.
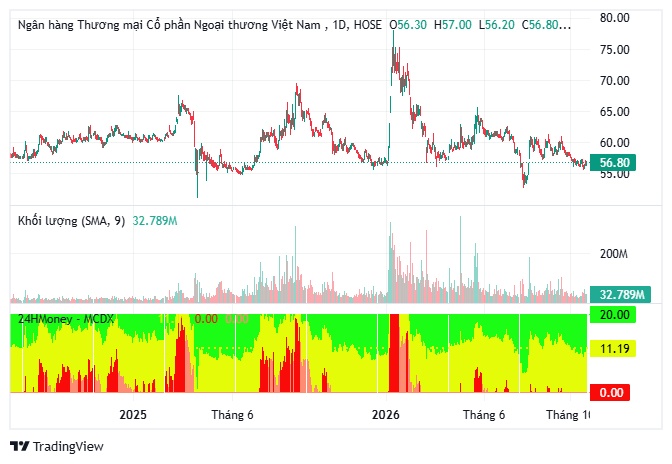
Vốn hóa Vietcombank hiện còn chưa đến 425.000 tỷ đồng, qua đó ngân hàng tụt xuống vị trí thứ ba trên sàn chứng khoán, xếp sau Vingroup (VIC) và Vinhomes (VHM).
Đáng chú ý, đà giảm của cổ phiếu kéo hệ số P/B về khoảng 1,7 lần, mức thấp nhất kể từ giai đoạn 2011-2014. Trong quá khứ, VCB thường xuyên được thị trường định giá trên 3 lần, thậm chí có thời điểm vượt 4 lần. Xu hướng thu hẹp định giá bắt đầu rõ nét từ giữa năm 2024.
Theo đánh giá của TCBS, P/B hiện tại thấp hơn 36% so với mức trung vị 2,8 lần của chính Vietcombank kể từ năm 2022. Tuy nhiên, mức định giá này vẫn cao hơn 53% so với trung vị 1,2 lần của nhóm 10 ngân hàng niêm yết lớn.
Chất lượng tài sản tốt, khả năng sinh lời chịu sức ép
Một trong những yếu tố giúp Vietcombank duy trì mức định giá cao hơn mặt bằng ngành là chất lượng tài sản. Tỷ lệ nợ xấu của ngân hàng ở mức 0,7%, tỷ lệ bao phủ nợ xấu đạt 243,2%, trong khi tiền gửi không kỳ hạn (CASA) chiếm 31,8%.
Dù vậy, khả năng sinh lời đang là điểm khiến thị trường thận trọng. ROE của Vietcombank hiện ở mức 17,5%, thấp hơn mức 24,4% ghi nhận trong năm 2022. Khi hiệu quả sử dụng vốn suy giảm, mức định giá cao vốn dành cho ngân hàng đầu ngành cũng chịu áp lực điều chỉnh.
Bức tranh chung của ngành ngân hàng cũng chưa thực sự thuận lợi. Theo báo cáo cập nhật quý III/2026 của TCBS, lợi nhuận sau thuế 26 ngân hàng niêm yết đạt 84.449 tỷ đồng, tăng 20,8% so với cùng kỳ nhưng giảm 4,8% so với quý trước. NIM toàn ngành thu hẹp về 3,11%, trong khi tỷ lệ nợ xấu tăng lên 2,11%.
Tăng vốn mở thêm dư địa, nhưng rủi ro chưa biến mất
Ở chiều hỗ trợ, Vietcombank đã được Ngân hàng Nhà nước chấp thuận phương án phát hành riêng lẻ tối đa 543,1 triệu cổ phiếu, tương đương 6,5% vốn điều lệ, cho tối đa 55 nhà đầu tư. Giá chào bán chưa được công bố.
Ngoài ra, cổ đông ngân hàng đã thông qua phương án phát hành hơn 1.068 triệu cổ phiếu từ quỹ dự trữ bổ sung vốn điều lệ. Nếu triển khai thành công, các kế hoạch này sẽ bổ sung nguồn vốn, tạo dư địa mở rộng tín dụng và tăng năng lực tài chính.
Tuy nhiên, TCBS cũng lưu ý hai rủi ro đáng chú ý: NIM có thể chịu áp lực kéo dài khi lãi suất cho vay giảm, trong khi nợ xấu có nguy cơ tăng nhanh hơn dự kiến nếu mặt bằng lãi suất duy trì ở mức cao.
Như vậy, VCB đang đứng trước nghịch lý: định giá đã thấp nhất hơn một thập kỷ nhưng vẫn cao hơn đáng kể so với phần lớn ngân hàng lớn. Câu chuyện của cổ phiếu lúc này không chỉ nằm ở mức giá đã giảm bao nhiêu, mà còn ở khả năng duy trì lợi thế sinh lời và chất lượng tài sản trong chu kỳ mới.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


