





 Mã liên quan


 Vip
800+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Triển vọng kết quả kinh doanh cuối năm sắp công bố của các ngân hàng thế nào?
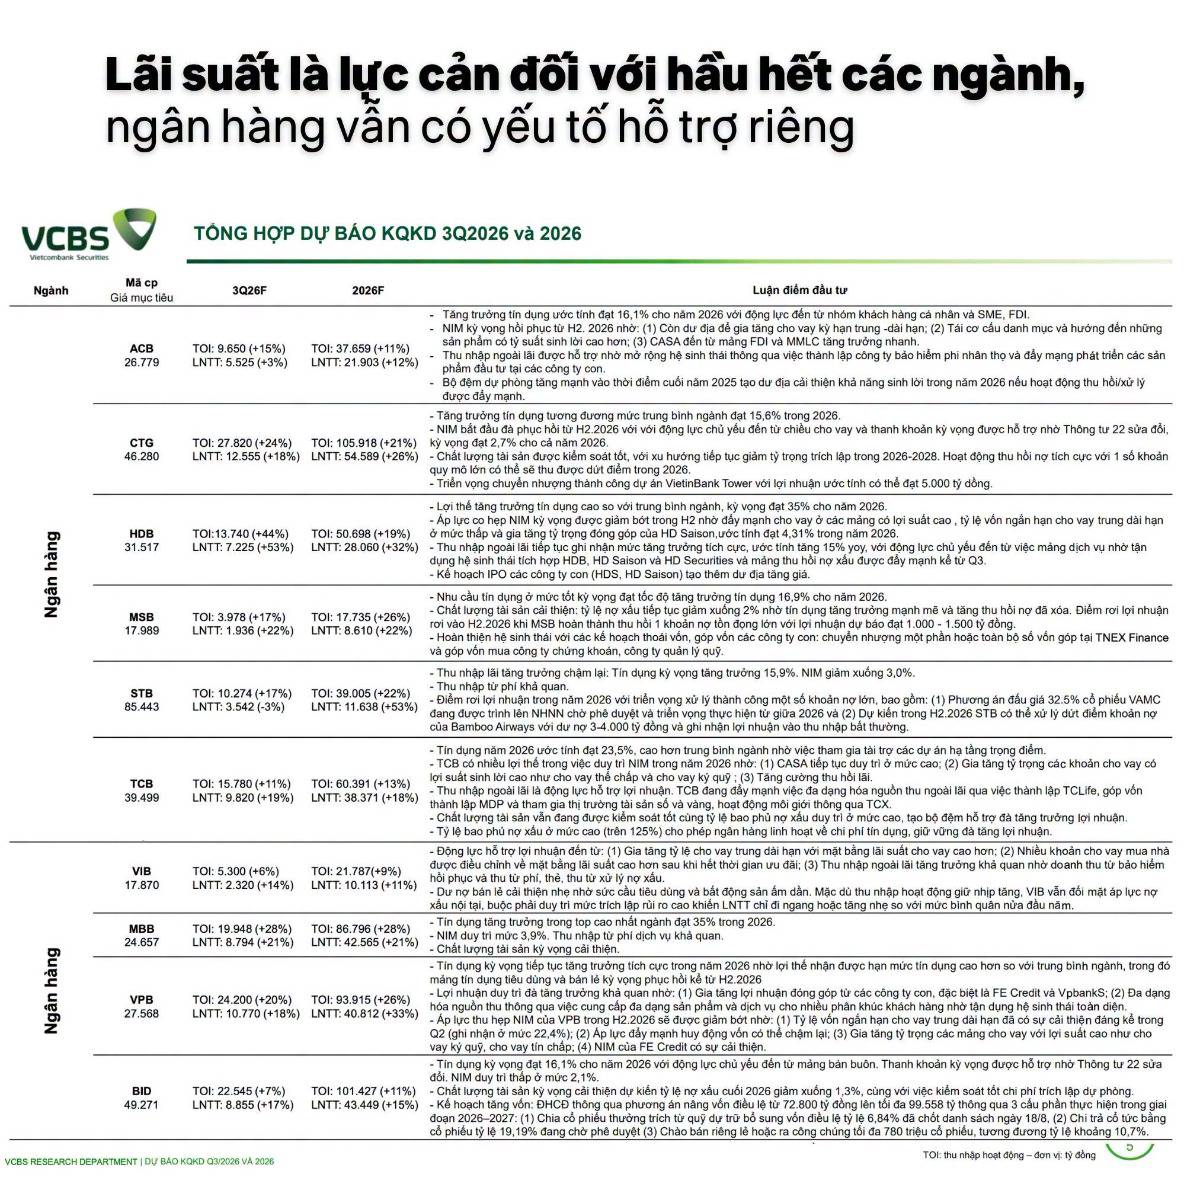
Từ báo cáo của VCBS mới đây, điểm thú vị là tất cả 13 ngành bị đánh giá Trung Lập cho thấy một giai đoạn đặc biệt khi lãi suất là lực cản với hầu hết mọi ngành nghề.
Tuy nhiên với ngân hàng, lợi nhuận họ vẫn được hỗ trợ bởi tăng trưởng tín dụng và NIM có khả năng hồi phục khi cơ cấu cho vay dịch chuyển sang kỳ hạn dài hơn, đồng thời những khoản vay ưu đãi trước đây bắt đầu chuyển sang lãi suất thả nổi. Một số ngân hàng lớn tham gia tài trợ các dự án hạ tầng trọng điểm cũng có thêm những cơ chế hỗ trợ về thanh khoản.
Sự phục hồi NIM không diễn ra đồng đều, cụ thể:
ACB và CTG được kỳ vọng bắt đầu cải thiện NIM từ nửa cuối 2026, trong đó ACB còn dư địa tăng cho vay trung dài hạn, chuyển sang các sản phẩm có tỷ suất sinh lời cao hơn và được hỗ trợ bởi CASA tăng; còn CTG chủ yếu cải thiện từ phía lợi suất cho vay và thanh khoản cải thiện. HDB và VPB lại đi theo hướng tăng tỷ trọng các khoản vay có lợi suất cao hơn, với HDB được kỳ vọng tăng đóng góp từ HD Saison, còn VPB được hỗ trợ bởi cho vay ký quỹ, tín chấp và sự cải thiện NIM của FE Credit.
VIB là trường hợp thể hiện khá trực tiếp câu chuyện các khoản vay ưu đãi bắt đầu chuyển sang mặt bằng lãi suất mới cao hơn, khi tỷ trọng cho vay trung – dài hạn tăng và nhiều khoản vay mua nhà hết thời gian ưu đãi. Trong khi đó, TCB có lợi thế hơn từ cấu trúc nguồn vốn với CASA cao, đồng thời ngân hàng cũng tăng các khoản vay có lợi suất tốt như thế chấp và cho vay ký quỹ; tăng trưởng tín dụng TCB dự báo báo vẫn sẽ cao cũng được hỗ trợ một phần bởi việc tài trợ các dự án hạ tầng trọng điểm.
Ở chiều ngược lại, không phải ngân hàng nào cũng có biên lãi tốt hơn STB dù tín dụng vẫn tăng nhưng NIM được dự báo giảm xuống 3%, và BID tiếp tục duy trì NIM khá thấp ở mức 2%.
Ở góc độ chất lượng tài sản, sự phân hóa giữa các ngân hàng cũng khá rõ.
CTG và TCB nằm trong nhóm có bộ đệm tương đối tốt: CTG được kỳ vọng giảm dần tỷ trọng trích lập dự phòng trong giai đoạn 2026–2028 khi chất lượng tài sản và thu hồi nợ diễn biến thuận lợi, trong khi TCB duy trì tỷ lệ bao phủ nợ xấu trên 125%, tạo thêm dư địa kiểm soát chi phí tín dụng.
BID và MBB cũng được kỳ vọng cải thiện chất lượng tài sản, trong đó tỷ lệ nợ xấu của BID cuối năm 2026 dự kiến giảm về khoảng 1,3%.
ACB lại có lợi thế từ việc đã tăng mạnh bộ đệm dự phòng từ cuối năm 2025, vì vậy nếu quá trình thu hồi và xử lý nợ thuận lợi, áp lực dự phòng trong năm 2026 có thể giảm và tạo thêm khoảng trống cho lợi nhuận.
Một câu chuyện khác đáng chú ý là lợi nhuận đến từ thu hồi và xử lý các khoản nợ cũ.
MSB được kỳ vọng hoàn thành thu hồi một khoản nợ tồn đọng lớn trong nửa cuối năm, có thể đóng góp khoảng 1.000–1.500 tỷ đồng lợi nhuận.
STB cũng phụ thuộc đáng kể vào tiến độ xử lý các khoản nợ lớn, bao gồm khoản liên quan Bamboo Airways và phương án xử lý 32,5% cổ phiếu liên quan VAMC.
Với những trường hợp này, khi nhìn vào tăng trưởng lợi nhuận cần tách phần đến từ hoạt động kinh doanh thông thường với phần đến từ thu hồi và xử lý những tồn đọng trước đây.
Có riêng trường hợp VIB vẫn chịu áp lực từ chất lượng tài sản, khiến ngân hàng phải duy trì mức trích lập rủi ro cao dù thu nhập hoạt động và tín dụng bán lẻ vẫn tăng trưởng.
PS: Các quan điểm và số liệu trong bài được mình tham khảo từ báo cáo mới đây của VCBS, sau đó đọc, tổng hợp và ghi chép thêm theo góc nhìn cá nhân. Mọi người nên đọc báo cáo gốc để có thêm góc nhìn đầy đủ hơn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


