





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tiền mặt vơi, chứng khoán mất bệ đỡ?
Dữ liệu cuối quý II/2026 ghi nhận tiền gửi của nhà đầu tư tại các công ty chứng khoán sụt giảm xuống mức thấp nhất trong vòng 6 quý, trong khi dư nợ margin lại chạm mốc kỷ lục lịch sử. Sự dịch chuyển từ trạng thái "tiền mặt chờ mua" sang "đòn bẩy tối đa" khiến cấu trúc dòng tiền trên thị trường chứng khoán trở nên nhạy cảm hơn trước các nhịp biến động.
Khi "lượng đạn dự phòng" của nhà đầu tư cá nhân suy kiệt, đà tăng trưởng của thị trường trong giai đoạn tới phụ thuộc hoàn toàn vào khả năng thu hút dòng vốn mới và kết quả kinh doanh quý III.
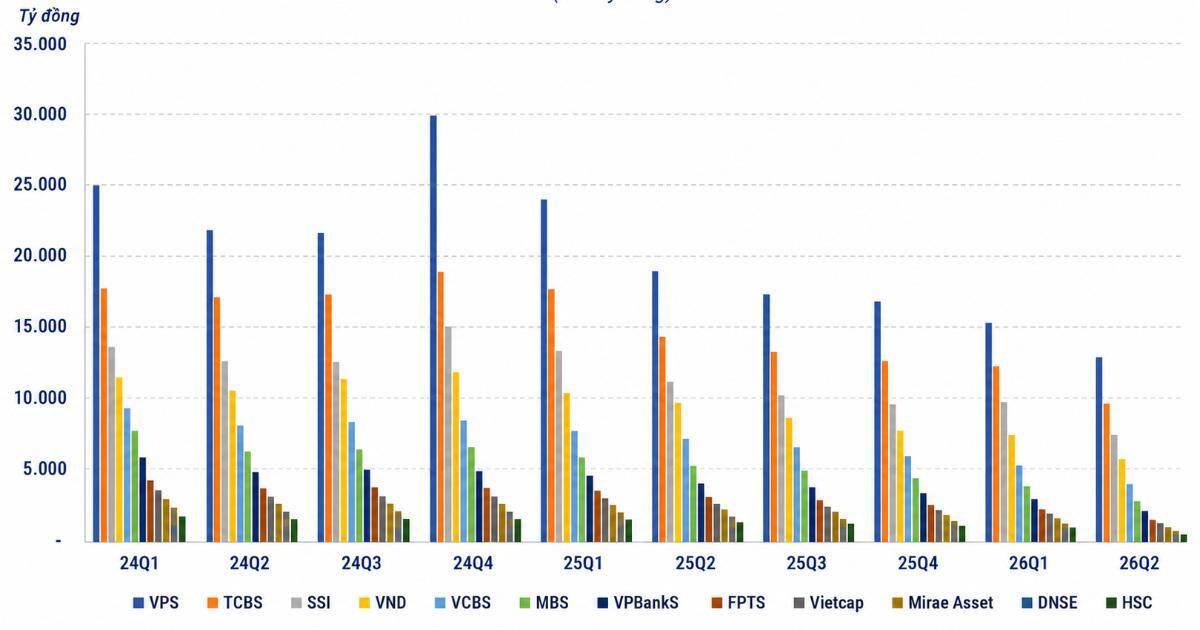
Lượng tiền gửi của nhà đầu tư tại các công ty chứng khoán Top đầu
Một trong những chỉ báo phản ánh sức khỏe dòng tiền trên thị trường chứng khoán là lượng tiền gửi của nhà đầu tư tại các công ty chứng khoán. Theo dữ liệu FiinTrade, đến cuối quý II/2026, tổng số dư tiền gửi chỉ còn khoảng 86.600 tỷ đồng, giảm hơn 30.000 tỷ đồng so với quý trước và là mức thấp nhất trong vòng 6 quý.
Nếu so với đỉnh quý III/2025, quy mô tiền gửi đã giảm gần 50%.
Xu hướng này diễn ra trên diện rộng. Riêng 12 công ty chứng khoán lớn ghi nhận tổng tiền gửi khách hàng khoảng 59.400 tỷ đồng, giảm hơn 25.300 tỷ đồng, tương đương gần 80% mức giảm của toàn ngành.
VPS là đơn vị có mức giảm mạnh nhất khi tiền gửi khách hàng giảm gần 8.900 tỷ đồng xuống còn 14.450 tỷ đồng. Nhiều công ty lớn khác như SSI, VNDirect, MBS, VCBS, FPTS hay HSC cũng ghi nhận mức sụt giảm từ hàng nghìn tỷ đồng.
Ở góc độ tích cực, điều này cho thấy dòng tiền không rời khỏi thị trường mà đã được giải ngân vào cổ phiếu. Tuy nhiên, lượng tiền mặt sẵn sàng mua khi thị trường điều chỉnh cũng trở nên hạn chế hơn đáng kể.
Margin lập kỷ lục, sức mua phụ thuộc đòn bẩy
Trong khi tiền gửi giảm mạnh, dư nợ cho vay tại các công ty chứng khoán tiếp tục tăng.
Đến cuối quý II/2026, tổng dư nợ đạt khoảng 445.000 tỷ đồng, trong đó 435.000 tỷ đồng là dư nợ margin – mức cao nhất lịch sử và cũng là quý tăng trưởng thứ 13 liên tiếp.
Điều này phản ánh nhà đầu tư đang sử dụng đòn bẩy nhiều hơn để duy trì sức mua.
Đòn bẩy tài chính giúp thanh khoản duy trì ở mức cao trong giai đoạn thị trường tăng, nhưng cũng khiến biến động trở nên lớn hơn khi xuất hiện các nhịp điều chỉnh. Nếu giá cổ phiếu giảm mạnh, áp lực call margin có thể tạo hiệu ứng bán lan rộng, đặc biệt ở những nhóm cổ phiếu đã tăng nóng.
Động lực nào cho nửa cuối năm?
Theo các chuyên gia, việc tiền gửi giảm không đồng nghĩa thị trường sẽ đảo chiều ngay lập tức.
Tuy nhiên, trong bối cảnh "tiền chờ" không còn dồi dào, động lực tăng của VN-Index sẽ phụ thuộc nhiều hơn vào dòng vốn mới thay vì lượng tiền sẵn có trong hệ thống.
Các yếu tố có thể hỗ trợ gồm sự gia nhập của nhà đầu tư mới, dòng vốn từ các tổ chức trong nước, khả năng khối ngoại quay trở lại nếu triển vọng nâng hạng thị trường được cải thiện, cùng với kết quả kinh doanh tích cực của doanh nghiệp niêm yết trong nửa cuối năm.
Ở chiều ngược lại, nếu lợi nhuận doanh nghiệp không đạt kỳ vọng hoặc xuất hiện các cú sốc từ lãi suất, tỷ giá hay địa chính trị, thị trường sẽ trở nên nhạy cảm hơn do cấu trúc dòng tiền hiện nay phụ thuộc nhiều vào margin.
Theo ông Nguyễn Việt Quang, Giám đốc Kinh doanh Chứng khoán Yuanta Việt Nam, nếu lợi nhuận doanh nghiệp tiếp tục tăng trưởng, mặt bằng lãi suất ổn định và môi trường quốc tế không có biến động lớn, thanh khoản thị trường vẫn có khả năng cải thiện trong thời gian tới.
Với nhà đầu tư, sự thay đổi của cấu trúc dòng tiền đang là tín hiệu đáng theo dõi. Khi lượng tiền mặt giảm còn đòn bẩy tăng lên mức kỷ lục, khả năng hấp thụ các nhịp điều chỉnh sẽ không còn dồi dào như trước, khiến diễn biến thị trường phụ thuộc nhiều hơn vào các yếu tố vĩ mô và chất lượng tăng trưởng lợi nhuận doanh nghiệp.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


