





 Pro
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Thông tư 25/2026/TT-NHNN: Bước ngoặt mở rộng dư địa tăng trưởng tín dụng ngành ngân hàng
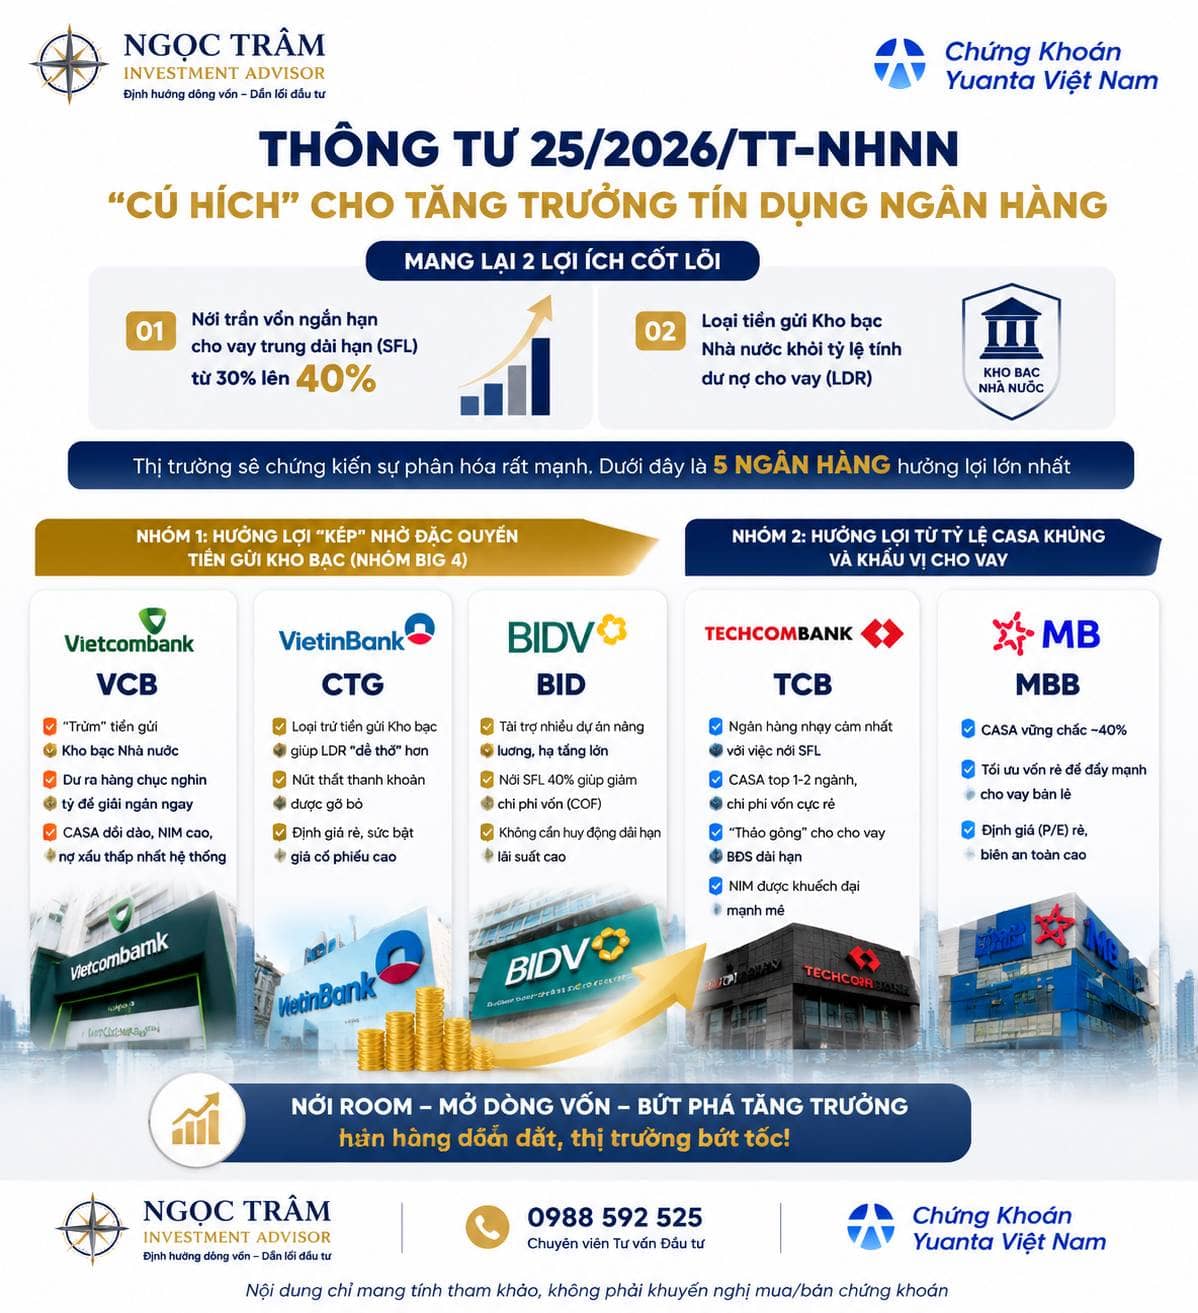
Thông tư 25/2026/TT-NHNN đang tạo ra một thay đổi mang tính cấu trúc đối với hệ thống ngân hàng Việt Nam khi đồng thời tác động vào hai điểm nghẽn lớn nhất hiện nay: giới hạn vốn ngắn hạn cho vay trung dài hạn và tỷ lệ dư nợ cho vay so với nguồn vốn huy động.
Cụ thể, thông tư mang lại hai cơ chế trọng yếu. Thứ nhất, nâng trần sử dụng vốn ngắn hạn cho vay trung và dài hạn (SFL) từ 30% lên 40%, qua đó mở rộng đáng kể khả năng cung ứng tín dụng trung dài hạn của toàn hệ thống. Thứ hai, cho phép loại tiền gửi Kho bạc Nhà nước khỏi tỷ lệ tính LDR, giúp cải thiện ngay lập tức dư địa cho vay trên bảng cân đối của nhiều ngân hàng lớn.
Về bản chất, đây không chỉ là một điều chỉnh kỹ thuật mà là một bước “nới van thanh khoản có kiểm soát”, nhằm hỗ trợ tăng trưởng tín dụng trong bối cảnh nhu cầu vốn cho hạ tầng, bất động sản và đầu tư công đang tăng mạnh trở lại.
Phân hóa rõ nét giữa các nhóm ngân hàng
Tác động của thông tư không đồng đều, mà tạo ra sự phân hóa mạnh theo cấu trúc bảng cân đối từng ngân hàng. Có thể chia thành hai nhóm hưởng lợi chính.
Nhóm ngân hàng quốc doanh (Big4) gồm VCB, CTG và BID là nhóm hưởng lợi trực tiếp từ việc loại trừ tiền gửi Kho bạc khỏi LDR. Đây là nguồn vốn có quy mô lớn và ổn định, do đó khi được loại khỏi công thức tính toán, dư địa tín dụng của nhóm này được mở rộng ngay lập tức mà không cần tăng chi phí huy động.
VCB là ngân hàng hưởng lợi rõ nhất nhờ lượng tiền gửi Kho bạc lớn, giúp cải thiện mạnh chỉ số LDR và tạo thêm dư địa cho các khoản vay chất lượng cao. CTG được hỗ trợ tương tự, đồng thời có lợi thế về định giá thấp so với mặt bằng ngành. BID hưởng lợi từ việc giảm áp lực huy động vốn dài hạn khi tài trợ các dự án hạ tầng quy mô lớn, từ đó cải thiện chi phí vốn (COF) trong trung hạn.
Nhóm ngân hàng tư nhân lại hưởng lợi chủ yếu từ việc nới trần SFL lên 40%. TCB và MBB là hai đại diện nổi bật khi sở hữu tỷ lệ CASA cao, giúp tối ưu hóa chi phí vốn ngắn hạn.
TCB là ngân hàng có mức độ nhạy cao nhất với thay đổi này do cấu trúc danh mục tín dụng tập trung vào bất động sản và cho vay trung dài hạn. Việc nới trần giúp ngân hàng giảm áp lực cấu trúc vốn và mở rộng tăng trưởng tín dụng mà không phải phụ thuộc quá nhiều vào phát hành trái phiếu.
MBB nổi bật với nền CASA ổn định và tệp khách hàng bán lẻ rộng, qua đó tận dụng tốt hơn nguồn vốn giá rẻ để mở rộng cho vay tiêu dùng, mua nhà và các sản phẩm tín dụng cá nhân, đồng thời duy trì hiệu quả sinh lời ở mức cao.
Tác động tổng thể lên thị trường
Thông tư 25/2026/TT-NHNN được đánh giá là một bước điều chỉnh mang tính hỗ trợ tăng trưởng có chọn lọc, thay vì nới lỏng đại trà. Việc mở rộng dư địa tín dụng đi kèm kiểm soát an toàn hệ thống cho thấy định hướng rõ ràng: ưu tiên dòng vốn vào các lĩnh vực có khả năng lan tỏa kinh tế như hạ tầng, bất động sản và sản xuất.
Trong ngắn hạn, chính sách này sẽ tạo động lực cải thiện tăng trưởng tín dụng toàn ngành, đồng thời hỗ trợ kỳ vọng nâng cao biên lợi nhuận (NIM) ở các ngân hàng có lợi thế về CASA và quy mô vốn lớn.
Về trung hạn, nhóm ngân hàng được hưởng lợi trực tiếp từ chính sách sẽ có xác suất dẫn dắt thị trường cao hơn khi bước vào chu kỳ mở rộng tín dụng mới, đặc biệt trong bối cảnh nhu cầu vốn đầu tư công và bất động sản đang dần phục hồi.
Ngọc Trâm | HO Chứng khoán Yuanta Việt Nam
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


