





400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Thời tiền rẻ đã hết?
Sau một năm lãi suất tăng cao, kỳ vọng đảo chiều chính sách tiền tệ đang thắp lên hy vọng phục hồi cho chứng khoán, bất động sản và nhiều loại tài sản. Tuy nhiên, giới phân tích cảnh báo lãi suất giảm chưa chắc đồng nghĩa dòng tiền rẻ quay trở lại, đặc biệt khi nhu cầu vốn của nền kinh tế ngày càng lớn.
Với nhu cầu huy động hơn 38 triệu tỷ đồng trong giai đoạn 2026–2030, Việt Nam đang đứng trước một chu kỳ cạnh tranh vốn khốc liệt, nơi khả năng tạo lợi nhuận thực có thể quyết định sức hấp dẫn của từng tài sản.
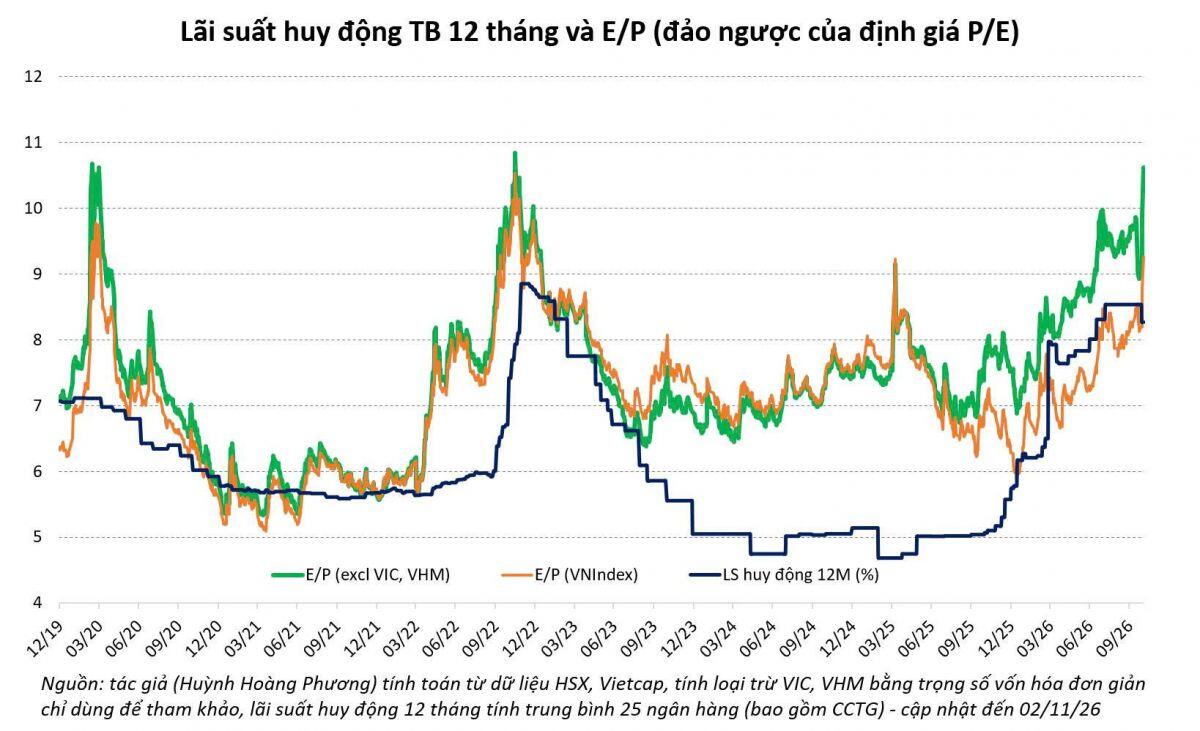
Sau giai đoạn chi phí vốn leo thang, nhiều nhà đầu tư kỳ vọng lãi suất giảm sẽ kích hoạt chu kỳ tăng giá mới. Tuy nhiên, sự thay đổi chính sách chưa đủ để tái lập môi trường thanh khoản dồi dào như trước.
Theo IMF, lợi suất trái phiếu chính phủ kỳ hạn 10 năm bình quân nhóm G7 tăng hơn 1 điểm phần trăm từ tháng 2 đến tháng 9/2026, lên mức cao nhất gần hai thập kỷ.
Áp lực đến từ thâm hụt ngân sách, tái cấu trúc chuỗi cung ứng và nhu cầu đầu tư khổng lồ vào trí tuệ nhân tạo, năng lượng, hạ tầng dữ liệu.
Tại Việt Nam, nhu cầu vốn đầu tư giai đoạn 2026–2030 được ước tính khoảng 1.460 tỷ USD, tương đương hơn 38 triệu tỷ đồng. Riêng khu vực tư nhân cần khoảng 776 tỷ USD.
Để so sánh, dư nợ tín dụng toàn hệ thống cuối tháng 9/2026 mới đạt hơn 20 triệu tỷ đồng. Dù hai số liệu không thể đối chiếu trực tiếp, quy mô này phản ánh áp lực huy động nguồn lực rất lớn.
Đáng chú ý, lãi suất tiền gửi bình quân các khoản phát sinh mới đến ngày 20/9 đạt 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025.
Chứng khoán, bất động sản bước vào cuộc thanh lọc
Mặt bằng lãi suất cao hơn đang làm thay đổi cách định giá cổ phiếu.
Chẳng hạn, cổ phiếu có P/E 15 lần tương ứng tỷ suất lợi nhuận trên giá khoảng 6,67%. Khi lãi suất tiền gửi tiến sát mức này, phần lợi nhuận kỳ vọng tăng thêm để bù đắp rủi ro cổ phiếu trở nên hạn chế nếu doanh nghiệp không cải thiện kết quả kinh doanh.
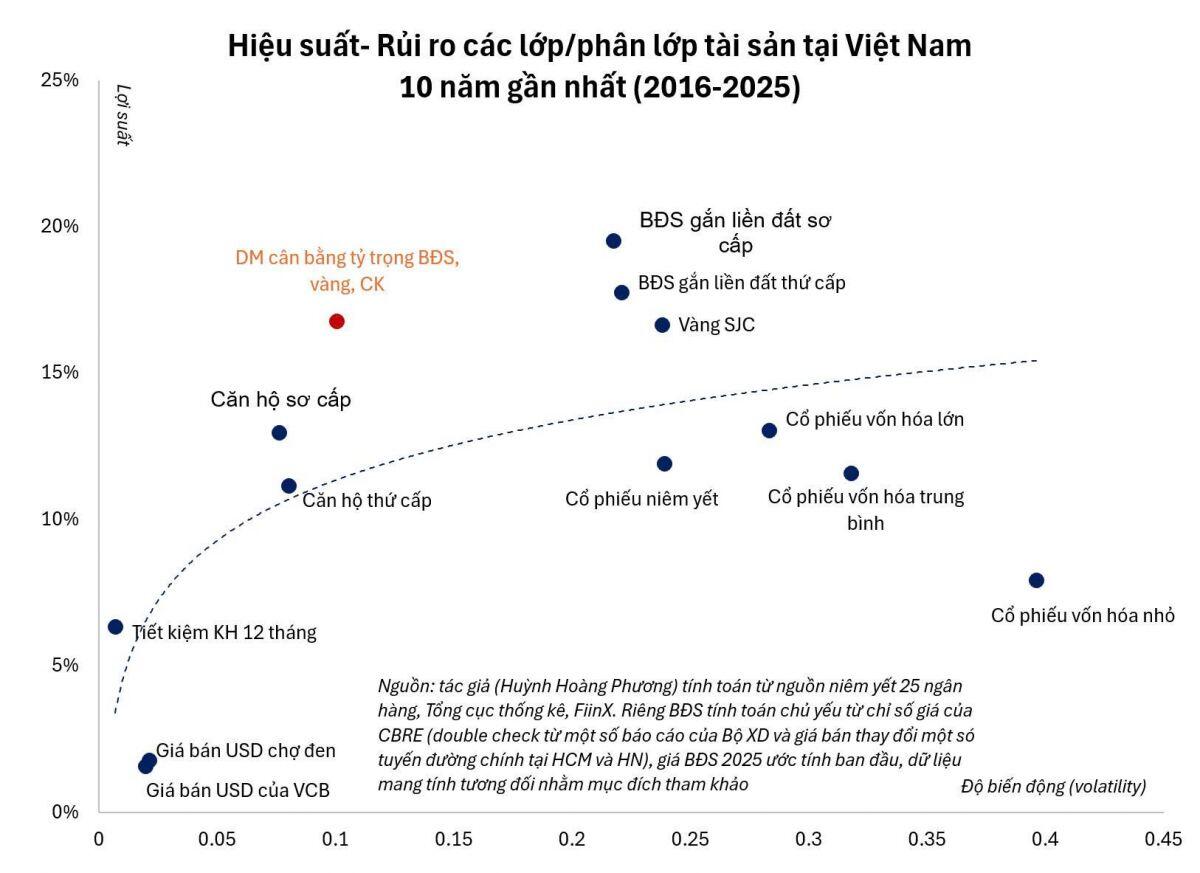
Các doanh nghiệp vay nợ lớn, đặc biệt trong lĩnh vực bất động sản, xây dựng và những ngành thâm dụng vốn, có thể tiếp tục chịu sức ép chi phí tài chính.
Ngược lại, doanh nghiệp sở hữu dòng tiền ổn định, nợ vay thấp và biên lợi nhuận tốt có khả năng chống chịu cao hơn.
Với bất động sản, lãi suất cao thường tác động đến thanh khoản trước khi phản ánh vào giá bán. Những dự án phụ thuộc đòn bẩy tài chính có nguy cơ chịu áp lực lớn hơn phân khúc đáp ứng nhu cầu ở thực.
Trong khi đó, vàng vẫn đóng vai trò phòng vệ trước bất ổn nhưng không tạo dòng tiền định kỳ, khiến hiệu quả nắm giữ phụ thuộc đáng kể vào biến động giá.
Dòng tiền sẽ không còn dễ dãi
Thị trường trái phiếu doanh nghiệp cũng đang phản ánh sức ép chi phí vốn. Khoảng 93.000 tỷ đồng trái phiếu dự kiến đáo hạn trong quý IV/2026, trong đó bất động sản chiếm gần một nửa.
Sang năm 2027, lượng trái phiếu đáo hạn ước đạt 276.000 tỷ đồng, tiếp tục đặt ra thách thức tái cấp vốn.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


