





 Pro
1.1K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Thị trường đã tự thắt chặt, Fed còn cần tăng bao nhiêu?
Fed tăng lãi suất vào tháng 9, và lợi suất trái phiếu Kho bạc kỳ hạn 10 năm sau đó vượt 5,3%, mức cao nhất kể từ năm 2007.
Sự kết hợp này đặt ra một câu hỏi mà thị trường chưa hỏi đủ to: nếu lãi suất dài hạn đã tự làm công việc thắt chặt, liệu mỗi đợt tăng lãi suất bổ sung có làm tăng nguy cơ Fed thắt chặt quá tay? Một phân tích cho rằng câu trả lời là có, và "đường băng" trước khi thiệt hại xuất hiện có thể ngắn hơn đa số người nghĩ.
Bối cảnh: Fed tăng lãi suất, thị trường còn chờ thêm
Ngày 16/9, Ủy ban Thị trường Mở Liên bang (FOMC) bỏ phiếu 12 trên 12 để nâng biên độ lãi suất mục tiêu lên 3,75% đến 4,00%, lần tăng đầu tiên kể từ năm 2023. Biểu đồ chấm mới đặt lãi suất cuối năm trong khoảng 4,1% đến 4,4%. Thị trường hiện kỳ vọng Fed giữ nguyên tại cuộc họp ngày 28/10 nhưng vẫn định giá xác suất khoảng ba phần tư cho một đợt tăng nữa trước tháng 12.
Tác giả bài phân tích gốc tiếp cận câu hỏi qua bốn bước, bắt đầu từ việc kiểm tra liệu hoạt động kinh tế mạnh có thực sự đang đẩy lạm phát hay không.
Bước một: Kinh tế mạnh có thực sự đẩy lạm phát?
Dữ liệu hoạt động rất mạnh. Chỉ số PMI dịch vụ ISM đạt 54,9 trong tháng 9, với đơn hàng mới ở 59,8, trong khi chỉ số sản xuất đạt 54,5. Gia quyền theo tỷ lệ 80/20 để phản ánh nền kinh tế thiên về dịch vụ cho ra chỉ số tổng hợp khoảng 54,8.
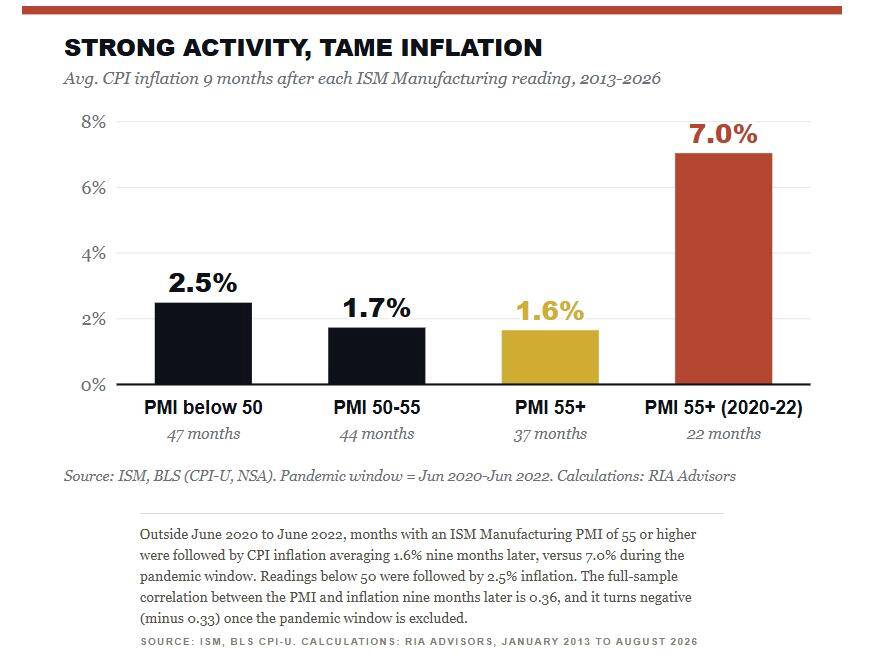
Nếu hoạt động kinh tế thúc đẩy lạm phát, các chỉ số như vậy lẽ ra phải đi trước các số liệu CPI nóng. Tác giả đã kiểm tra bằng cách đặt mọi chỉ số ISM sản xuất hằng tháng từ năm 2013 cạnh lạm phát CPI chín tháng sau đó, và thấy mối quan hệ yếu hơn nhiều so với câu chuyện "kinh tế nóng bằng lạm phát nóng". Ngoài giai đoạn đại dịch, 37 tháng có PMI từ 55 trở lên được theo sau bởi mức lạm phát trung bình chỉ 1,6%. Lần duy nhất hoạt động mạnh đi trước lạm phát cao là giữa 2020 đến giữa 2022, khi tiền hỗ trợ trực tiếp va chạm với chuỗi cung ứng đứt gãy. Đó là vấn đề khi dùng năm 2021 làm khuôn mẫu.
Hoạt động kinh tế có tương quan khoảng 0,55 với thay đổi của lạm phát. Nói cách khác, một nền kinh tế mạnh đẩy giá lên nhẹ, nhưng không quyết định mức lạm phát. Đó là thành phần "lạm phát tốt" và nó có thật hiện nay: các doanh nghiệp được khảo sát ISM liệt kê GPU và bộ nhớ khan hiếm khi chi tiêu AI làm căng công suất.
Động lực lớn hơn là loại lạm phát "xấu". CPI tổng thể vọt lên 3,7% trong tháng 9, trong khi giá năng lượng cao hơn 20,4% so với một năm trước. Các doanh nghiệp dịch vụ đang trả nhiều hơn cho diesel và xăng, nên chỉ số giá dịch vụ đạt 74,0 trong tháng 9, mức cao nhất kể từ giữa năm 2022. Lạm phát tốt trong chi tiêu vốn, lạm phát xấu đè lên người tiêu dùng. Đợt tăng lãi suất của Fed gần như không tác động tới phần đầu, nhưng tác động rất mạnh lên phần sau.
Bước hai: Lợi nhuận chạy trước nền kinh tế
Chỉ số điều chỉnh lợi nhuận S&P 500 của Topdown Charts tăng vọt lên một trong những mức cao nhất kể từ năm 2003. Trong khi đó, trung bình của các chỉ số ISM sản xuất và dịch vụ chỉ cao hơn mức bình thường khiêm tốn. Về lịch sử, hai đường này đi cùng nhau, và khi chúng tách ra, chúng sẽ khép lại khoảng cách, hoặc vì nền kinh tế bắt kịp hoặc vì điều chỉnh lợi nhuận quay đầu.
Phản biện thường gặp là lợi nhuận tăng nâng đỡ giá tài sản tăng, vậy lo gì. Nếu đây là một chu kỳ kinh tế bình thường theo lịch sử, phản biện đó sẽ thắng. Nhưng vấn đề hiện nay là độ rộng: các điều chỉnh lợi nhuận tập trung gần như hoàn toàn ở các lĩnh vực AI và chi tiêu vốn, nơi các hyperscaler giàu tiền mặt hầu như không để ý một đợt tăng lãi suất 0,25 điểm phần trăm. Các nhà cung cấp đám mây mới hơn, được tài trợ bằng nợ, là câu chuyện khác, và đợt bán tháo AI hồi tháng 10 cho thấy mảng này có thể chao đảo nhanh thế nào. Chính FOMC mô tả bối cảnh này bằng nhận định năng suất tăng trưởng mạnh và đầu tư vốn vững chắc.
Điều đó đúng, nhưng cũng chính là vấn đề: Fed đang thắt chặt một nền kinh tế có động cơ mạnh nhất không cần tín dụng, trong khi những bộ phận cần tín dụng đã căng thẳng vì lãi suất cao. Cùng lúc, lãi suất phi rủi ro khoảng 5,1% nâng thanh chuẩn mà mọi hệ số định giá cổ phiếu phải vượt qua. Vì vậy lợi nhuận có thể tăng ngay cả khi định giá co lại. Năm 2022 là ví dụ: lợi nhuận S&P 500 vẫn giữ vững cả năm trong khi chỉ số giảm khoảng 19% khi lợi suất 10 năm tăng từ khoảng 1,5% lên gần 4%.
Bước ba: Người tiêu dùng đang chi tiêu bằng danh mục đầu tư
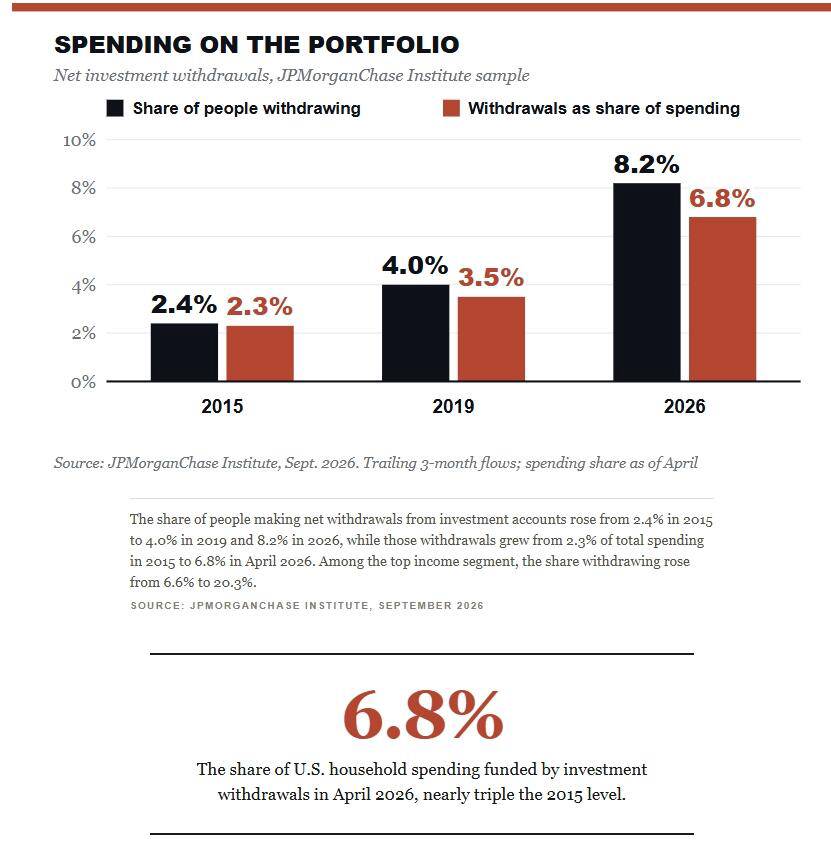
Đây là chỗ tác giả cho rằng rủi ro thắt chặt quá tay thực sự nằm. Trong 15 năm, thị trường tăng giá lặng lẽ thay thế cho tăng thu nhập. Viện JPMorganChase, dựa trên dữ liệu tài khoản thanh toán của hơn 20 triệu khách hàng Chase, đã lượng hóa điều này. Chuyển ròng từ tài khoản đầu tư sang tài khoản thanh toán tài trợ 2,3% tổng chi tiêu năm 2015, lên 3,5% vào tháng 4/2019, rồi 6,8% vào tháng 4/2026. Nghĩa là mỗi đô la các hộ gia đình Mỹ chi tiêu mùa xuân này, gần 7 xu đến từ việc bán cổ phiếu, trái phiếu và quỹ thay vì từ tiền lương.
Trong nhóm thu nhập cao nhất, việc rút tiền đã tài trợ hơn 10% chi tiêu mỗi tháng trong năm nay. Xu hướng này từng gián đoạn vào đầu 2020, phần lớn 2022 và đầu 2025, mỗi lần khi cổ phiếu giảm. Thêm vào đó, tỷ lệ tiết kiệm cá nhân đạt 4,1% trong tháng 8, thấp nhất kể từ cuối 2022 sau các điều chỉnh hằng năm của BEA. Theo Moody's, 10% người thu nhập cao nhất chiếm khoảng một nửa chi tiêu, và họ tài trợ một phần ngày càng lớn bằng cách bán tài sản. Nửa dưới gần như không có đệm tiết kiệm.
Một phần hiện tượng này mang tính nhân khẩu học, và tác giả thận trọng không gọi tất cả là "căng thẳng": lớp người thuộc thế hệ Baby Boomers rút dần tài khoản hưu trí là quá trình được hoạch định sẵn. Nhưng kênh truyền dẫn như nhau bất kể động cơ: lãi suất cao gây áp lực lên giá tài sản, giá tài sản thấp hơn thu hẹp lượng rút tiền, và lượng rút nhỏ hơn thu hẹp chi tiêu. Cuộc suy thoái tiếp theo có lẽ không bắt đầu từ sa thải, mà từ một đợt giảm của thị trường làm tắt chi tiêu của những hộ gia đình chi tiêu nhiều nhất.
Bước bốn: Đường băng còn bao xa?
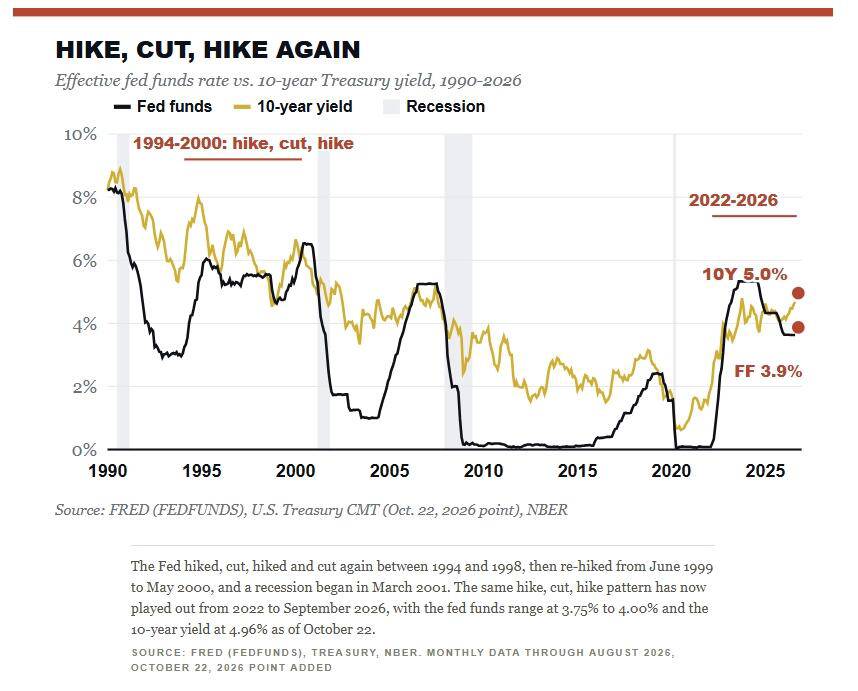
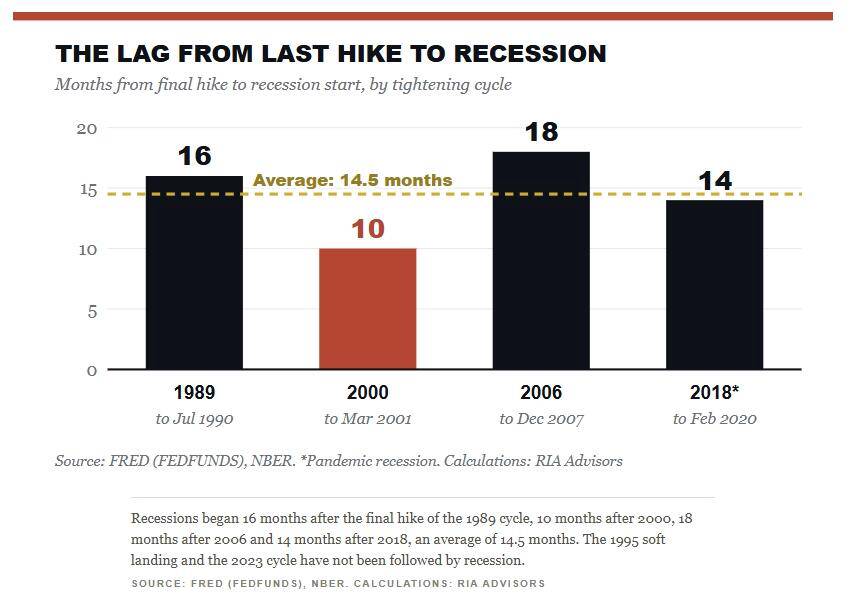
Lịch sử cho thấy chu kỳ này có hình dạng quen thuộc. Sau suy thoái 1991, Fed tăng mạnh năm 1994 và cắt giảm năm 1995, 1996. Fed tăng một lần năm 1997 rồi lại cắt năm 1998 trong khủng hoảng LTCM, sau đó tăng lại 175 điểm cơ bản từ tháng 6/1999 tới tháng 5/2000. Suy thoái bắt đầu vào tháng 3/2001, 21 tháng sau khi đợt tăng lại bắt đầu và chỉ 10 tháng sau đợt tăng cuối cùng. Chuỗi hiện nay có hình dạng tương tự: tăng năm 2022, 2023, cắt năm 2024, 2025, và tăng lại vào tháng 9.
Điểm tương đồng gần nhất với mức chênh lệch xuất phát hiện nay là năm 1999, chu kỳ mất ít thời gian nhất để làm một thứ gì đó gãy. Từ năm 1989, độ trễ trung bình từ đợt tăng cuối cùng tới suy thoái khoảng 14 tháng, dao động từ 10 đến 18 tháng.
Nếu Fed tăng lãi suất đúng như thị trường kỳ vọng và lịch sử lặp lại, có thể dự đoán rắc rối kinh tế xuất hiện giữa cuối 2027 và giữa 2028. Nhưng tác giả không tin phép tính số học này lần này. Với lợi suất 10 năm đã gần 5%, chi phí vay thế chấp và doanh nghiệp phản ánh một lập trường chặt hơn nhiều so với mức lãi suất quỹ liên bang 3,875%, và ước tính của chính Fed về lãi suất trung tính ở gần 3,1%. Thêm vào đó là một người tiêu dùng mà chi tiêu phụ thuộc vào thị trường chứng khoán, nơi quá trình truyền dẫn chạy qua các mức giá được thiết lập lại hằng ngày. Tác giả khá tự tin độ trễ sẽ ngắn hơn trung bình lịch sử, nhưng ít tự tin hơn nhiều về tháng cụ thể, và nhận định rằng bất kỳ ai tuyên bố chính xác ở điểm này chỉ đang đoán.
Lập luận của phe lạc quan
Phe lạc quan có lập luận thật sự. Chu kỳ 1995 kết thúc với "hạ cánh mềm" ngay cả sau khi Fed tăng gấp đôi lãi suất quỹ liên bang trong một năm, và chính dự báo của Fed thấy thất nghiệp chỉ 4,1% cùng tăng trưởng vững. Năng suất mạnh, đầu tư AI nóng, lợi nhuận liên tục vượt kỳ vọng. Biểu đồ dài hạn của The Daily Shot cũng nêu một điểm hợp lý: lợi suất 10 năm 5% xấp xỉ trung bình từ năm 1800 và thấp hơn nhiều so với trung bình từ 1960. Theo thước đo đó, lãi suất chỉ đang "bình thường" trở lại, quan điểm mà tác giả cũng chia sẻ.
Tác giả đáp lại câu hỏi thường gặp, nếu lãi suất bình thường thì vì sao mức bình thường gây suy thoái, bằng lập luận rằng "bình thường" là khái niệm tương đối so với khối nợ và các mối phụ thuộc đã được xây trong những năm bất thường. Lãi suất bình thường trên một khối nợ lớn hơn nhiều, và trên các hộ gia đình bán tài sản để chi tiêu, không tạo ra kết quả bình thường. Đó là cái giá của 15 năm lãi suất bằng không và nới lỏng định lượng. Hiện thị trường nhìn chung thấy ít rủi ro giảm.
Hàm ý cho nhà đầu tư
Thứ nhất, kênh giá tài sản đang quan trọng hơn bất kỳ lúc nào trong chu kỳ trước. Một đợt giảm 10% đến 15% của thị trường sẽ tác động kinh tế mạnh hơn năm 2018, vì nó trực tiếp cắt chi tiêu của nhóm thu nhập cao nhất. Điều này không có nghĩa phải bán cổ phiếu, nhưng nghĩa là rủi ro thị trường và rủi ro kinh tế thực đang gắn với nhau chặt hơn.
Thứ hai, các hành động chuẩn bị. Cân bằng lại các vị thế thắng về tỷ trọng mục tiêu thay vì đuổi theo chúng, giữ mức phơi nhiễm vừa phải với các doanh nghiệp nhạy cảm lãi suất và phụ thuộc vào người tiêu dùng, và cân nhắc những gì lợi suất Kho bạc 5% mang lại cho nhà đầu tư kiên nhẫn. Đúng tinh thần của ông Howard Marks: không dự báo được, nhưng có thể chuẩn bị.
Thứ ba, danh sách theo dõi ngắn gọn. Lợi suất 10 năm trên 5%, các chỉ số việc làm ISM, dữ liệu rút tiền của JPMorgan và tỷ lệ tiết kiệm. Khi kênh rút tiền chậm lại trong khi Fed vẫn đang tăng lãi suất, đó là tín hiệu.
Thứ tư, về giới hạn của lập luận. Đây là một luận điểm của tác giả, không phải dự báo chắc chắn. Phép kiểm tra tương quan dựa trên chỉ số PMI sản xuất và một mẫu thời gian giới hạn, dữ liệu rút tiền từ tài khoản Chase không đại diện cho toàn bộ hộ gia đình Mỹ, và một phần dòng rút mang tính nhân khẩu học đã được hoạch định. Trong khi đó, phe lạc quan có các bằng chứng thực (năng suất, lợi nhuận, thất nghiệp thấp). Nhà đầu tư nên coi đây là một kịch bản rủi ro cần theo dõi, không phải kết luận.
------------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


