





 Mã liên quan


 Pro
2.7K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
TCH Q2-2026: Chậm lại từ thị trường
Trong 2026 TCH vẫn đang gia tăng tài sản tồn kho của mình nhưng những khó khăn từ thị trường chung đã dần thể hiện trên báo cáo khi dòng tiền bắt đầu chậm lại. Chi tiết hơn như thế nào chúng ta sẽ cập nhật trong bài viết này.
I. KQKD Q2-2026: Tăng trưởng trên nền thấp
TCH đã ghi nhận tăng trưởng tốt về KQKD trong Q2-2026 trên mức nền thấp cùng kỳ. Dù tăng trưởng nhưng KQKD trong Q2 cũng đang ở nền thấp và chưa tiến tới giai đoạn hạch toán dự án lớn. Cụ thể, trong Q2 TCH ghi nhận doanh thu đạt 451 tỷ đồng, tăng 15.6% yoy. Lợi nhuận sau thuế đạt 125 tỷ đồng, tăng mạnh 229% yoy. (Hình 1)
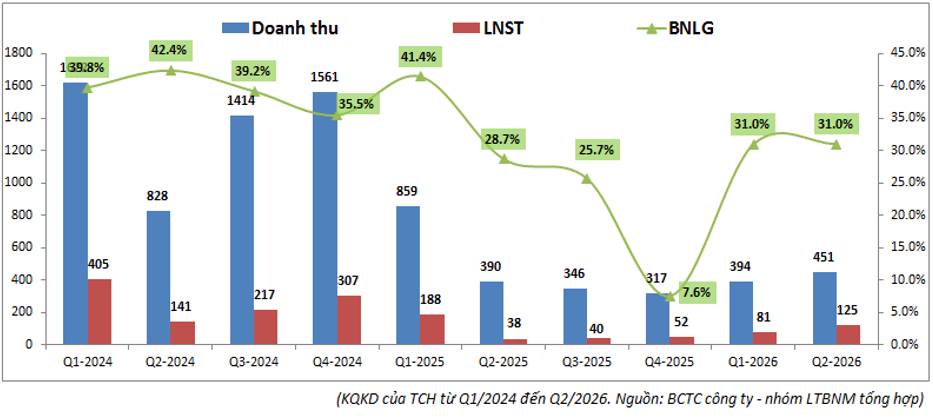
Dù vậy mức nền kinh doanh vẫn đang ở vùng thấp và còn cách khá xa so với mức nền trong giai đoạn 2024 khi công ty hạch toán dự án lớn. Hiện các dự án lớn của công ty đang trong giai đoạn triển khai, mở bán và chờ hạch toán. Tuy nhiên do thị trường BĐS đang chững lại khá nhiều khi lãi suất tăng cao, ngân hàng siết tín dụng vào BĐS khiến cho quá trình triển khai cũng như tiến độ thu tiền có phần bị chậm lại theo. Từ đó khiến cho thời gian hạch toán dự kiến cũng bị chậm lại hơn so với ban đầu.
Cụ thể tồn kho công ty đang tăng khá tốt từ đầu 2025 tới nay, khoản người mua trả trước cũng tăng lên khi người mua hàng vào tiền theo tiến độ, tuy nhiên trong 2 quý gần đây có phần chậm lại khi khoản người mua tăng lên không nhiều. Phần nào phản ánh tiến độ triển khai có phần chậm lại. (Hình 2)
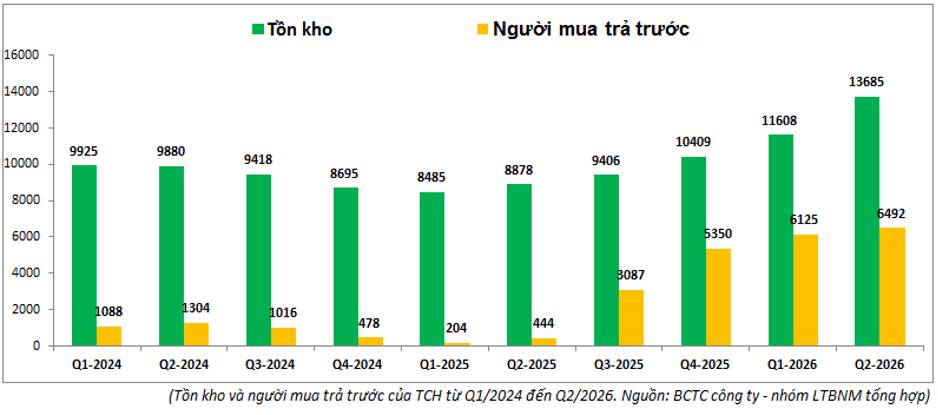
Tồn kho dự án tăng lên chủ yếu tới từ quỹ đất mới, BĐS dở dang tăng gần 2k tỷ đồng, trong đó dự án khác tăng 1,334 tỷ đồng. Phần tăng này gần tương đương với giá trúng đấu giá dự án L14 là 1,322 tỷ đồng. Vì vậy nhiều khả năng phần tăng tồn kho này là tiền đất L14. Chi tiết hơn về tồn kho và dự án chúng ta sẽ cập nhật rõ hơn trong phần dưới.
Về tài chính, TCH vẫn duy trì tài chính rất lành mạnh khi gần như không có nợ vay khi đã giảm nợ vay từ gần 400 tỷ cuối 2025 về không nợ vay tới cuối Q2-2026. Điều này cho thấy sức mạnh tài chính của công ty cũng như không chịu áp lực lãi vay trong bối cảnh lãi suất tăng cao như hiện nay.
II. Chi tiết các dự án
Chúng ta sẽ cập nhật nhanh tình trạng các dự án chính của TCH:
New City II: Dự án đang có tồn kho 7,818 tỷ đồng trên bctc, tăng khoảng 587 tỷ đồng trong Q2-2026. Đây là dự án lớn và là kỳ vọng chính để đóng góp vào KQKD của công ty trong thời gian tới. Hiện phần thấp tầng đã được triển khai xây thô hầu hết các phân khu, một số block đã cất nóc và có thể bàn giao vào cuối 2026. Với phần chung cư từ HH1-HH4 (khoảng 2,494 căn hộ) đang xây dựng phần hầm, dự kiến có thể mở bán từ cuối 2026. Tiếp theo với 495 căn NOXH dự kiến cũng có thể đủ điều kiện mở bán từ Q4-2026 hoặc đầu 2027. Như vậy phần thấp tầng có thể bắt đầu được hạch toán từ cuối 2026 và trọng điểm hạch toán sẽ là giai đoạn 2027-2028.
Green River: Dự án có tồn kho lớn thứ 2 với 2,438 tỷ đồng cuối Q2-2026, tăng nhẹ 74 tỷ đồng trong Q2 vừa qua. Hiện dự án đã bắt đầu được bàn giao một số sản phẩm và thành phẩm dự án đạt 702 tỷ đồng. Dự án kỳ vọng cũng bắt đầu hạch toán trong giai đoạn cuối 2026 sang 2027 trở đi để đóng góp vào KQKD của công ty. Hiện khoản người mua trả trước của dự án cũng tăng lên 1,780 tỷ đồng. (Hình 3)
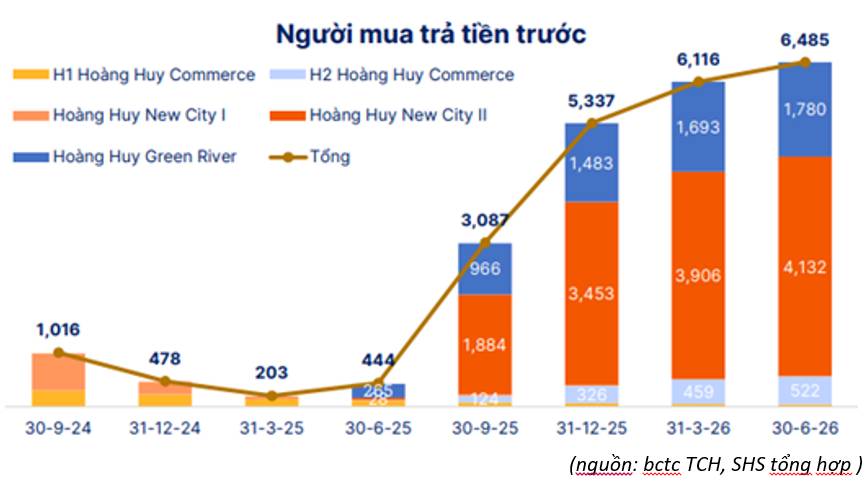
Như vậy 2 dự án lớn trên dự kiến sẽ được chuyển hóa thành doanh thu trong giai đoạn cuối 2026 và sang 2027 tới.
H2 Commerce:Dự án đang có tồn kho 517 tỷ đồng và khoản người mua trả trước cuối Q2-2026 cũng đạt 522 tỷ đồng. Hiện dự án đang xây đến phần thân và kỳ vọng hạch toán trong giai đoạn 2027 tới.
150 Tô Hiệu: Dự án đã hoàn tất GPMB, đang chờ bàn giao đất, hoàn thành nghĩa vụ tài chính và xin giấy phép xây dựng. Dự án có quy mô hơn 1.6ha với khoảng 998 căn hộ và 11 căn liền kề. Dự kiến sẽ đưa vào kinh doanh từ 2028 và trở thành dự án gối đầu cho TCH.
L14 – Bắc Sông Cấm: Dự án được Đại Lộc trúng đấu giá với 1,322 tỷ đồng và được giao đất vào 7/2026. Tồn kho của TCH cũng tăng thêm 1,334 tỷ đồng tại dự án khác cho thấy khả năng cao công ty đã nộp phần lớn tiền đất trước thời điểm bàn giao đất. Dự án tại Thủy Nguyên, Hải Phòng có quy mô 3.25ha, hiện chưa có quy hoạch chi tiết và dự kiến được kỳ vọng là dự án gối đầu cho công ty trong các năm tới.
Như vậy với 5 dự án chính trên chúng ta có thể thấy chu kỳ hạch toán 3 dự án lớn đã sắp tới và hứa hẹn sẽ hỗ trợ tốt cho KQKD của công ty. Tuy nhiên tiến độ có phần chậm lại chút do tình hình kinh doanh chung của thị trường khi kỳ vọng hấp thụ dự án sẽ chậm lại do lãi suất tăng lên và các sản phẩm của TCH nằm tại Hải Phòng nên sức hấp thụ có thể kém hơn so với các khu vực trung tâm như Hà Nội hay HCM. 2 dự án còn lại sẽ là gối đầu cho công ty sau 2-3 năm tiếp theo.
III. Tổng kết
Với những cập nhật trên chúng ta có thể thấy chu kỳ hái quả của TCH đang tới gần nhưng lại bị chậm lại phần nào từ vĩ mô chung của ngành BĐS khi lãi suất tăng cao, thanh khoản sụt giảm khiến tiến độ triển khai và sức hấp thụ sản phẩm có phần chậm lại. Tuy nhiên với tài chính lành mạnh thì TCH sẽ không quá khó khăn về dòng tiền trong bối cảnh hiện tại và quá trình hạch toán sẽ sớm muộn tới với công ty.
Hiện TCH đang giao dịch trong vùng giá 12 k/cp sau khi chia thưởng 10% bằng cổ phiếu, tương ứng mức định giá theo P/B là khoảng 1.03 lần. Đây là mức định giá khá thấp so với lịch sử cổ phiếu nhưng cũng là phù hợp với tình trạng chung của ngành BĐS hiện nay. Vì vậy mức giá hiện tại chúng tôi cho rằng là phù hợp với thị trường hiện tại còn trong các quý cuối năm chúng tôi kỳ vọng sẽ tích cực hơn với TCH khi tiến gần hơn giai đoạn hạch toán dự án. Vì vậy mức định giá phù hợp với TCH là khoảng 13-14k/cp.
———-Team LTBNM tổng hợp và phân tích ————-
 Nhà đầu tư lưu ý


 XEM NGAY
Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


