





 Pro
1.1K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tại sao Fed tăng lãi suất sẽ không giải quyết được vấn đề lạm phát?
FOMC vừa nâng lãi suất lần đầu kể từ 2023, với lý do được nêu ra là "ổn định giá cả". Nhưng công cụ lãi suất chỉ tác động lên phía cầu, trong khi nguồn gốc của đợt lạm phát lần này nằm ở phía cung. Đây là bài phân tích về khoảng cách giữa điều Fed tuyên bố có thể làm và điều Fed thực sự làm được, cùng hàm ý danh mục đi kèm.
Thị trường trái phiếu ra điều kiện, Fed đáp lời
Fed đã làm đúng điều mà thị trường trái phiếu thách thức họ làm. Trong tuần qua, với một cuộc bỏ phiếu đồng thuận tuyệt đối, FOMC nâng biên độ mục tiêu lãi suất liên bang thêm 25 điểm cơ bản lên 3,75%-4,00%, đợt tăng đầu tiên kể từ năm 2023. Lý do chính thức được nêu ra là "ổn định giá cả".
Điều thú vị là chính ông Kevin Warsh, trong suốt một năm qua, đã kiên trì lập luận rằng tăng trưởng thực không phải nguyên nhân gây lạm phát, và rằng các động lực của đợt lạm phát lần này phần lớn nằm ngoài tầm với của ngân hàng trung ương. Sự căng thẳng giữa lập luận đó và hành động vừa rồi không phải một chi tiết phụ, nó chính là toàn bộ câu chuyện.
Cũng đáng chú ý là ông Warsh vốn muốn thị trường tự tạo ra tín hiệu chính sách. Và ông đã có được điều mình mong muốn, theo cách không mấy dễ chịu. Lợi suất trái phiếu Kho bạc kỳ hạn 10 năm đã chạm khoảng 5,01% quanh thời điểm công bố quyết định hôm thứ Tư, mức chưa từng thấy trong 19 năm, trong khi kỳ hạn 30 năm vượt 5,35%. Thông điệp của thị trường rất rõ ràng: hoặc Fed nâng lãi suất, hoặc thị trường sẽ tự làm điều đó.
Lãi suất là công cụ của phía cầu, và chỉ phía cầu
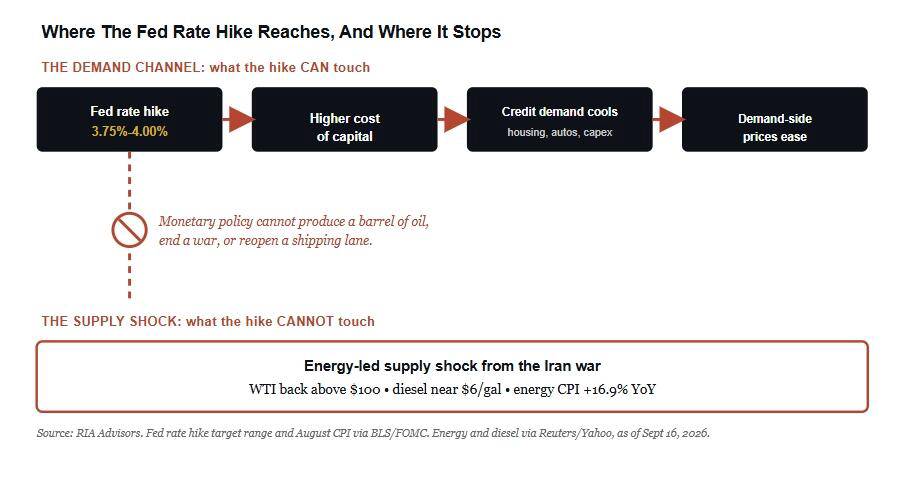
Điều thường bị đánh mất trong quá trình truyền tải thông tin là cơ chế thực sự của chính sách lãi suất. Nâng hay hạ lãi suất điều hành, về bản chất, là một câu chuyện về phía cầu, không hơn.
Nâng lãi suất chính sách làm tăng chi phí tiền tệ trên toàn hệ thống. Nhu cầu được tài trợ bằng tín dụng sẽ hạ nhiệt trước tiên: vay mua nhà, vay mua xe, chi tiêu vốn doanh nghiệp, tất cả những gì sống hoặc chết theo chi phí đi vay. Khi nhu cầu suy yếu, nền kinh tế mất bớt khả năng đẩy giá lên, và tốc độ tăng giá dịu lại. "Ổn định giá cả", theo đúng khung tư duy của Fed, thực chất là ổn định kỳ vọng.
Và đây là điều mà công cụ của Fed không bao giờ chạm tới, điều mà chính ông Warsh cũng đã thừa nhận hôm thứ Tư: một mức lãi suất liên bang cao hơn không khoan được một giếng dầu, không kết thúc được một cuộc chiến, và không mở lại được eo biển Hormuz. Lãi suất chỉ tác động lên một vế của phương trình. Đó vừa là thiết kế, vừa là giới hạn của nó. Khi lạm phát trước mặt là một vấn đề nguồn cung, dùng đòn bẩy phía cầu là kéo sai sợi dây.
Hai thứ bị trộn lẫn dưới cùng một từ "lạm phát"
Đây là chỗ mà phần lớn bình luận chính thống trở nên cẩu thả. Trường phái tư duy của ông Warsh tách bạch hai thứ mà từ "lạm phát" âm thầm gộp chung:
Thứ nhất là giá tương đối, được xác lập trong nền kinh tế thực bởi cung và cầu của từng loại hàng hóa cụ thể. Thứ hai là đơn vị tiền tệ, tức sức mua của chính đồng đô la.
Một chiếc iPhone rẻ đi nhờ chuỗi sản xuất toàn cầu hóa. Giá dầu tăng vì một cuộc chiến đe dọa tuyến cung ứng. Không có mức lãi suất chính sách nào tạo ra được hai kết quả đó.
Khi ông Warsh hàm ý rằng Fed không thể "sửa" giá cả, phiên bản có thể bảo vệ được của luận điểm này là hẹp và chính xác: chính sách tiền tệ không thể chữa lành một cú sốc giá tương đối xuất phát từ phía cung. Nó chỉ có thể nén nhu cầu xuống cho tới khi một thứ gì đó gãy.
Câu nói nổi tiếng của Milton Friedman, rằng lạm phát "luôn luôn và ở mọi nơi là một hiện tượng tiền tệ", thường bị trích dẫn sai để lập luận điều ngược lại. Nhưng đọc kỹ, câu đó lại củng cố quan điểm của ông Warsh: Friedman mô tả sự bào mòn chậm rãi của giá trị đồng tiền qua nhiều năm, chứ không phải giá xăng trong một cuộc xung đột vùng Vịnh. Fed sở hữu đơn vị tiền tệ, nhưng không sở hữu thị trường dầu mỏ.
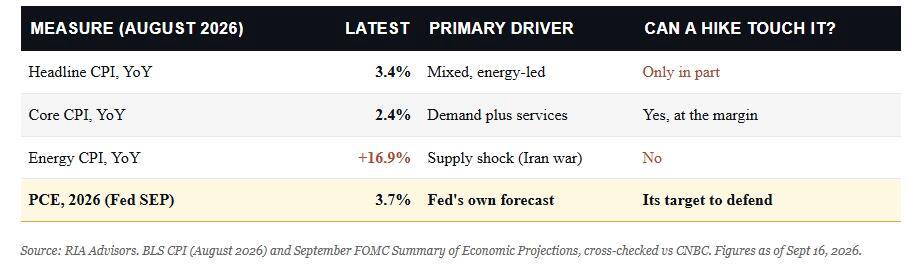
Hãy nhìn vào cấu phần của con số mà Fed đang chiến đấu: CPI toàn phần tháng 8 tăng 3,4%, nhưng riêng nhóm năng lượng tăng tới 16,9%. Loại bỏ yếu tố chiến tranh ra khỏi bức tranh, câu chuyện "nền kinh tế quá nóng" trở nên khó kể hơn rất nhiều. Đây không phải một nền kinh tế mà phía cầu đang tăng nhiệt, đây là một tuyến cung ứng đang bốc cháy.
Vậy vì sao vẫn tăng lãi suất giữa một cú sốc cung?
Đây là phản biện hợp lý. Nếu Fed không thể sản xuất ra một thùng dầu, thì đợt tăng lãi suất này trông giống một màn trình diễn. Nhưng thực tế không phải vậy, và lý do nằm ở một từ: uy tín.
Một ngân hàng trung ương thắt chặt chính sách giữa cú sốc cung vì ba lý do có thể biện minh được, không lý do nào liên quan tới việc hạ giá dầu thô:
Một, để neo giữ kỳ vọng lạm phát, sao cho một cú sốc năng lượng mang tính một lần không bị đưa vào các hợp đồng lương và hợp đồng thương mại, rồi biến thành vòng xoáy tự duy trì như thập niên 1970.
Hai, để bảo vệ uy tín của định chế sau "nỗi hổ thẹn transitory" năm 2021, khi Fed chọn nhìn xuyên qua một cú sốc và rồi chứng kiến nó di căn.
Ba, bởi cái giá của việc sai lầm hai lần liên tiếp lớn hơn rất nhiều so với cái giá của việc thắt chặt quá tay một lần.
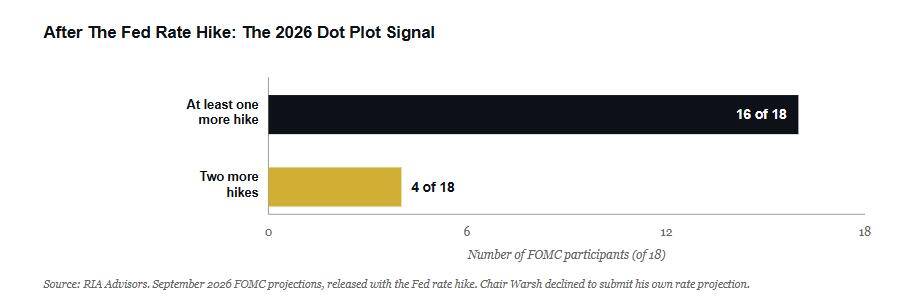
Biểu đồ dot plot cho thấy Ủy ban đã chấp nhận đánh đổi đó: 16 trong 18 quan chức hiện nhìn thấy khả năng có ít nhất một đợt tăng nữa trong năm nay, và 4 người ghi nhận hai đợt.
Tuyên bố của FOMC ngày 16/9/2026 nêu rõ rằng lạm phát vẫn ở mức cao, và hành động chính sách lần này sẽ hỗ trợ việc đưa lạm phát trở về mục tiêu 2% một cách kịp thời hơn.
Hãy đọc lại câu đó. Ủy ban đang khẳng định rằng họ có thể lái giá cả bằng công cụ lãi suất. Nhưng lịch sử cho thấy chính xác hơn rằng Fed chỉ có thể lái được phía cầu một cách đáng tin cậy. Hai luận điểm đó không giống nhau. Chống một cú sốc cung bằng công cụ điều tiết cầu chính là công thức sách giáo khoa dẫn tới đình lạm (stagflation): tăng trưởng chậm lại, thất nghiệp tăng lên, trong khi nguyên nhân châm ngòi vẫn còn nguyên. Đó là cái hộp mà ông Warsh đang bị nhốt bên trong, thế lưỡng nan Volcker đối đầu Burns, nay thuộc về ông.
Không còn biên độ cho sai lầm
Có một cách rõ ràng hơn để thấy mối nguy mà ông Warsh đang bước vào. Chính biểu đồ dot plot đó đặt lãi suất trung tính ở mức 3,1%, trong khi lãi suất liên bang hiện ở 3,875% và đang hướng tới mức trung vị 4,1% vào cuối năm. Bóc bỏ lớp ngôn từ, Fed đã đi sâu khoảng 90 điểm cơ bản vào vùng thắt chặt, và còn dự định đi xa hơn, ngay cả khi ông Warsh vẫn khẳng định điều kiện tài chính chưa "thắt chặt trên diện rộng".
Thiết lập đó khiến Fed gần như không còn biên độ nào cho sai lầm. Fed đang nâng lãi suất để bù đắp cho một cú sốc giá dầu. Nếu chi phí năng lượng tiếp tục đè nặng lên tăng trưởng trong khi Fed tiếp tục thắt chặt, quá trình suy giảm sẽ tăng tốc. Ngược lại, nếu giá dầu đảo chiều, xung lực lạm phát sẽ tan nhanh, và khi đó các đợt tăng lãi suất vừa qua sẽ khuếch đại cú siết lên nền kinh tế. Cả hai con đường đều dẫn tới cùng một địa chỉ: một Fed mắc kẹt trong sai lầm chính sách, phải vội vã sửa chữa phần vượt mức.
Cẩn trọng với các con số trung bình
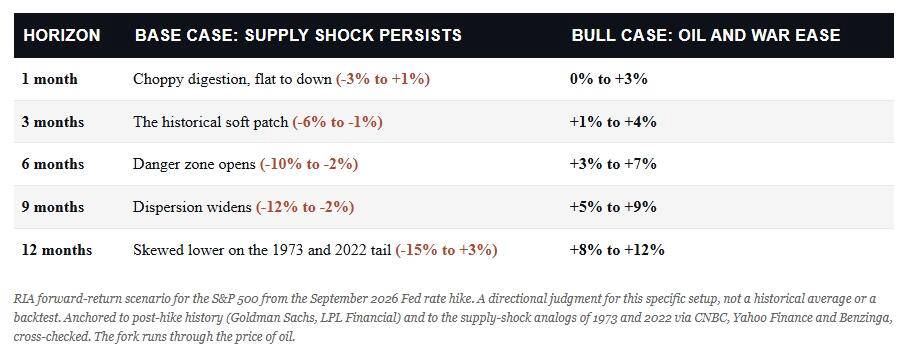
Phe lạc quan có sẵn một thống kê an ủi cho tuần này, và đó là thống kê có thật. Kể từ cuối thập niên 1980, chỉ số S&P 500 chỉ giảm nhẹ ngay sau đợt tăng lãi suất đầu tiên của một chu kỳ, khoảng 2% trong ba tháng đầu, rồi hồi phục với mức tăng bình quân gần 9% trong 12 tháng tiếp theo, theo Goldman Sachs. LPL Financial đưa ra mức tăng bình quân 12 tháng là 6,7%, với trung vị 10,7%. Kết luận gọn ghẽ rút ra: các đợt tăng lãi suất là cơ hội mua vào.
Nhưng như mọi khi, hãy cảnh giác với các con số trung bình, bởi trong trường hợp này chúng nhiều khả năng đang đánh lừa bạn. Lý do nằm ở cấu phần mẫu quan sát. Fed gần như luôn nâng lãi suất trong bối cảnh một chu kỳ mở rộng mạnh, được dẫn dắt bởi phía cầu. Rất hiếm khi Fed nâng lãi suất giữa một cú sốc cung. Và trong những lần hiếm hoi đó, kết quả xấu hơn nhiều, với thiệt hại thường đến muộn, khi cú sốc năng lượng đã ngấm vào lạm phát và chính sách thắt chặt bắt đầu phát huy tác dụng.
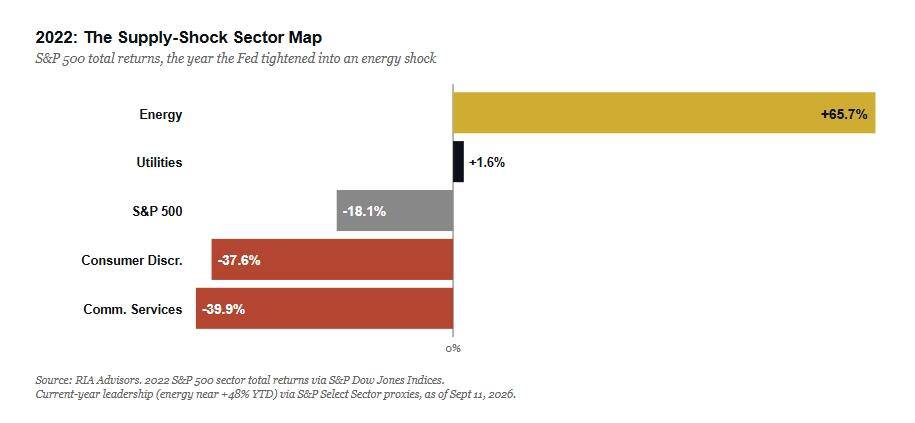
Sau lệnh cấm vận dầu mỏ năm 1973, S&P 500 mất 11% chỉ trong một tháng và 41% trong năm tiếp theo. Một ví dụ gần hơn là năm 2022, khi Fed thắt chặt giữa cú sốc kép năng lượng và lạm phát: chỉ số mất khoảng 19% trong năm và vẫn chìm dưới mặt nước rất lâu sau mốc 12 tháng. Mọi nghiên cứu kết luận "tăng lãi suất là tín hiệu tăng giá" đều phải loại 2022 ra như một ngoại lệ. Vấn đề là hôm nay, 2022 nhiều khả năng không phải ngoại lệ, mà chính là khuôn mẫu.
Một yếu tố khác có ý nghĩa quan trọng là tốc độ thắt chặt. Các chiến lược gia của Charles Schwab phát hiện rằng S&P 500 mang lại lợi suất 10,5% trong năm sau các chu kỳ thắt chặt chậm rãi, nhưng mất 3,6% sau các chu kỳ thắt chặt nhanh.
Bản đồ dòng tiền trong một cú sốc năng lượng
Trong thị trường hiện tại, vị trí dẫn dắt không hề khó nhận ra. Khi Fed nâng lãi suất giữa một cú sốc năng lượng, dòng tiền có xu hướng chảy về nơi lạm phát là lợi thế thay vì trở ngại. Năm 2022 là minh họa rõ nhất, khi nhóm năng lượng dẫn dắt thị trường với mức tăng khoảng 48%.
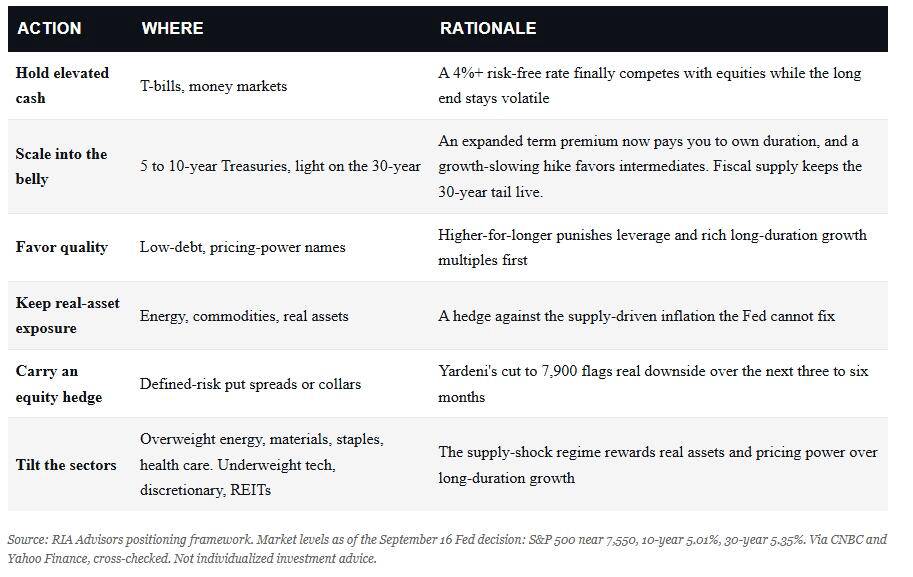
Điều này hàm ý rằng nhà đầu tư hiện nay, cũng như khi đó, nên ưu tiên nhóm năng lượng, vật liệu cơ bản, và các cổ phiếu phòng thủ có năng lực định giá thực sự, bao gồm hàng tiêu dùng thiết yếu và y tế. Ở chiều ngược lại, nên giảm tỷ trọng các tài sản có thời hạn dài (long-duration) như công nghệ và dịch vụ truyền thông, cùng nhóm tiêu dùng không thiết yếu và bất động sản nhạy cảm với lãi suất.
Tuy nhiên, luôn có một điểm cần lưu ý: nếu giá dầu gãy và cú sốc tan biến, bản đồ này sẽ đảo ngược hoàn toàn, và những cái tên tụt hậu hôm nay sẽ dẫn dắt nhịp hồi phục. Đó chính là mối nguy của việc dựa vào một mức trung bình lịch sử được xây dựng gần như hoàn toàn từ một loại chu kỳ tăng lãi suất khác hẳn.
Trái phiếu: cuộc tranh luận hai chiều
Với mức lãi suất "cao hơn trong thời gian dài hơn" và một Ủy ban đã nói thẳng rằng họ sẵn sàng hành động tiếp, mọi tài sản cổ phiếu, đặc biệt nhóm tăng trưởng dài hạn, đều phải vượt một ngưỡng cao hơn để biện minh cho hệ số định giá của mình, khi kỳ hạn 30 năm trên 5,35% và kỳ hạn 10 năm gần 5,01%.
Giới dự báo đã bắt đầu điều chỉnh theo thực tế đó. Ông Ed Yardeni hạ mục tiêu S&P 500 cuối năm xuống 7.900 điểm từ mức 8.400 điểm ngay sau quyết định, đồng thời cảnh báo rủi ro suy giảm trong ba tới sáu tháng tới khi lợi suất leo thang theo giá năng lượng. Đây là cảnh báo đáng xem xét nghiêm túc, dù không nên coi là chân lý.
Thị trường trái phiếu mới là bài toán khó hơn lúc này, bởi lập luận cắt theo cả hai chiều.
Chiều lạc quan: phần bù kỳ hạn (term premium) đã nới rộng tới mức mà lịch sử cho thấy nhà đầu tư được trả công xứng đáng để nắm giữ duration, và một đợt tăng lãi suất làm chậm nền kinh tế là cơn gió thuận kinh điển cho trái phiếu Kho bạc dài hạn. Nếu ông Warsh khôi phục được uy tín và tăng trưởng hạ nhiệt, đầu dài của đường cong sẽ tăng giá, và mức lợi suất cao của tuần qua sẽ trở thành một món quà.
Chiều bi quan: kỳ hạn 30 năm nằm ở đỉnh 19 năm là có lý do, đó là lượng phát hành không ngừng nghỉ trên nền nợ công 40.000 tỷ USD, chồng lên một đợt lạm phát do cung dẫn dắt. Tăng lãi suất không sửa được vấn đề đó, và rủi ro đuôi này không biến mất chỉ vì Fed nhích thêm một phần tư điểm phần trăm. Từ đó, lập luận hợp lý là nhà đầu tư nên đặt vị thế tại điểm mà phần bù kỳ hạn được trả tốt nhất so với rủi ro chấp nhận, tức phần giữa đường cong, với duration khoảng 5 tới 7 năm.
Kết luận
Không điều nào ở trên là lý lẽ để từ bỏ cổ phiếu. Đó là lý lẽ để tôn trọng một chế độ thị trường mới, nơi lãi suất phi rủi ro cuối cùng đã thực sự cạnh tranh với mọi loại tài sản khác. Đó là môi trường mà nhân tố lớn nhất chi phối chính sự "ổn định giá cả" mà Fed viện dẫn lại là một cuộc chiến nằm ngoài tầm kiểm soát của họ.
Vấn đề sâu xa hơn nằm ở tầng bên dưới: thâm hụt ngân sách và nợ công mới là động lực dài hạn thực sự của ổn định giá cả. Chính sách tiền tệ nằm ở hạ nguồn của tất cả những thứ đó.
Fed có thể nâng giá của đồng tiền. Nhưng Fed không thể hạ giá của một cuộc chiến. Hãy định cỡ danh mục theo đúng khoảng cách đó.
---------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
Mobile/zalo: 033 796 8866
THAM GIA ROOM HÀNG HOÁ - VĨ MÔ
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


