





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
SZC - PHR: Ai sáng hơn?
Hai cổ phiếu khu công nghiệp SZC và PHR tiếp tục được Vietcap đánh giá tích cực nhờ định giá còn hấp dẫn và triển vọng hưởng lợi từ làn sóng phát triển hạ tầng, khu công nghiệp. Dù vậy, mỗi doanh nghiệp vẫn đối mặt những rủi ro riêng về tiến độ dự án và nhu cầu thuê đất.
Vietcap duy trì khuyến nghị khả quan với SZC và khuyến nghị mua đối với PHR. Trong khi SZC được kỳ vọng phục hồi từ nửa cuối năm 2026, PHR nổi bật nhờ khoản bồi thường đất lớn từ VSIP III và Bắc Tân Uyên 1, tạo động lực tăng trưởng lợi nhuận trong hai năm tới.
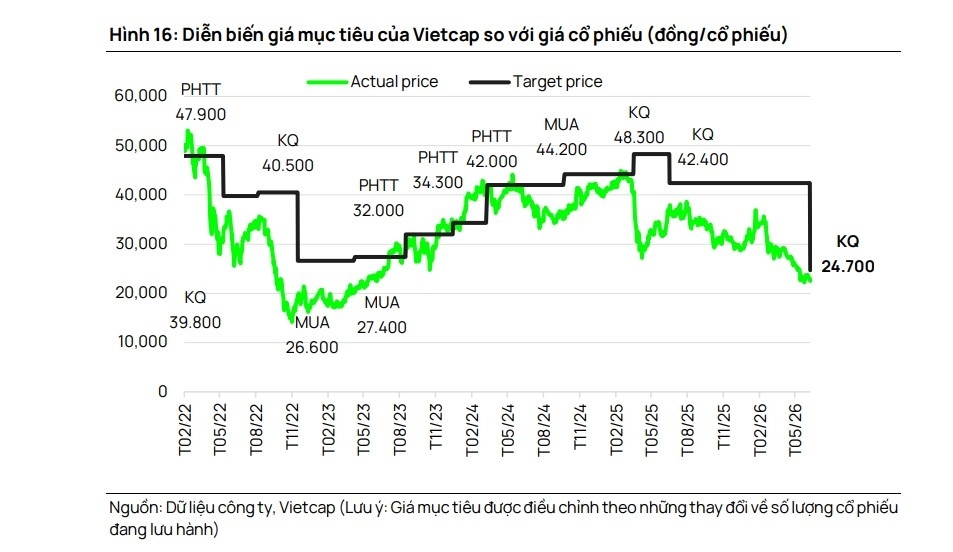
Công ty chứng khoán Vietcap (VCSC) vừa điều chỉnh giá mục tiêu hai cổ phiếu lớn trong ngành bất động sản khu công nghiệp. Với SZC, VCSC giảm giá mục tiêu 42% xuống 24.700 đồng/cổ phiếu nhưng vẫn duy trì khuyến nghị khả quan. Mức định giá hiện tại P/B 1,2x năm 2026-2027 thấp hơn trung vị 5 năm 2,4x, được VCSC đánh giá là tương đối hấp dẫn. Ngược lại, VCSC nâng giá mục tiêu PHR 16% lên 82.700 đồng/cổ phiếu và duy trì khuyến nghị mua, với P/B dự phóng 1,4x/1,1x gần trung vị 5 năm 1,7x.
Việc hạ giá mục tiêu SZC chủ yếu do VCSC điều chỉnh giảm dự báo doanh số cho thuê đất khu công nghiệp trong giai đoạn 2026-2027, kéo dài thời gian hoàn tất cho thuê và giảm giả định doanh số bán đất dự án Châu Đức. VCSC dự báo lợi nhuận sau thuế 2026 sẽ giảm 59% xuống 142 tỷ đồng, nhưng kỳ vọng phục hồi năm 2027 với 230 tỷ đồng (tăng 62%). VCSC giả định phục hồi này sẽ được thúc đẩy bởi doanh số bàn giao đất khu công nghiệp tăng từ nửa cuối 2026 và các dự án hạ tầng chiến lược như cảng Cái Mép, cao tốc Biên Hòa-Vũng Tàu, sân bay Long Thành.
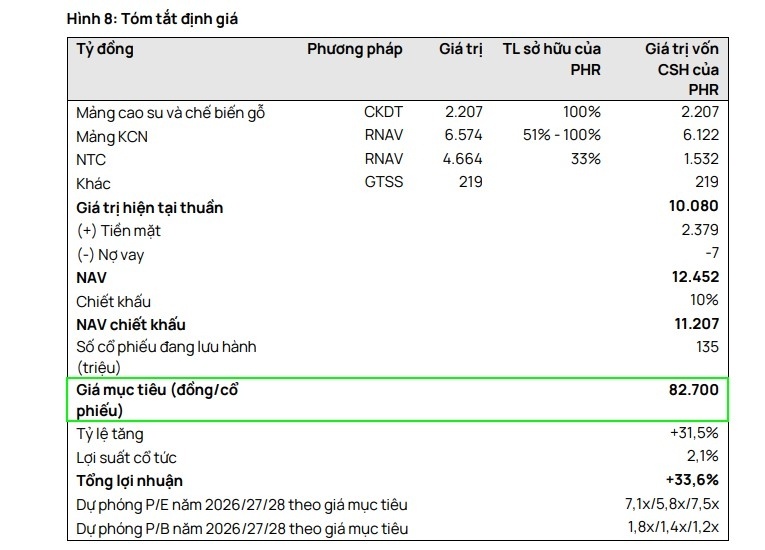
VCSC nâng giá mục tiêu PHR chủ yếu do kỳ vọng về tổng bồi thường từ VSIP III cao hơn, được thanh toán nhanh hơn. VCSC dự báo tổng bồi thường còn lại 2.100 tỷ đồng sẽ được thanh toán trong 2026-2027 (tăng từ dự báo trước 1.400 tỷ đồng). Nhờ vậy, VCSC dự báo lợi nhuận PHR 2026 tăng 258% lên 1.700 tỷ đồng, năm 2027 tiếp tục tăng 24% lên 2.100 tỷ đồng. VCSC đánh giá PHR là doanh nghiệp hưởng lợi hàng đầu từ việc đẩy nhanh phê duyệt các khu công nghiệp mới tại khu vực tỉnh Bình Dương cũ (hiện thuộc TP.HCM), nhờ quỹ đất cao su với vị trí thuận lợi.
Dù khuyến nghị tích cực, cả hai cổ phiếu đều tiềm ẩn rủi ro. Đối với SZC, doanh số cho thuê đất khu công nghiệp có thể thấp hơn kỳ vọng và tiến độ mở bán dự án Châu Đức có thể chậm hơn dự kiến. Đối với PHR, quá trình phê duyệt các khu công nghiệp tương lai có thể bị trì hoãn và doanh thu cho thuê đất có thể tăng trưởng chậm hơn. Các dự báo này dựa trên các giả định cụ thể, và nếu những giả định này không thành hiện thực, kết quả thực tế có thể khác biệt đáng kể.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


