





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Sức hút dòng tiền từ HDB và MBB
HDB và MBB tiếp tục được nhiều công ty chứng khoán đưa vào danh sách cổ phiếu đáng chú ý nhờ triển vọng lợi nhuận tích cực, chất lượng tài sản cải thiện và dư địa tăng trưởng tín dụng. Trong bối cảnh mặt bằng định giá ngành ngân hàng vẫn ở mức hấp dẫn, hai nhà băng này đang thể hiện những lợi thế riêng về hệ sinh thái, nguồn vốn và hiệu quả sinh lời.
HDB nổi bật với chiến lược phát triển hệ sinh thái tài chính tiêu dùng và kế hoạch IPO các công ty thành viên, trong khi MBB duy trì vị thế ngân hàng có hiệu quả hoạt động cao, tăng trưởng tín dụng ổn định và sức hút mạnh với dòng vốn ngoại.
Nhóm ngân hàng tiếp tục là tâm điểm của thị trường khi nhiều tổ chức phân tích nâng kỳ vọng tăng trưởng lợi nhuận giai đoạn 2026-2027. Trong đó, HDB và MBB là hai cái tên được chú ý nhờ mô hình kinh doanh khác biệt nhưng cùng sở hữu nền tảng tài chính vững chắc.
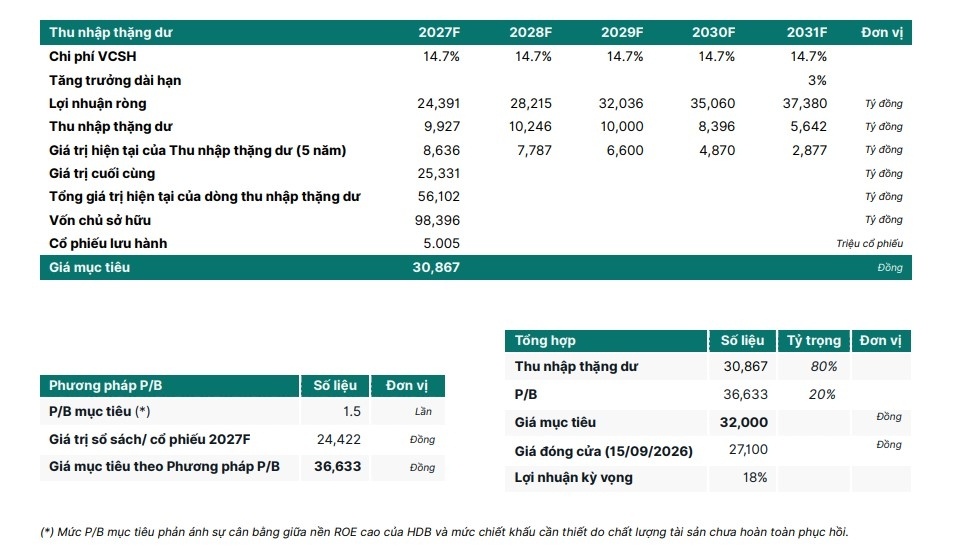
Đối với HDB, các báo cáo phân tích dự phóng lợi nhuận trước thuế năm 2026 có thể đạt khoảng 28.400 tỷ đồng, tăng 33% so với cùng kỳ. Biên lãi ròng (NIM) được kỳ vọng duy trì quanh 3,9%, trong khi chi phí tín dụng giảm về khoảng 1,2%. Một yếu tố đáng chú ý là việc hợp nhất sâu hơn hoạt động tài chính tiêu dùng và kế hoạch IPO các công ty thành viên như HD Saison hay công ty chứng khoán, tạo thêm dư địa tăng trưởng nguồn thu ngoài lãi. Bên cạnh đó, kế hoạch chuyển đổi trái phiếu trị giá 165 triệu USD giúp củng cố năng lực vốn trong bối cảnh nhu cầu tín dụng tiếp tục mở rộng.
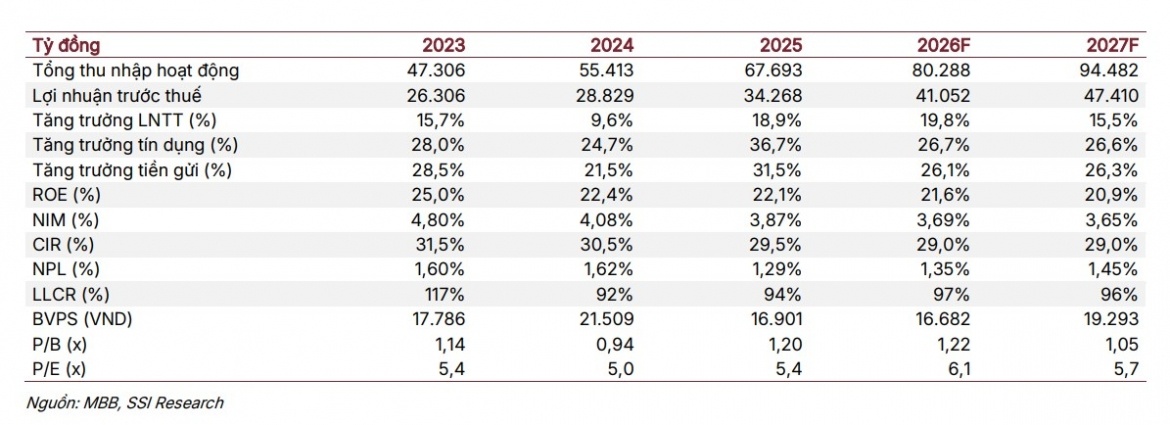
Với MBB, lợi thế đến từ quy mô khách hàng lớn, tỷ lệ CASA duy trì ở mức cao và khả năng kiểm soát chi phí hiệu quả. Các tổ chức phân tích từng đưa ra mức giá mục tiêu cao hơn 20% so với thị giá ở các giai đoạn đánh giá trước đây, dựa trên triển vọng tăng trưởng tín dụng và chất lượng tài sản cải thiện. Đáng chú ý, cổ phiếu MBB còn ghi nhận dòng tiền ngoại mua ròng liên tiếp trong thời gian gần đây, phản ánh sức hút của nhóm ngân hàng có nền tảng hoạt động ổn định.
Ở góc nhìn ngành, triển vọng tăng trưởng tín dụng, nhu cầu vốn của nền kinh tế và quá trình số hóa tiếp tục là động lực dài hạn cho các ngân hàng thương mại. Tuy nhiên, áp lực cạnh tranh huy động vốn, biến động lãi suất và yêu cầu kiểm soát nợ xấu vẫn là những yếu tố cần theo dõi trong giai đoạn tới.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


