





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
STB trích lập nghìn tỷ, vì sao vẫn đáng lo?
Trích lập hàng nghìn tỷ chưa đủ để kết luận một ngân hàng đã xử lý xong vấn đề nợ xấu. Với STB, chi phí dự phòng đang lấy đi phần lớn lợi nhuận, nợ xấu tuyệt đối vẫn tăng, còn tỷ lệ bao phủ lại giảm mạnh. Kết luận phần khó nhất đã qua lúc này là quá sớm.
Lợi nhuận giảm vì tăng dự phòng có thể được chấp nhận nếu chất lượng tài sản cải thiện tương ứng và hoạt động kinh doanh đủ sức tạo lợi nhuận để bù đắp. STB hiện vẫn cần chứng minh cả hai điều đó. Nguồn thu lãi suy yếu, trong khi phần thu nhập ngoài lãi tăng rất nhanh lại cần thêm thời gian để kiểm chứng độ bền.
1. LỢI NHUẬN GIẢM MẠNH, SỨC ÉP ĐÃ KÉO DÀI QUA NHIỀU QUÝ
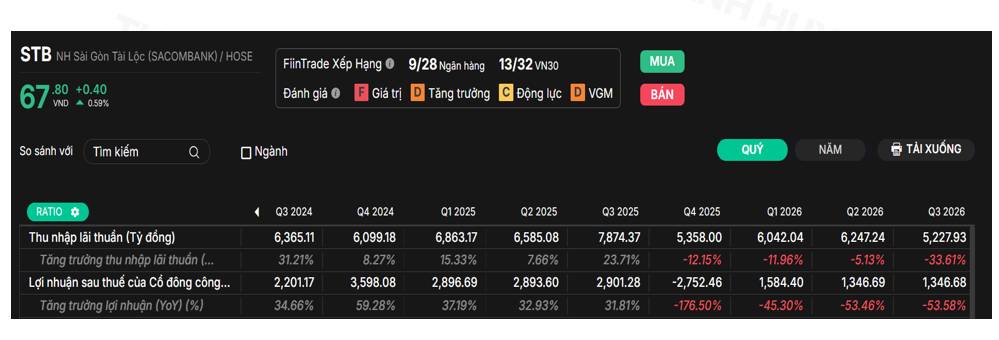
Kết quả yếu cũng đã kéo dài qua nhiều kỳ. Sau khoản lỗ khoảng 2.752 tỷ đồng trong quý IV/2025, LNST quý I/2026 giảm 45,30%, quý II giảm 53,46% so với cùng kỳ. Lũy kế chín tháng, LNST đạt khoảng 4.278 tỷ đồng, thấp hơn 50,78% so với chín tháng năm trước.
Nếu chỉ nhìn lợi nhuận cuối cùng rồi giải thích tất cả bằng dự phòng, phần suy yếu trong hoạt động tạo thu nhập sẽ bị bỏ qua. NII quý III đã giảm hơn một phần ba. Trong khi đó, ngân hàng phải dựa nhiều hơn vào nguồn thu ngoài lãi để duy trì tổng thu nhập hoạt động.
Dự phòng làm giảm lợi nhuận ngay trong kỳ. Nhưng khả năng tạo lợi nhuận trước dự phòng mới quyết định ngân hàng có thể chịu chi phí xử lý nợ đến đâu và trong bao lâu. Khi nguồn thu lãi cùng chịu sức ép, quá trình này sẽ khó hơn nhiều.
2. THU NHẬP NGOÀI LÃI TĂNG MẠNH, ĐỘ BỀN CẦN KIỂM CHỨNG
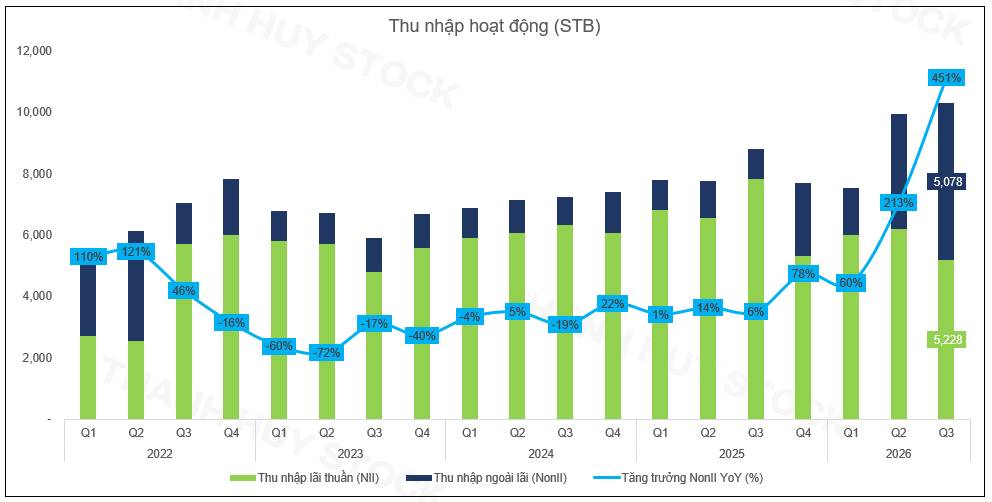
NonII của STB đã tăng so với cùng kỳ trong cả bốn quý gần nhất. Riêng quý III/2026, khoản thu này đạt khoảng 5.078 tỷ đồng, tăng khoảng 450,7%. Mức tăng đủ lớn để thay đổi rõ cơ cấu thu nhập của ngân hàng.
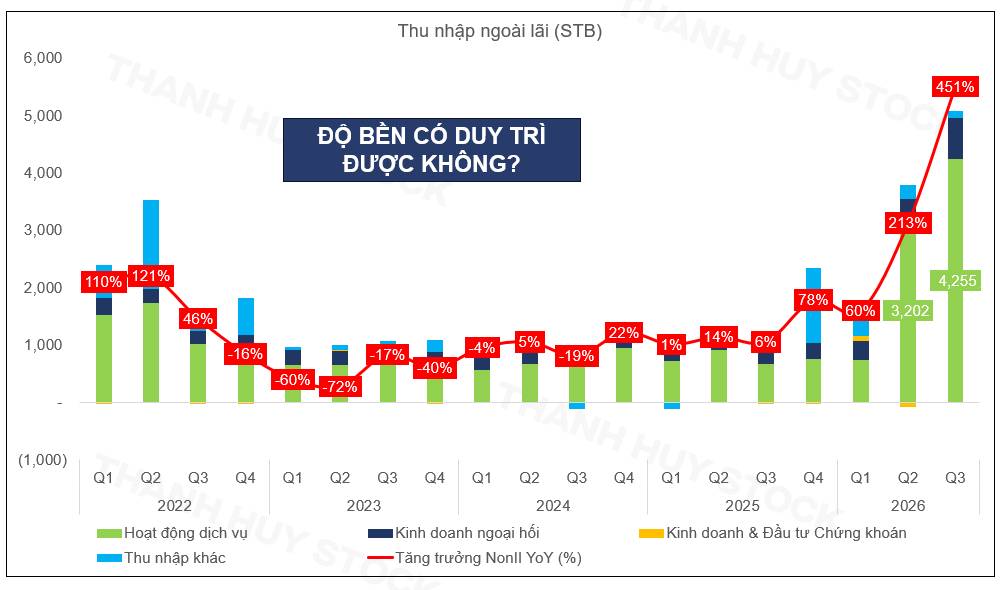
Lãi thuần dịch vụ quý II/2026 đạt khoảng 3.202 tỷ đồng, rồi tăng lên 4.255 tỷ đồng trong quý III. So với khoảng 673 tỷ đồng của quý III/2025, mức thu quý III/2026 cao gấp hơn sáu lần. Hoạt động ngoại hối cũng đóng góp khoảng 711 tỷ đồng trong quý III.
Phải phân biệt rõ: 4.255 tỷ đồng là lãi thuần dịch vụ, sau chi phí dịch vụ, chứ không phải toàn bộ doanh thu dịch vụ. Khoản đóng góp này thực sự giúp kết quả kinh doanh. Vấn đề nằm ở khả năng lặp lại.
Một mức tăng đột biến chưa đủ để lấy làm nền lợi nhuận cho các năm tiếp theo. Muốn định giá dựa trên nguồn thu phí cao hơn, cần làm rõ phần tăng thêm đến từ hoạt động phát sinh đều đặn hay những khoản chỉ ghi nhận tại một thời điểm. Hai trường hợp có giá trị rất khác nhau đối với lợi nhuận tương lai.
Cơ cấu thu nhập đa dạng hơn là diễn biến tích cực nếu các nguồn thu đều có chất lượng. Nhưng tỷ trọng NonII tăng còn có thể xuất phát từ việc NII suy giảm. Với STB, cả hai đang diễn ra cùng lúc. Vì vậy, mức đóng góp gần một nửa từ ngoài lãi chưa đủ để kết luận năng lực sinh lời đã cải thiện bền vững.
3. HUY ĐỘNG TĂNG NHANH, NHƯNG NIM TIẾP TỤC THU HẸP
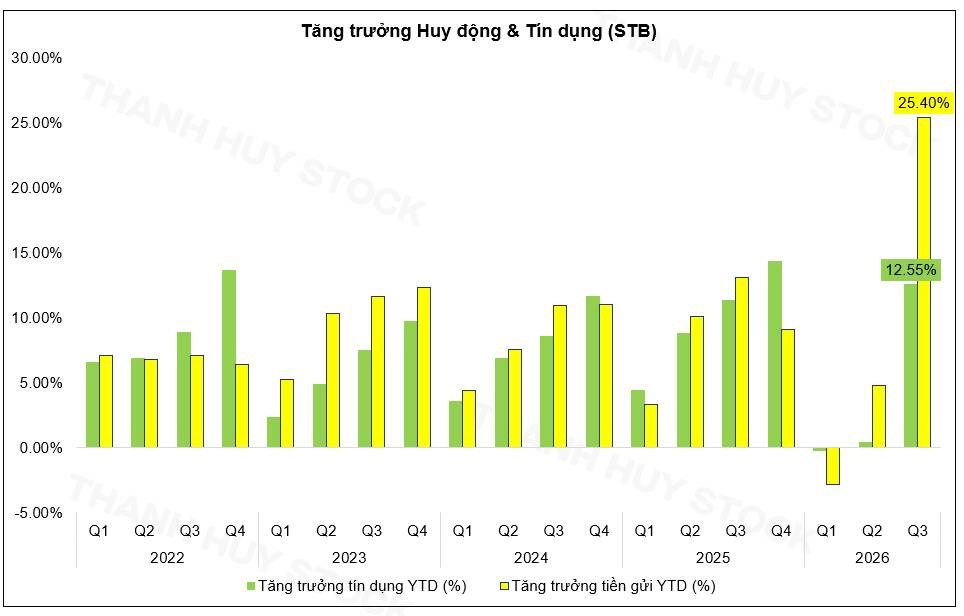
Đến cuối quý III/2026, tiền gửi của STB tăng 25,40% so với đầu năm, trong khi tín dụng tăng 12,55%. Nguồn vốn huy động tăng nhanh hơn nhiều so với tốc độ mở rộng tín dụng.
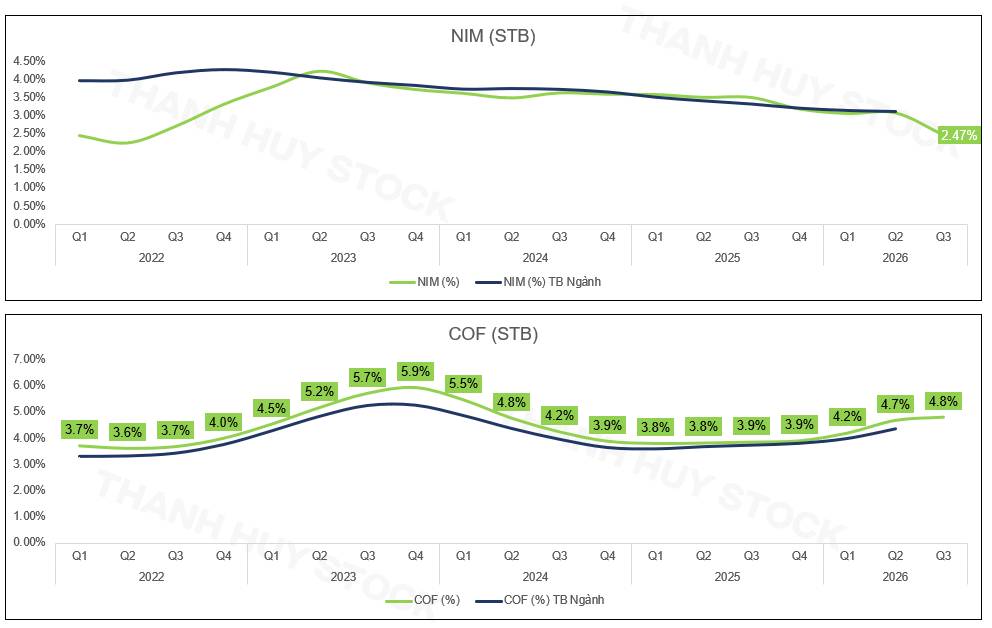
COF của STB tăng từ khoảng 3,91% cuối năm 2025 lên 4,81% tại quý III/2026. Trong các kỳ có dữ liệu đối chiếu, COF của STB cũng duy trì cao hơn mức bình quân ngành. Ngân hàng đang mở rộng nguồn vốn trong điều kiện chi phí vốn tăng lên.
Ở chiều ngược lại, NIM giảm từ khoảng 3,51% tại quý III/2025 xuống 2,47% tại quý III/2026, tương đương mức giảm khoảng 1,04 điểm phần trăm. So với mức khoảng 3,08% tại quý II/2026, NIM tiếp tục thu hẹp.
Các khoản thu, chi lãi cho thấy cơ chế này rất rõ. Trong quý III/2026, thu nhập lãi và các khoản tương tự đạt khoảng 18.535 tỷ đồng, tăng khoảng 16,2% so với cùng kỳ. Nhưng chi phí lãi và các khoản tương tự lên khoảng 13.307 tỷ đồng, tăng gần 65%.
Ngân hàng thu được nhiều lãi hơn, nhưng phải trả thêm chi phí lãi với tốc độ cao hơn hẳn. Kết quả là NII giảm mạnh.
Đây là sức ép trực tiếp lên hiệu quả kinh doanh. Quy mô huy động và tín dụng có thể tiếp tục tăng, nhưng nếu NIM co lại, lượng lợi nhuận tạo ra trên phần tài sản tăng thêm sẽ bị hạn chế. Trong khi đó, nghĩa vụ trích lập dự phòng vẫn còn nguyên.
4. NPL GIẢM NHẸ, NỢ XẤU TUYỆT ĐỐI VẪN TĂNG
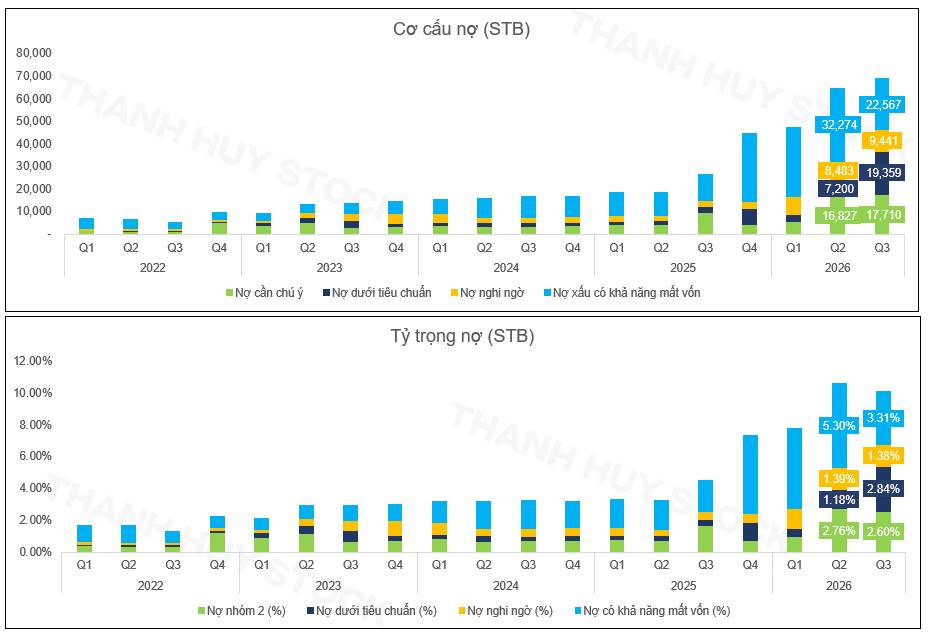
Nhưng tổng nợ nhóm 3 đến nhóm 5 lại tăng từ khoảng 47.957 tỷ đồng lên 51.367 tỷ đồng, tương đương tăng 7,1% trong quý. So với cuối năm 2025, số dư nợ xấu đã tăng khoảng 28%.
Tỷ lệ nợ xấu giảm trong khi giá trị tuyệt đối tăng có nghĩa dư nợ dùng làm mẫu số đã tăng nhanh hơn nợ xấu. Chưa thể dùng diễn biến này để kết luận lượng nợ cần xử lý đang giảm.
Cơ cấu bên trong cũng cần được đọc đầy đủ. Nợ nhóm 5 giảm từ khoảng 32.274 tỷ đồng cuối quý II xuống 22.567 tỷ đồng cuối quý III. Đây là mức giảm lớn. Tuy nhiên, cùng kỳ, nợ nhóm 3 tăng từ khoảng 7.200 tỷ đồng lên 19.359 tỷ đồng, còn nợ nhóm 4 tăng từ khoảng 8.483 tỷ đồng lên 9.441 tỷ đồng.
Phần giảm ở nhóm 5 chưa bù được phần tăng ở nhóm 3 và nhóm 4. Tổng nợ xấu vì thế vẫn tăng thêm hơn 3.400 tỷ đồng trong một quý.
Ngoài nợ xấu, STB còn khoảng 17.710 tỷ đồng nợ nhóm 2, tương đương khoảng 2,60% dư nợ tại cuối quý III. Nhóm này chưa được tính vào NPL, nhưng vẫn cần theo dõi nguy cơ chuyển nhóm. Áp lực chất lượng tài sản vì vậy rộng hơn riêng số dư nợ nhóm 5.
Việc nợ nhóm 5 giảm cũng cần được phân biệt theo nguyên nhân. Thu hồi được tiền, sử dụng dự phòng để xử lý nợ và thay đổi phân loại tạo ra những tác động khác nhau. Số dư giảm ở một nhóm nợ chưa đủ để xác nhận khả năng thu hồi đã tốt lên.
5. TRÍCH LẬP LỚN, VÌ SAO BỘ ĐỆM DỰ PHÒNG VẪN MỎNG ĐI?
LLR của STB giảm từ khoảng 56,67% cuối quý II/2026 xuống 34,83% cuối quý III. So với mức 93,26% cuối quý III/2025, tỷ lệ bao phủ đã giảm rất mạnh.
Quy đổi đơn giản, cứ 100 đồng nợ xấu, số dư dự phòng cuối quý III/2026 tương ứng khoảng 35 đồng. LLR không phản ánh trực tiếp toàn bộ tổn thất cuối cùng, vì khả năng thu hồi còn phụ thuộc tài sản bảo đảm và quá trình xử lý nợ. Tuy nhiên, mức giảm này cho thấy lượng dự phòng đang có so với quy mô nợ xấu đã mỏng đi.
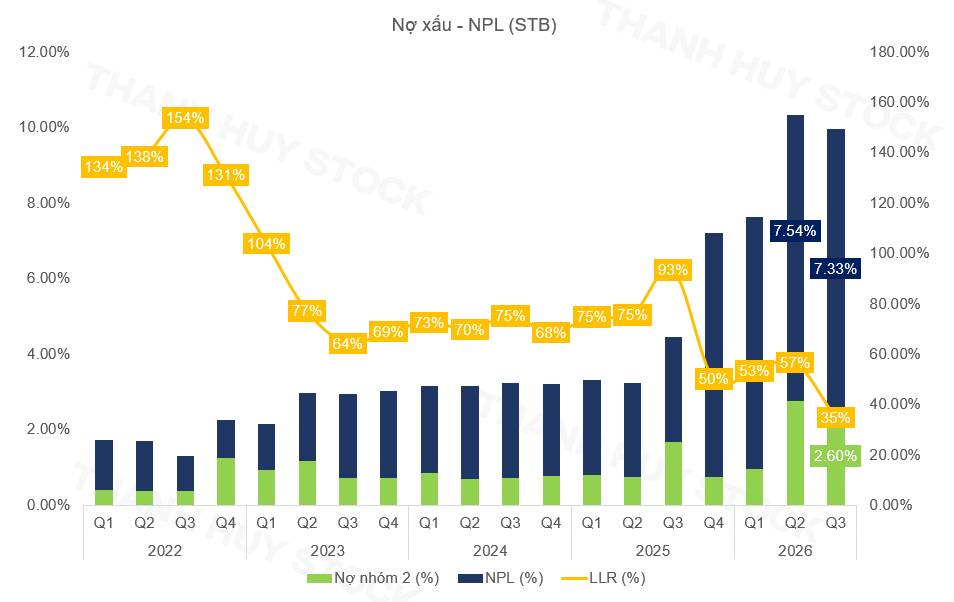
Bởi vậy, thông tin trích lập hàng nghìn tỷ chưa đủ để kết luận bộ đệm đã dày hơn. Với STB, tỷ lệ bao phủ cuối kỳ đang thể hiện diễn biến ngược lại.
Chi phí xử lý nợ cũng đã hấp thụ phần lớn lợi nhuận tạo ra. Quý III/2026, lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng đạt khoảng 7.487 tỷ đồng, trong khi chi phí dự phòng rủi ro tín dụng khoảng 5.729 tỷ đồng. Khoảng 76,5% lợi nhuận trước dự phòng đã dành cho khoản chi phí này. LNTT còn khoảng 1.758 tỷ đồng.
Lũy kế chín tháng, chi phí dự phòng khoảng 12.848 tỷ đồng, tương đương 68,6% lợi nhuận trước dự phòng khoảng 18.741 tỷ đồng. Hoạt động kinh doanh vẫn tạo ra lợi nhuận trước dự phòng, nhưng phần lớn chưa thể trở thành lợi nhuận dành cho cổ đông.
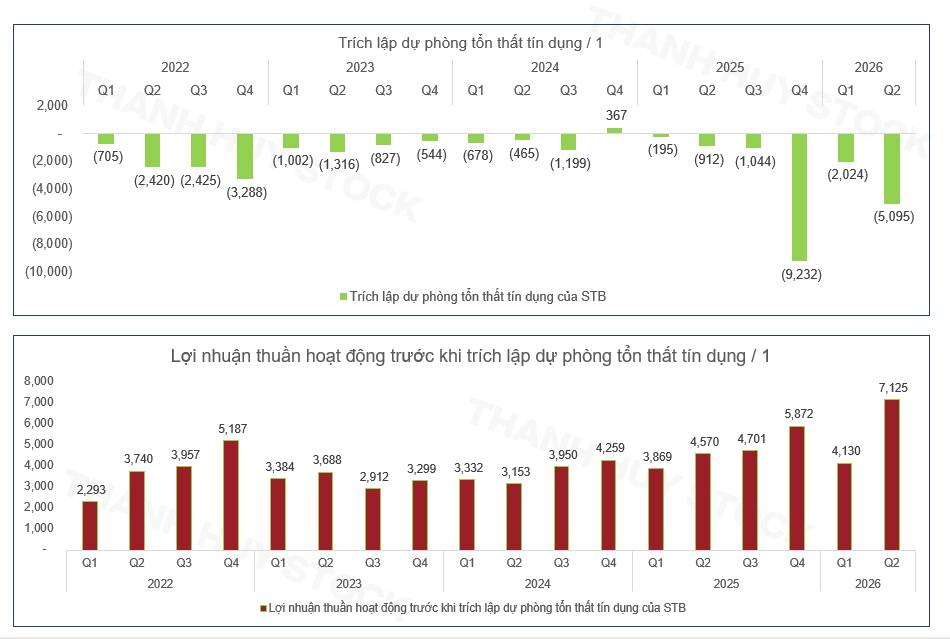
Cổ đông chịu chi phí xử lý nợ ngay qua lợi nhuận thấp hơn. Đổi lại, chất lượng tài sản phải cải thiện đủ rõ để giảm gánh nặng cho các kỳ sau. Khi nợ xấu tuyệt đối vẫn tăng và LLR tiếp tục giảm, việc kỳ vọng chi phí tín dụng sẽ sớm trở về mức thấp cần thêm bằng chứng.
6. P/B QUANH 2 LẦN ĐÃ PHẢN ÁNH NHIỀU KỲ VỌNG
Tại mặt bằng giá đang xét, STB có P/B quanh 2 lần, cao hơn phần lớn ngân hàng trong nhóm so sánh. Đây là mức định giá đòi hỏi khả năng sinh lời tương lai đủ tốt để hỗ trợ.
P/B giữa các ngân hàng đương nhiên có thể khác nhau. Một ngân hàng có ROE cao, chất lượng tài sản tốt và lợi nhuận ổn định có cơ sở để giao dịch ở mức cao hơn. Nhưng với STB, NIM đang thu hẹp, lợi nhuận giảm mạnh, còn chi phí xử lý nợ tiếp tục hấp thụ phần lớn kết quả kinh doanh.
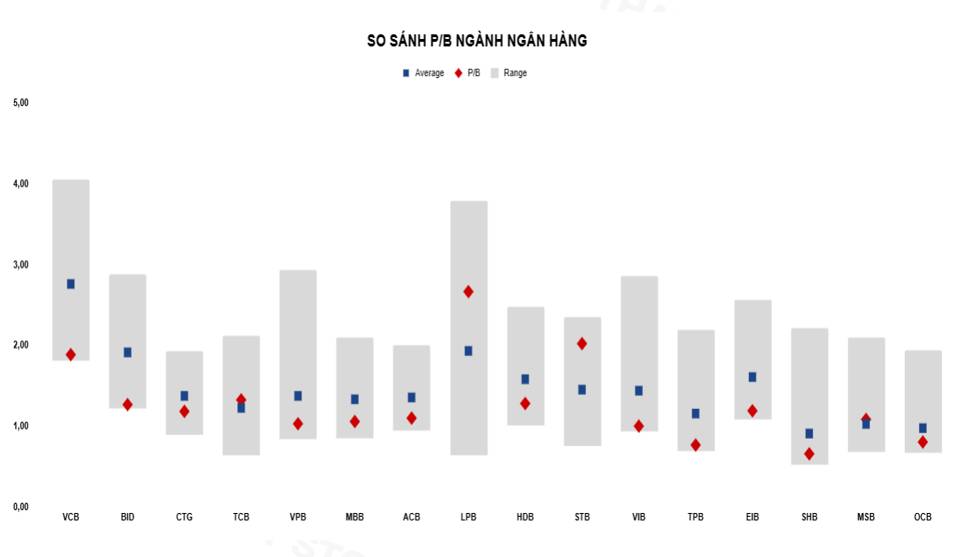
Đây là bất lợi đối với cổ đông mua ở mức định giá cao. Nếu lợi nhuận phục hồi chậm hơn kỳ vọng, mức sinh lời thực tế trên vốn sẽ thấp hơn dự tính, đồng thời bội số định giá có thể bị điều chỉnh xuống.
Giá đã giảm từ vùng cao chưa đồng nghĩa cổ phiếu đã rẻ. Khi triển vọng lợi nhuận thay đổi, mức giá hợp lý cũng phải được tính lại.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Pro
Thanh Huy Stock
(Người tư vấn làm nghề chứng khoán bình thường, đam mê với nghề. Chỉ chia sẻ 1 ít hiểu biết, góc nhìn đến với nhà đầu tư. Không phải chuyên gia. Những chia sẻ đầu tư chất xám. Những tư vấn chất lượng luôn đi kèm với 1 khoảng chi phí phù hợp. Liên hệ công việc: 0927.808.554 - Huy)
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


