





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Quý III/2026: 3 doanh nghiệp cảng biển được dự báo “lãi to”
Trong báo cáo mới đây, MBS dự báo nhiều doanh nghiệp trong nhóm cảng biển và vận tải biển có thể ghi nhận mức tăng trưởng lợi nhuận đáng kể trong quý III/2026, nhờ sản lượng hàng hóa cải thiện, hiệu suất khai thác cảng tăng và hoạt động từ các công ty liên doanh, liên kết đóng góp tích cực.
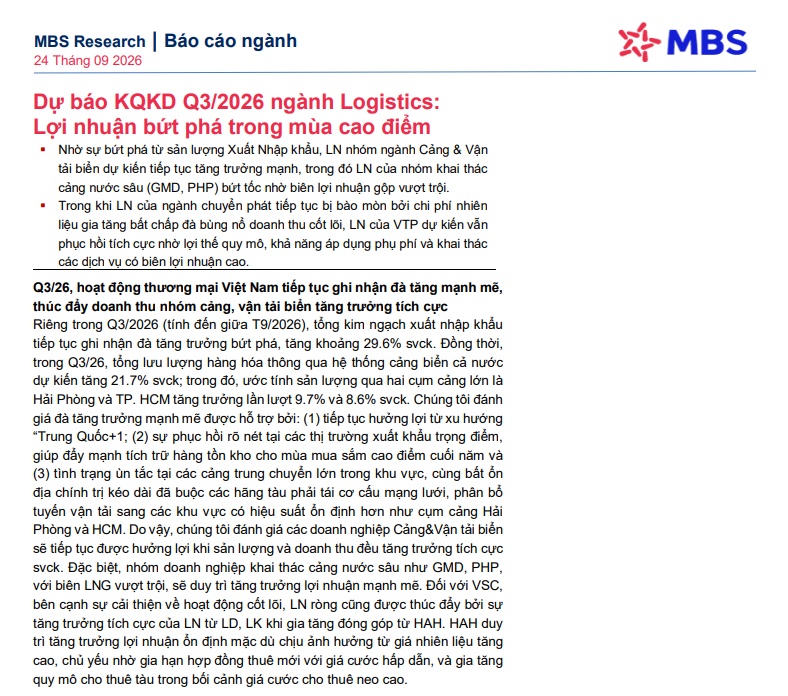
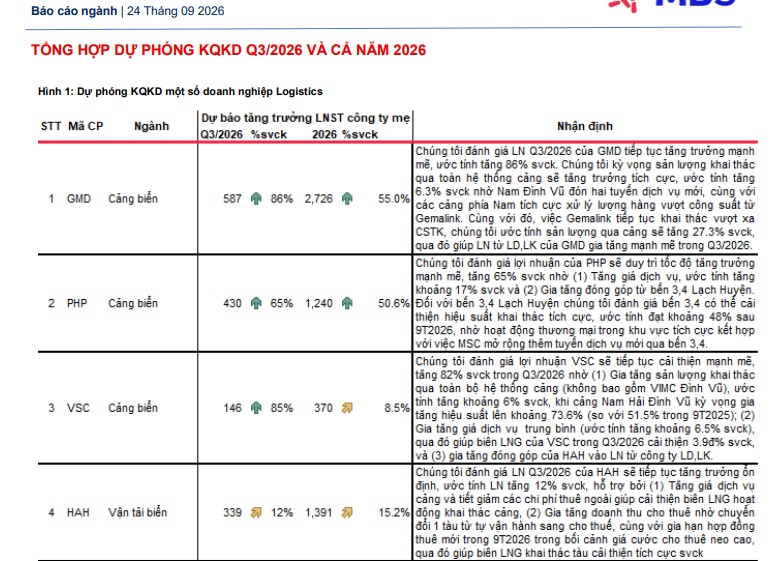
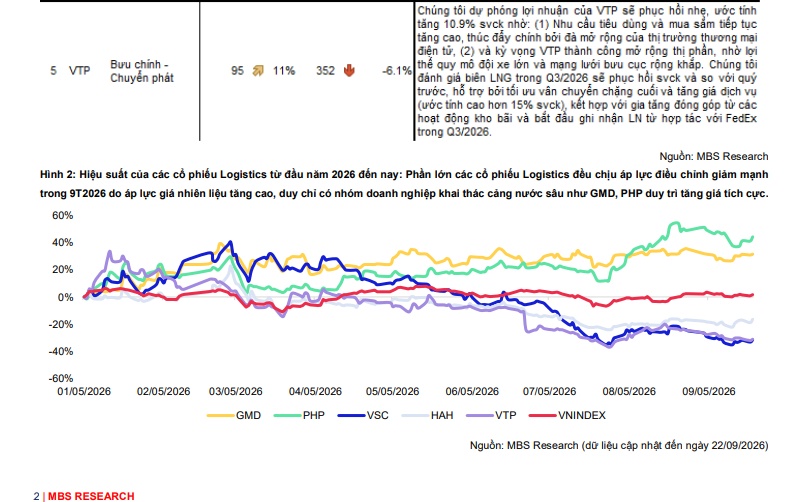
Đáng chú ý, CTCP Tập đoàn Gemadept (GMD) được dự báo đạt 587 tỷ đồng lợi nhuận sau thuế thuộc về cổ đông công ty mẹ trong quý III, tăng tới 86% so với cùng kỳ. Sản lượng hàng hóa thông qua toàn hệ thống cảng của doanh nghiệp được ước tính tăng khoảng 6%.
Động lực tăng trưởng đến từ việc Nam Đình Vũ bổ sung thêm hai tuyến dịch vụ mới, trong khi các cảng khu vực phía Nam tiếp tục hỗ trợ xử lý lượng hàng vượt công suất từ Gemalink. Riêng Gemalink được dự báo duy trì tình trạng khai thác vượt công suất thiết kế, với sản lượng hàng hóa qua cảng tăng hơn 27%.
Nhờ đó, MBS kỳ vọng nhóm công ty liên doanh, liên kết của Gemadept sẽ đóng góp ngày càng lớn vào kết quả kinh doanh. Lợi nhuận cả năm 2026 của GMD được dự báo đạt 2.726 tỷ đồng, tăng 55%.
Với CTCP Cảng Hải Phòng (PHP), MBS dự phóng lợi nhuận quý III đạt 430 tỷ đồng, cao hơn 65% so với cùng kỳ. Sản lượng hàng hóa được kỳ vọng tăng khoảng 17%, cùng với đóng góp ngày càng rõ nét từ hai bến 3 và 4 Lạch Huyện.
Trong 9 tháng đầu năm, hiệu suất khai thác tại hai bến này được ước tính đạt khoảng 48%, nhờ hoạt động thương mại trong khu vực tích cực và việc MSC bổ sung tuyến dịch vụ qua cảng. MBS hiện dự báo PHP có thể đạt 1.240 tỷ đồng lợi nhuận trong cả năm 2026, tăng 50,6%.
Một cái tên khác là CTCP Container Việt Nam (VSC), với lợi nhuận quý III được MBS dự báo đạt 146 tỷ đồng, tăng 82% so với cùng kỳ. Sản lượng khai thác tại hệ thống cảng, không tính VIMC Đình Vũ, được dự báo tăng khoảng 6%.
Tại cảng Nam Hải Đình Vũ, hiệu suất khai thác dự kiến đạt 73,6%, cải thiện đáng kể so với mức 51,5% của 9 tháng đầu năm 2025. Trong khi đó, giá dịch vụ bình quân được dự báo tăng khoảng 6,5%, qua đó giúp biên lợi nhuận gộp quý III cải thiện thêm 3,9 điểm % so với cùng kỳ.
Không chỉ hưởng lợi từ hoạt động cốt lõi, VSC còn được kỳ vọng ghi nhận mức đóng góp cao hơn từ các công ty liên doanh, liên kết, đặc biệt là HAH. MBS dự báo lợi nhuận cả năm 2026 của VSC đạt 370 tỷ đồng, tăng 8,5%.
Ở mảng vận tải biển, CTCP Vận tải và Xếp dỡ Hải An (HAH) cũng được kỳ vọng tiếp tục duy trì đà tăng trưởng, dù chi phí nhiên liệu đang tạo thêm áp lực. Doanh nghiệp có lợi thế từ việc gia hạn các hợp đồng thuê tàu với mức cước thuận lợi, đồng thời mở rộng quy mô cho thuê trong bối cảnh giá cước vẫn ở mức cao.
Ngoài ra, việc điều chỉnh tăng giá dịch vụ cảng cùng với giảm chi phí thuê ngoài được kỳ vọng giúp biên lợi nhuận gộp mảng khai thác cảng cải thiện. Doanh thu cho thuê tàu cũng có thể tăng khi HAH chuyển một tàu từ hình thức tự vận hành sang cho thuê và tiếp tục gia hạn các hợp đồng trong 9 tháng đầu năm.
MBS dự báo lợi nhuận quý III của HAH đạt 339 tỷ đồng, tăng 12% so với cùng kỳ. Lợi nhuận cả năm 2026 được dự báo đạt 1.391 tỷ đồng, tương ứng mức tăng hơn 15%.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


