





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
PGBank lãi gần 630 tỷ đồng sau 9 tháng, nhưng nợ xấu tăng 78% và một loạt số liệu gây chú ý
PGBank ghi nhận lợi nhuận trước thuế gần 630 tỷ đồng trong 9 tháng đầu năm 2026, tăng 27% so với cùng kỳ. Tuy nhiên, phía sau kết quả tăng trưởng là những diễn biến đáng chú ý về chất lượng tín dụng, dự phòng rủi ro và các chỉ tiêu trong báo cáo tài chính, từ mức nợ xấu tăng mạnh đến số liệu thu nhập nhân viên cần được làm rõ.
Lợi nhuận tăng 27%, riêng quý III đi lùi
Ngân hàng Thương mại Cổ phần Thịnh vượng và Tăng trưởng (PGBank - mã: PGB) khép lại 9 tháng đầu năm 2026 với lợi nhuận trước thuế gần 630 tỷ đồng, tăng khoảng 27% so với cùng kỳ năm trước.
Động lực chính đến từ thu nhập lãi thuần đạt 1.540 tỷ đồng, tăng 10%. Hoạt động dịch vụ cũng ghi nhận cải thiện đáng kể khi lãi thuần tăng 137%, lên hơn 77 tỷ đồng. Lãi thuần kinh doanh ngoại hối đạt hơn 142 tỷ đồng, tăng gần 95%.
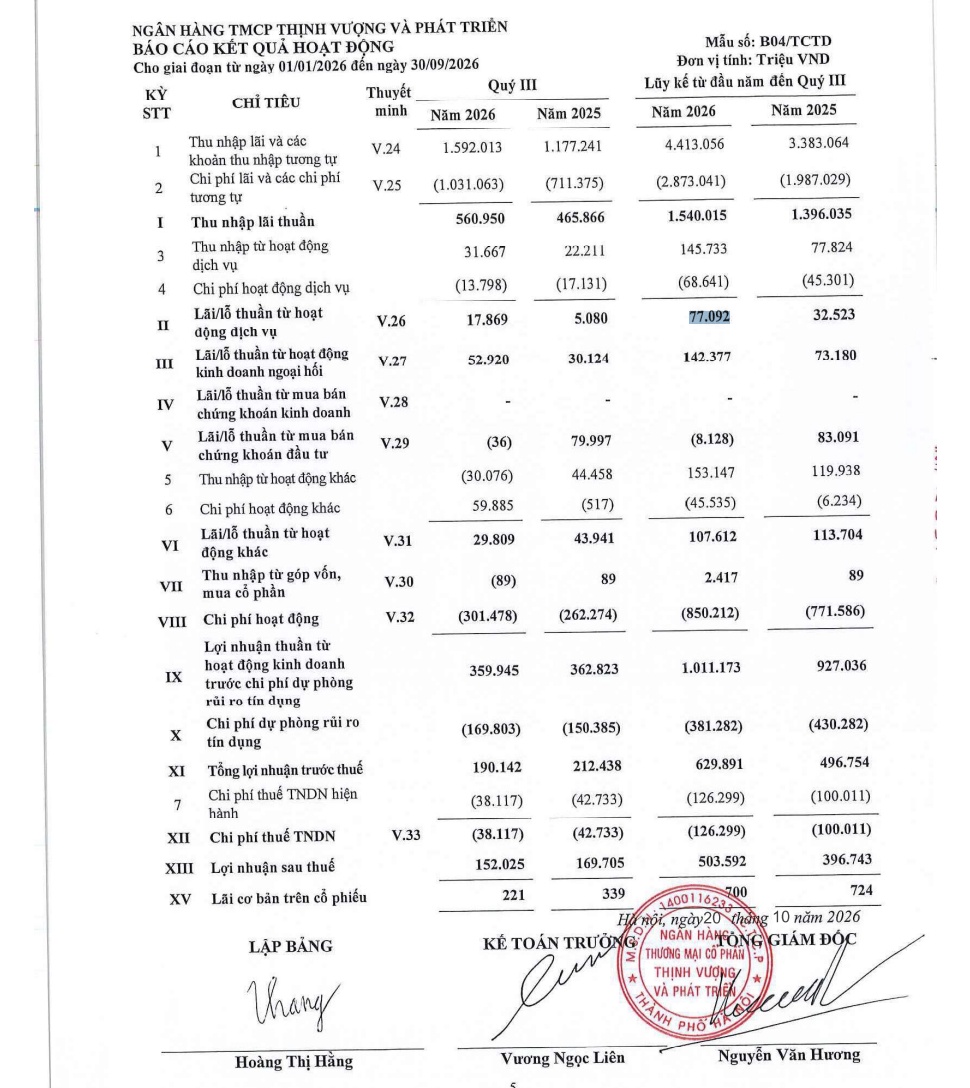
Ở chiều ngược lại, hoạt động mua bán chứng khoán đầu tư chuyển từ lãi 83 tỷ đồng cùng kỳ sang lỗ hơn 8 tỷ đồng trong 9 tháng năm nay.
Đáng chú ý, lợi nhuận tăng còn được hỗ trợ bởi chi phí dự phòng rủi ro tín dụng giảm 49 tỷ đồng, xuống còn 381 tỷ đồng. Nhờ đó, dù lợi nhuận trước dự phòng chỉ tăng khoảng 9%, lợi nhuận trước thuế vẫn tăng gần 27%.
Tuy nhiên, kết quả tích cực của lũy kế 9 tháng không phản ánh hoàn toàn diễn biến trong quý gần nhất. Riêng quý III/2026, PGBank đạt lợi nhuận khoảng 190 tỷ đồng, giảm 11% so với cùng kỳ, trong bối cảnh chi phí hoạt động và chi phí dự phòng cùng tăng.
Nợ xấu tăng 78%, tỷ lệ bao phủ giảm còn 30,6%
Điểm đáng chú ý hơn trong báo cáo tài chính nằm ở chất lượng tín dụng.
Tại ngày 30/9/2026, dư nợ cho vay khách hàng của PGBank đạt 49.615 tỷ đồng, tăng 7% so với đầu năm. Tuy nhiên, nợ xấu thuộc nhóm 3, 4 và 5 đã tăng 78%, lên gần 1.948 tỷ đồng.
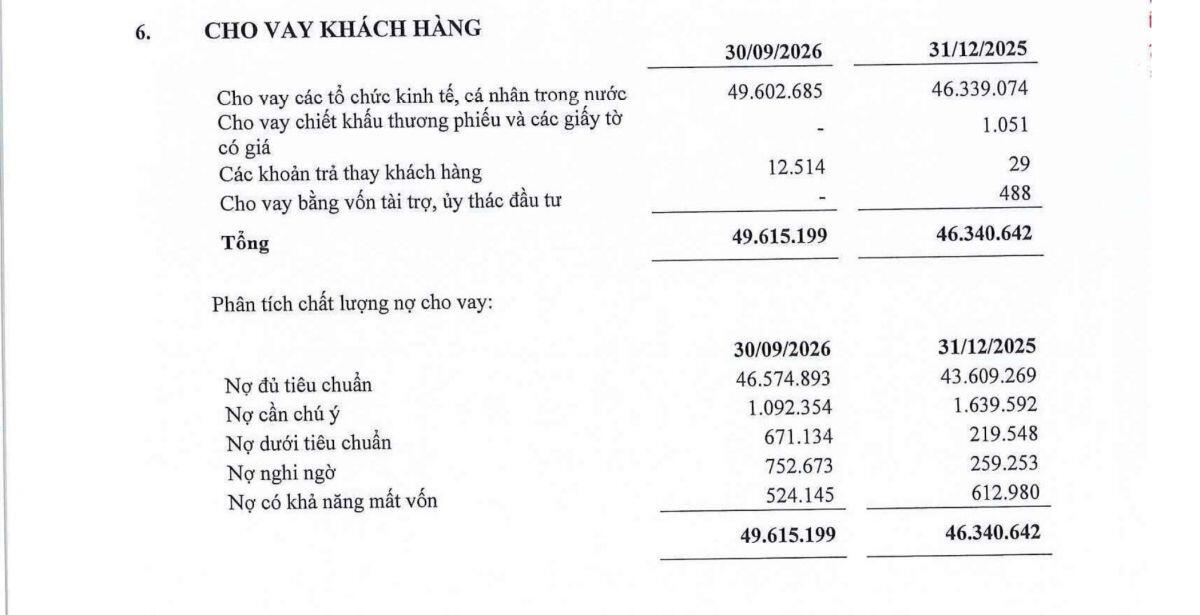
Tỷ lệ nợ xấu theo đó tăng từ 2,36% đầu năm lên 3,93% vào cuối tháng 9. Diễn biến chủ yếu đến từ nợ nhóm 3 và nhóm 4 tăng mạnh.
Trong khi quy mô nợ xấu đi lên, tỷ lệ bao phủ nợ xấu của ngân hàng lại giảm từ 51,2% xuống còn 30,6%.
Điều này cho thấy bộ đệm dự phòng so với quy mô nợ xấu đã thu hẹp đáng kể. Trong bối cảnh PGBank vẫn ghi nhận lợi nhuận tăng trưởng, diễn biến tín dụng là yếu tố cần tiếp tục theo dõi trong các kỳ báo cáo tiếp theo.
Ở phía huy động, tiền gửi khách hàng đạt 51.280 tỷ đồng, tăng 6% so với đầu năm. Đáng chú ý, khoảng 81% phần tăng đến từ tiền gửi không kỳ hạn, đưa tỷ trọng nguồn tiền này lên 21%, so với gần 18% đầu năm.
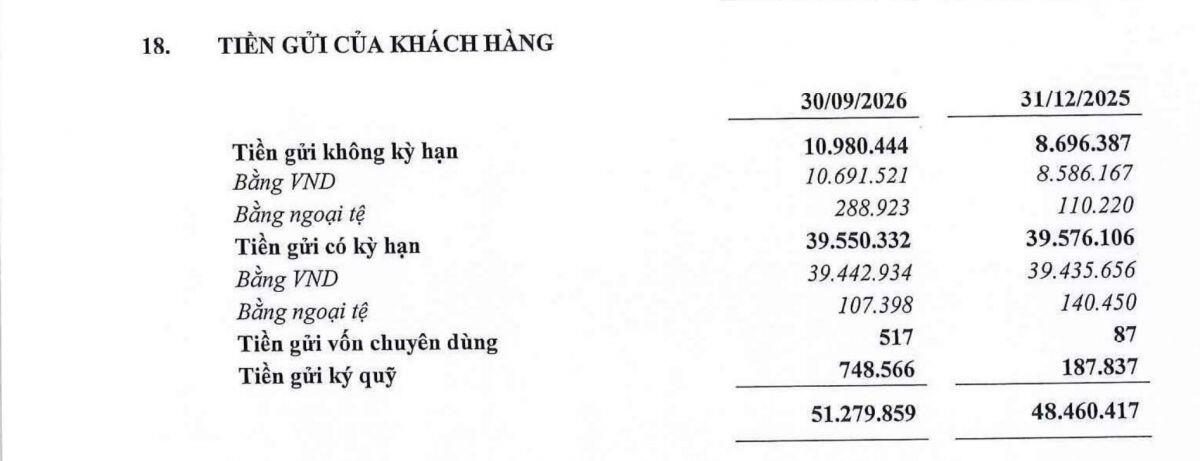
Cơ cấu huy động cải thiện là điểm tích cực, nhưng ngân hàng đồng thời phải đối mặt với áp lực xử lý nợ xấu tăng nhanh.
Tổng thu nhập nhân viên tăng 3,5 lần, số người gần như không đổi
Một chi tiết khác trong báo cáo tài chính quý III/2026 của PGBank là sự chênh lệch giữa tổng thu nhập nhân viên và mức thu nhập bình quân được công bố.
Theo số liệu trong báo cáo, tổng thu nhập cán bộ, nhân viên kỳ này đạt khoảng 466,7 tỷ đồng, trong khi kỳ so sánh là 134,2 tỷ đồng. Số nhân viên bình quân tương ứng gần như không thay đổi, ở mức 1.880 và 1.888 người.
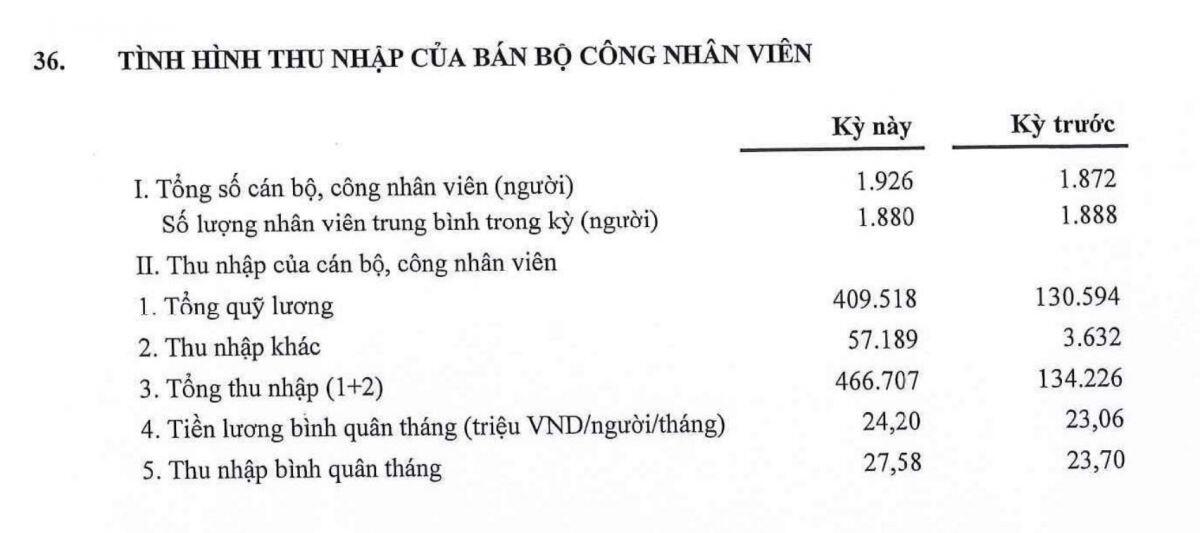
Trong khi đó, thu nhập bình quân tháng được ghi nhận tăng từ 23,70 triệu đồng lên 27,58 triệu đồng/người.
Điểm cần làm rõ nằm ở cách xác định số tháng dùng để tính bình quân.
Với số liệu năm 2026, lấy tổng thu nhập 466,7 tỷ đồng chia cho 1.880 nhân viên và 9 tháng, kết quả xấp xỉ 27,58 triệu đồng/người/tháng, phù hợp với mức công bố.
Tuy nhiên, nếu áp dụng cùng cách tính cho số liệu năm 2025, lấy 134,2 tỷ đồng chia cho 1.888 nhân viên và 9 tháng, mức bình quân chỉ khoảng 7,9 triệu đồng/người/tháng.
Để tính ra mức 23,70 triệu đồng như báo cáo, phép tính phải sử dụng 3 tháng thay vì 9 tháng.
Chỉ tiêu tiền lương cũng xuất hiện vấn đề tương tự. Quỹ lương kỳ trước khoảng 130,6 tỷ đồng chỉ khớp với mức lương bình quân 23,06 triệu đồng/người/tháng khi tính trên 3 tháng.
Đáng chú ý, bộ số liệu năm 2025 đã xuất hiện trong báo cáo quý III/2025 tại cột ghi rõ 9 tháng năm 2025, sau đó được đưa lại vào cột so sánh của báo cáo quý III/2026.
Trong cùng bảng của báo cáo năm 2025, số liệu 9 tháng năm 2024 lại khớp với phép tính trên 9 tháng.
Như vậy, vấn đề cần được làm rõ là tính nhất quán của số liệu kỳ so sánh, đặc biệt là số tháng được sử dụng để tính thu nhập bình quân. Chênh lệch này khiến mức tăng gần 3,5 lần của tổng thu nhập nhân viên chưa thể được đối chiếu trực tiếp với mức tăng 16% của thu nhập bình quân nếu chưa xác định rõ cách tính giữa hai kỳ.
Phái sinh tiền tệ đóng góp gần 90% mức tăng lãi ngoại hối
Một điểm đáng chú ý khác trong hoạt động kinh doanh của PGBank là sự thay đổi cơ cấu nguồn thu ngoại hối.
Trong 9 tháng đầu năm 2026, ngân hàng ghi nhận hơn 142 tỷ đồng lãi thuần kinh doanh ngoại hối, tăng gần gấp đôi so với cùng kỳ.
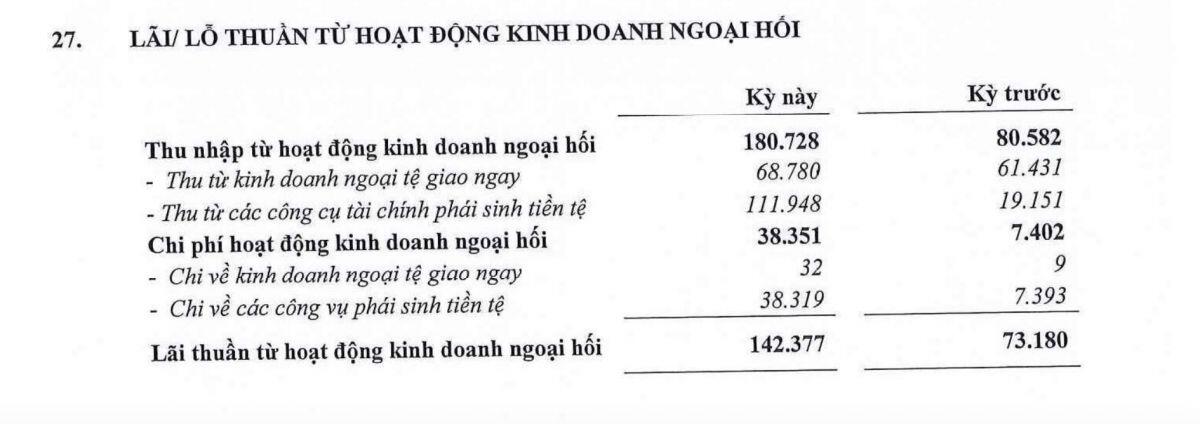
Theo thuyết minh báo cáo tài chính, thu nhập từ phái sinh tiền tệ đạt gần 112 tỷ đồng, trong khi chi phí tương ứng khoảng 38 tỷ đồng. Lãi ròng từ hoạt động này đạt khoảng 74 tỷ đồng, so với gần 12 tỷ đồng cùng kỳ năm trước.
Như vậy, phái sinh tiền tệ mang lại thêm gần 62 tỷ đồng, đóng góp khoảng 89% mức tăng 69 tỷ đồng lãi ngoại hối của ngân hàng.
Trong khi đó, lãi ròng từ mua bán ngoại tệ giao ngay tăng từ khoảng 61 tỷ đồng lên 69 tỷ đồng.
Cơ cấu thu nhập vì vậy có sự dịch chuyển đáng kể. Phái sinh tiền tệ từ chỗ đóng góp khoảng 16% lãi ngoại hối đã tăng lên gần 52%, vượt phần đóng góp của giao dịch giao ngay.
Tại cuối tháng 9/2026, PGBank ghi nhận tổng giá trị hợp đồng phái sinh tiền tệ khoảng 12.308 tỷ đồng, toàn bộ là giao dịch hoán đổi tiền tệ.
Quy mô này gần như không thay đổi so với đầu năm, dù cơ cấu hợp đồng tại thời điểm đầu năm còn bao gồm cả giao dịch kỳ hạn.
Cổ đông lớn nắm hơn 27% vốn, PGBank bước vào giai đoạn nhiều bài toán
PGBank tiền thân là Ngân hàng TMCP Nông thôn Đồng Tháp Mười, thành lập năm 1993. Năm 2007, ngân hàng đổi tên thành Ngân hàng TMCP Xăng dầu Petrolimex.
Sau khi Petrolimex thoái toàn bộ 40% vốn vào năm 2023, PGBank chuyển sang cơ cấu cổ đông mới và đổi tên thành Ngân hàng TMCP Thịnh vượng và Phát triển.
Tại cuối tháng 9/2026, ba cổ đông lớn Gia Linh, Cường Phát và Vũ Anh Đức nắm tổng cộng 27,12% vốn ngân hàng. Các doanh nghiệp này được báo chí ghi nhận có liên hệ với nhóm Thành Công (TC Group) của ông Nguyễn Anh Tuấn.
Bức tranh tài chính 9 tháng đầu năm cho thấy PGBank đang có sự cải thiện về lợi nhuận, thu nhập dịch vụ, ngoại hối và cơ cấu huy động. Tuy nhiên, nợ xấu tăng mạnh, tỷ lệ bao phủ giảm và một số chỉ tiêu trong phần thuyết minh cần được đối chiếu kỹ hơn.
Trong đó, chất lượng tín dụng và tính nhất quán của số liệu thu nhập nhân viên là hai vấn đề đáng chú ý bên cạnh kết quả lợi nhuận gần 630 tỷ đồng mà ngân hàng vừa công bố.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


