





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nhà đầu tư Thái Lan “chán” chứng khoán Việt?
Lượng chứng chỉ lưu ký mô phỏng các ETF Việt Nam tại Thái Lan đang rơi xuống vùng thấp nhất nhiều năm, trong bối cảnh dòng vốn ngoại trên thị trường cơ sở vẫn chịu áp lực bán. Diễn biến này cho thấy sức hút của chứng khoán Việt Nam với một bộ phận nhà đầu tư khu vực chưa thực sự phục hồi.
Sau giai đoạn tăng mạnh của thị trường, bài toán lợi nhuận, định giá, tỷ giá và hiệu suất đầu tư đang khiến dòng vốn Thái Lan thận trọng hơn.
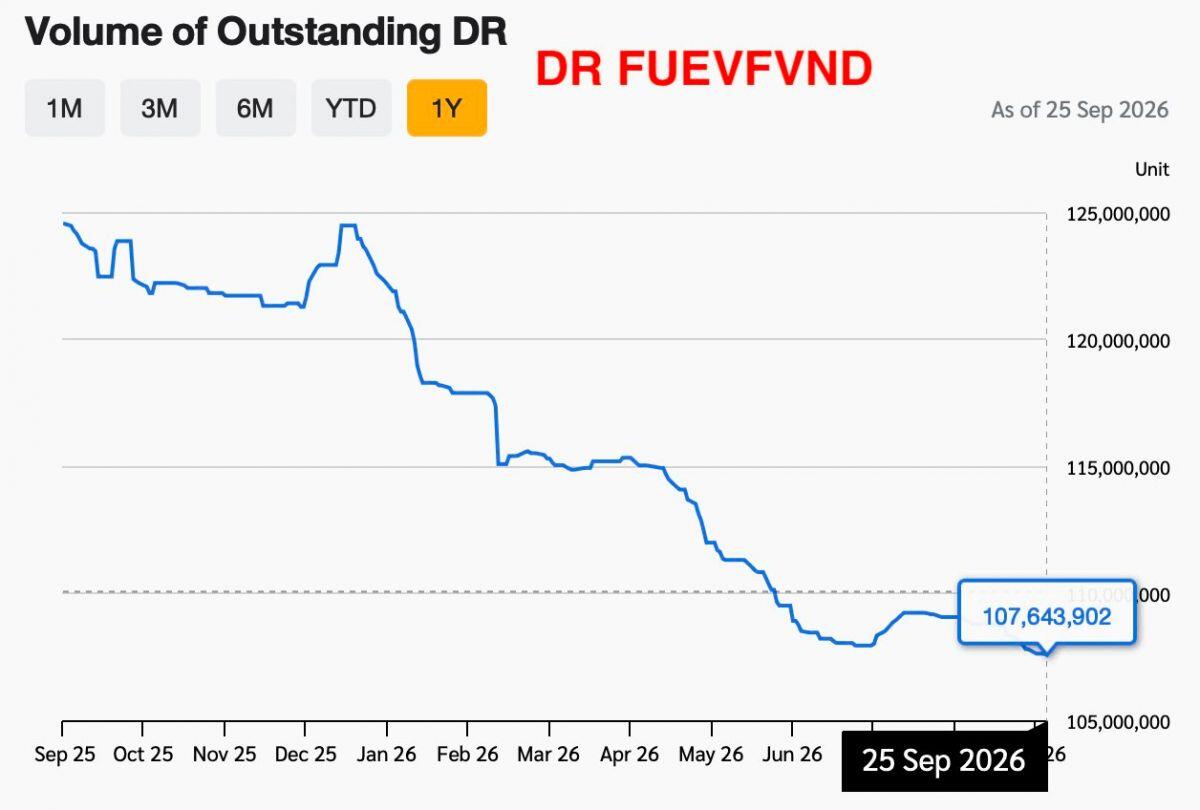
Một chỉ dấu đáng chú ý đến từ thị trường chứng chỉ lưu ký (DR) tại Thái Lan. Đến ngày 25/9, lượng DR FUEVFVND, mô phỏng VNDiamond ETF, chỉ còn khoảng 107,6 triệu đơn vị, thấp nhất kể từ khi ra mắt năm 2022. So với đỉnh quý I/2023, lượng nắm giữ đã giảm hơn 40%, tương đương khoảng 77 triệu chứng chỉ quỹ bị bán ròng trong 3,5 năm.
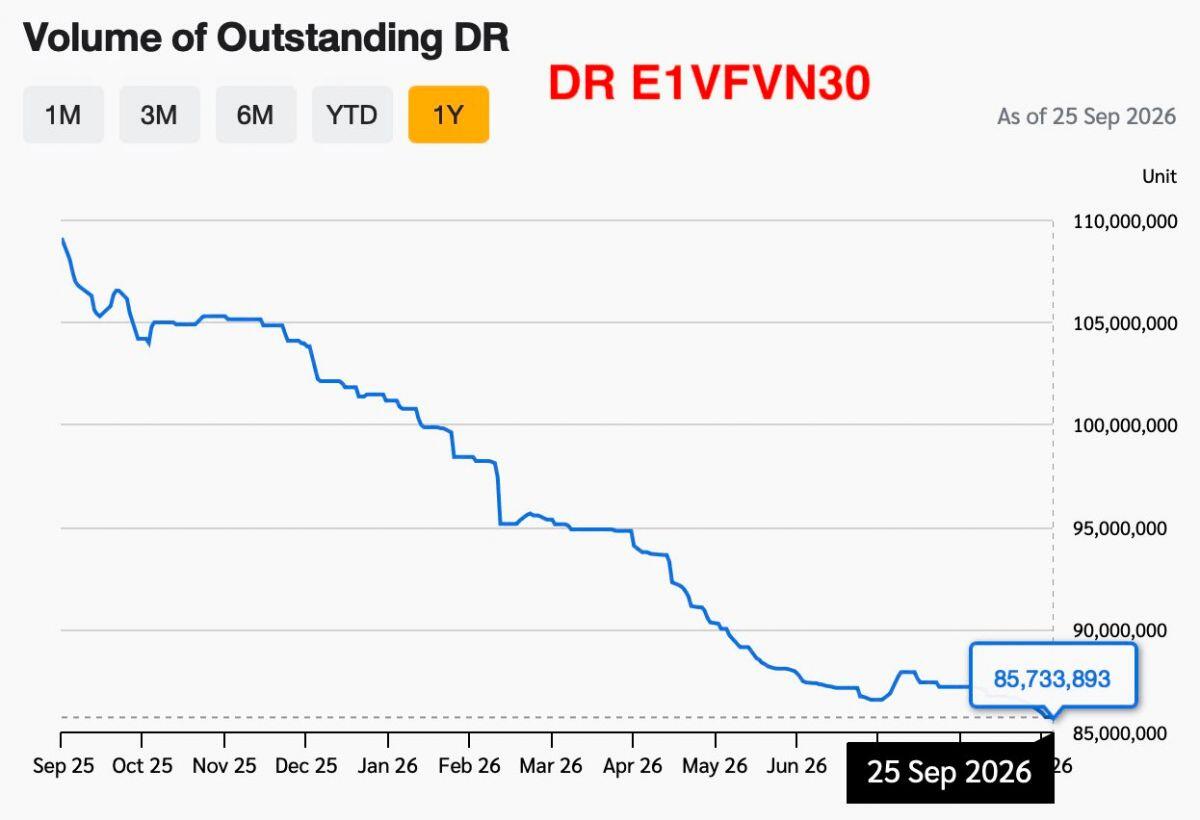
Với DR E1VFVN30, mức suy giảm còn mạnh hơn. Lượng chứng chỉ còn khoảng 85,7 triệu đơn vị, giảm khoảng 2/3 so với đỉnh quý I/2023. Tính theo tỷ lệ chuyển đổi 1:1, gần 169 triệu chứng chỉ quỹ đã bị nhà đầu tư Thái Lan bán ròng trong cùng khoảng thời gian.
Đáng chú ý, đây không phải hiện tượng riêng lẻ của một sản phẩm. Một số DR mới như VNFIN24, V3011 hay VDIAMON 11 từng thu hút dòng tiền khi ra mắt nhưng quy mô hiện vẫn khiêm tốn và dòng vốn gần đây có dấu hiệu chững lại. Điều này phản ánh mức độ hấp dẫn của kênh đầu tư gián tiếp vào cổ phiếu Việt Nam đang chịu nhiều biến số.
Một nguyên nhân được thị trường nhắc tới là hoạt động chốt lời sau giai đoạn chứng khoán Việt Nam tăng mạnh. Bên cạnh đó, hiệu suất đầu tư, triển vọng lợi nhuận, định giá và thanh khoản cũng ảnh hưởng tới quyết định phân bổ vốn. Rủi ro tỷ giá còn khiến hiệu quả tính bằng đồng baht có thể khác đáng kể so với mức tăng của tài sản cơ sở tại Việt Nam.
Dòng vốn Thái Lan cũng cần được đặt trong bối cảnh rộng hơn. Trong tuần giao dịch đầu tiên sau khi Việt Nam chính thức được FTSE Russell nâng lên thị trường mới nổi thứ cấp, khối ngoại bán ròng khoảng 2.768 tỷ đồng trên kênh khớp lệnh, trong khi VN-Index giảm 1,68%. Thanh khoản bình quân trên HOSE chỉ khoảng 16.000 tỷ đồng/phiên.
Tuy nhiên, bán DR không đồng nghĩa dòng vốn tương ứng chắc chắn rời khỏi thị trường Việt Nam. Giao dịch thứ cấp giữa các nhà đầu tư không nhất thiết buộc ETF cơ sở phải bán cổ phiếu; mức độ tác động còn phụ thuộc cơ chế tạo lập, phòng hộ và phát hành hoặc thu hồi DR.
Với doanh nghiệp niêm yết, câu chuyện đáng chú ý nằm ở khả năng thu hút dòng vốn quốc tế một cách bền vững. Nâng hạng thị trường có thể mở rộng tập nhà đầu tư, nhưng để chuyển hóa thành dòng tiền thực tế, các yếu tố như tăng trưởng lợi nhuận, định giá, thanh khoản và khả năng tiếp cận thị trường vẫn giữ vai trò quan trọng.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


