





 Mã liên quan

 Vip
800+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nghịch lý ra tin tăng trưởng kinh tế cao và chứng khoán lại xấu hơn
Dữ liệu thống kê dưới đây để trả lời cho câu hỏi:
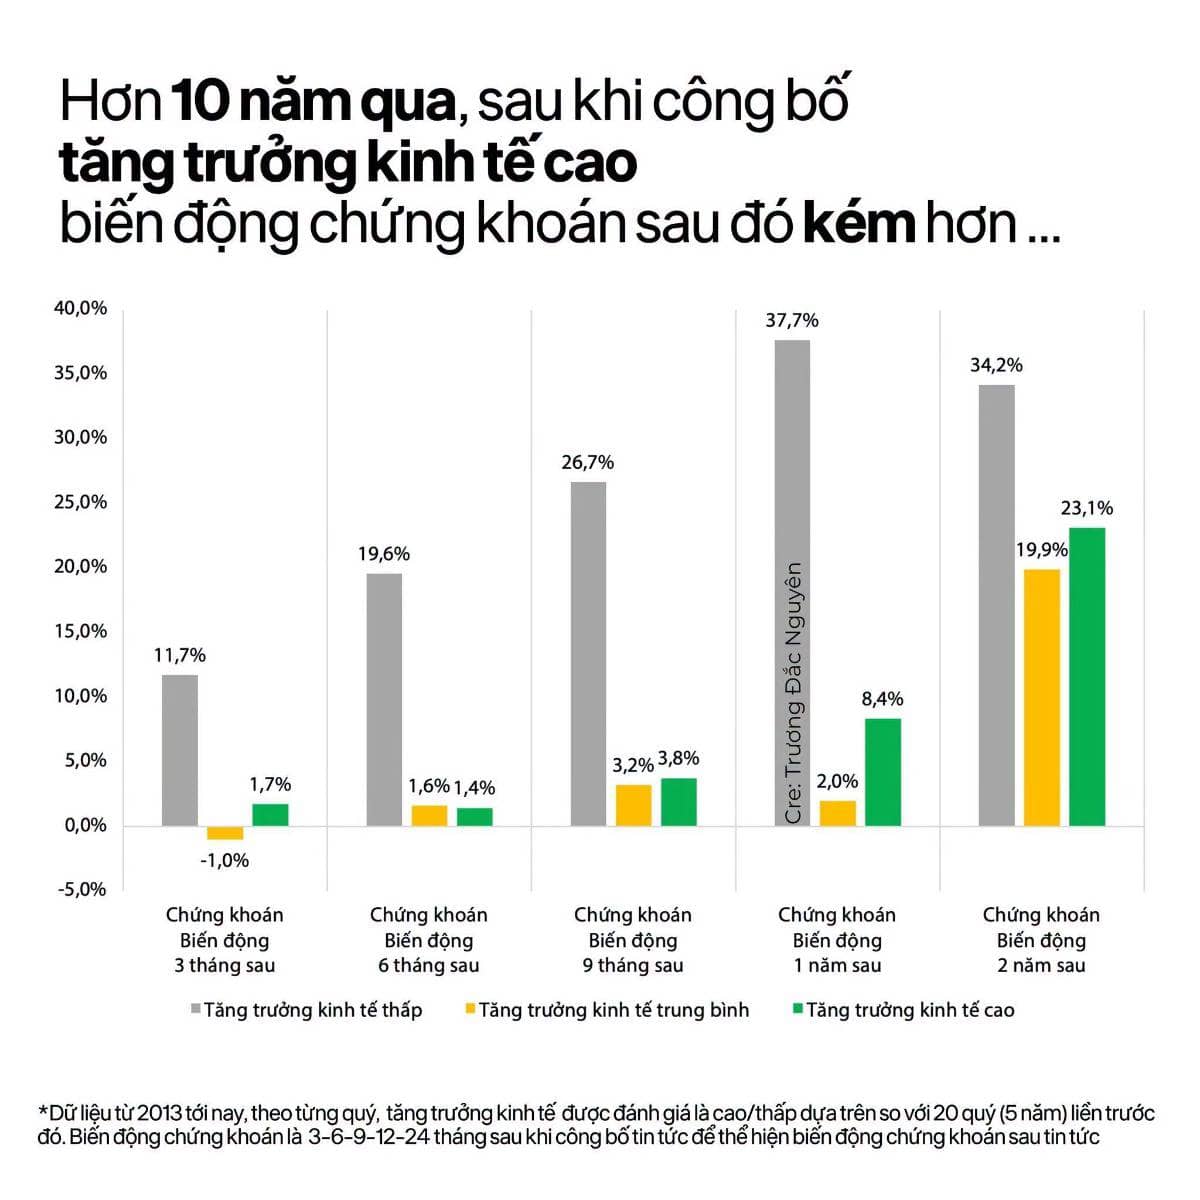
Sau khi nền kinh tế đã công bố một mức tăng trưởng rất tốt, nhà đầu tư mua cổ phiếu tại thời điểm đó thực tế nhận được mức sinh lời như thế nào trong tương lai?
Trong phân tích dưới đây tăng trưởng kinh tế là tăng trưởng GDP thực loại bỏ tác động của biến động giá, lạm phát. Và mỗi quý không được gọi là tăng trưởng cao hay thấp theo ngưỡng cố định mà theo so sánh tương đối với 20 quý, tương đương 5 năm liền trước.
=> Nhờ vậy, phép phân loại phản ánh nền kinh tế đang ở vùng tăng trưởng cao hay thấp so với chính lịch sử gần nhất của Việt Nam.
Kết quả từ dữ liệu từ năm 2013 đến nay cho thấy một vài Nghịch lý thú vị:
- Những thời điểm công bố tăng trưởng kinh tế thấp lại đi cùng mức tăng trung bình của thị trường cao hơn đáng kể trong tương lai.
- Sau khi ra tin 1 năm, các tin tăng trưởng thấp ghi nhận mức tăng chứng khoán sau đó trung bình 37,7%, trong khi nhóm tăng trưởng cao chỉ đạt 8,4% chênh lệch tới 29,3 điểm phần trăm.
- Tương tự với các khoảng thời gian 3 tháng, 6 tháng, 9 tháng chênh lệch đều gần 20% theo hướng chiến thắng cho các tin tức tăng trưởng kinh tế thấp.
Nói cách khác, trong mẫu dữ liệu hơn 10 năm này:
“Một nền kinh tế đang tăng trưởng rất tốt không đồng nghĩa với việc đó là một thời điểm rất tốt để mua chứng khoán”
Vì sao vậy? Vấn đề nằm ở thời gian.
GDP chủ yếu cho chúng ta biết điều gì đã xảy ra với nền kinh tế, trong khi giá cổ phiếu phản ánh kỳ vọng của nhà đầu tư về dòng tiền, lợi nhuận, lãi suất và rủi ro trong tương lai.
Các nghiên cứu và cách tiếp cận định giá tài sản cũng xem giá tài sản là biến số có tính hướng tới tương lai, phản ánh kỳ vọng của thị trường về diễn biến kinh tế và dòng tiền sắp tới nhiều hơn.
Vì vậy, một con số GDP rất đẹp đôi khi lại xuất hiện sau khi phần lớn tin tốt đã được thị trường phản ánh vào giá, thông qua các con số tăng trưởng của 6 tháng và 1 năm trước đó của thị trường chứng khoán
Một trường hợp rõ ràng hơn xảy ra vào quý I/2018. GDP tăng tới 7,78%, trong khi VN-Index khi đó ở mức 1.174 điểm. Nhưng từ chính vùng tăng trưởng kinh tế rất mạnh này, thị trường giảm 18,2% sau 3 tháng, giảm 24,0% sau 9 tháng và thấp hơn 16,5% sau một năm. Thực tế tại thời điểm công bố báo cáo Quý 1 2018 tăng trưởng mạnh thị trường chứng khoán cũng ghi nhận mức định giá thị trường P/E (một chỉ số phản ánh mức độ đám đông lạc quan về tương lai) đang ở mức 20 lần là khá cao. Tuy nhiên khi sự lạc quan tương lai còn đi xa hơn cả tăng trưởng thực tế thị trường sau đó bước vào giai đoạn khó khăn.P/E
Ngược lại, GDP thấp đôi khi xuất hiện gần vùng kỳ vọng xấu nhất
Chắc chắn ví dụ về năm cực đoan 2020 vẫn còn trong tâm trí nhà đầu tư, khi tất cả lo sợ ảnh hưởng của đại dịch thì chứng khoán lại hưng phấn.
Nhưng còn một ví dụ khác đó là tại quý I/2023 ghi nhận GDP tăng 3,45%, thuộc nhóm tăng trưởng rất thấp. VN-Index sau tin tức đó tăng 5,2% trong 3 tháng, 8,4% trong 6 tháng, 20,6% sau một năm và 22,8% sau hai năm. Phản ánh một năm đáy về sự bi quan.
Điều này gợi ý một cách nhìn: Tin kinh tế xấu nhất không nhất thiết xuất hiện cùng lúc với thời điểm đầu tư xấu nhất.
Có một thực tế: Chứng khoán không phản ánh tốt GDP hiện tại mà phản ánh mạnh hơn sự kỳ vọng tăng trưởng và môi trường đầu tư (Lãi suất, thanh khoản)
Lợi nhuận đầu tư xuất hiện khi tương lai diễn ra tốt hơn hoặc xấu hơn so với điều thị trường đang kỳ vọng. Hoặc các môi trường đầu tư cải thiện tốt hơn.
Vì vậy một nhà đầu tư không nên nóng vội tìm kiếm cơ hội tăng trưởng mới dù danh mục mình chưa tăng trong một giai đoạn tăng trưởng kinh tế mạnh mẽ.
Cre: Trương Đắc Nguyên
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


