





 Mã liên quan

 Pro
900+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nghịch lý: Lãi suất giảm mạnh - Chứng khoán lao dốc?
Lịch sử thị trường chứng khoán Việt Nam cho thấy, các chu kỳ tăng trưởng của TTCK thường được khởi nguồn từ những quyết sách điều hành chính sách tiền tệ mang tính đảo chiều.
Bài học từ năm 2023
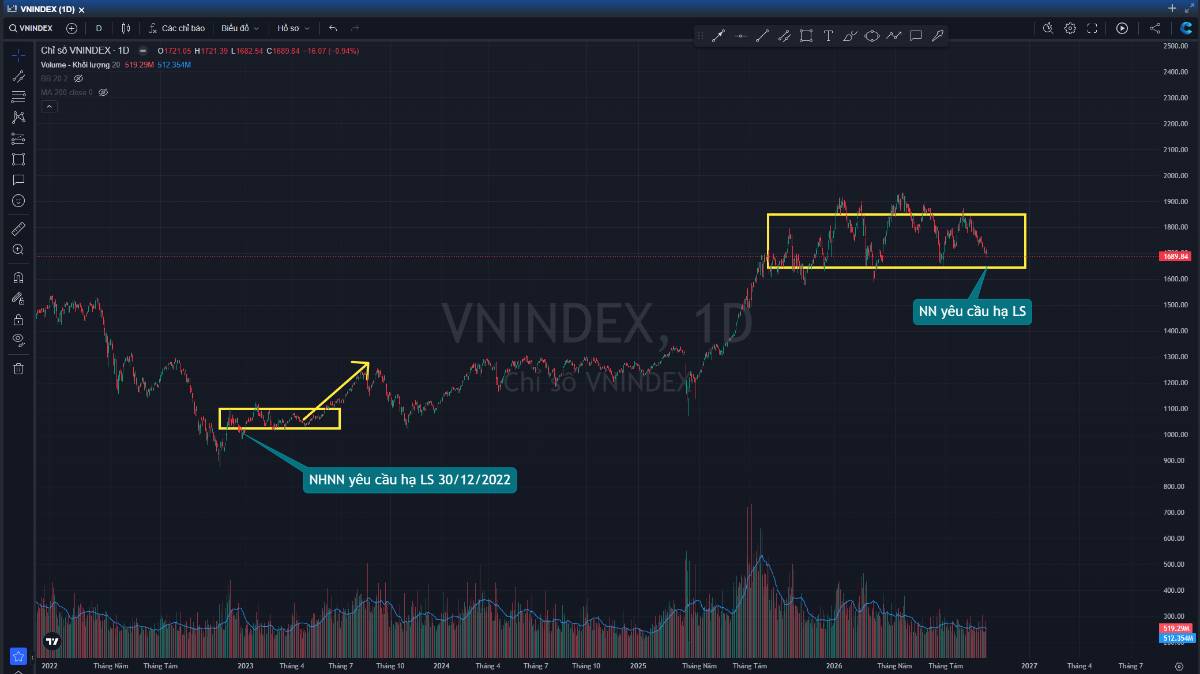
Cuối năm 2022, trong bối cảnh lãi suất huy động tăng nóng lên mức 13-14%, gây áp lực lớn lên thanh khoản hệ thống, Ngân hàng Nhà nước đã ban hành chỉ đạo hành chính vào ngày 30/12/2022, yêu cầu đưa mặt bằng lãi suất huy động về mức 10%.
Quan sát diễn biến VN-Index trong giai đoạn này (Biểu đồ), thị trường không phản ứng tăng ngay lập tức. Quý I/2023 chỉ ghi nhận nhịp hồi phục kỹ thuật. Thị trường cần 6 tháng đi ngang tích lũy trong nửa đầu năm 2023 để hấp thụ lượng tiền gửi lãi suất cao đáo hạn và để dòng vốn có thời gian dịch chuyển từ kênh tiết kiệm sang kênh đầu tư rủi ro.
Kết quả, từ tháng 6 đến tháng 9/2023, VN-Index đã có nhịp bứt phá hơn 250 điểm, từ vùng tích lũy lên mốc 1.250 điểm, tương đương mức tăng gần 18% chỉ trong một quý.
Bài học rút ra: Mệnh lệnh hạ lãi suất là chất xúc tác quan trọng, nhưng thị trường cần một độ trễ nhất định để chính sách thẩm thấu vào nền kinh tế thực.
So sánh với bối cảnh hiện tại
Đến tháng 10/2026, Chính phủ tiếp tục đưa ra yêu cầu các ngân hàng thương mại hạ 1,5-2% lãi suất cho vay, nhằm hỗ trợ tăng trưởng. Diễn biến VN-Index hiện tại, như thể hiện trong hộp vàng bên phải của biểu đồ, đang trong giai đoạn đi ngang tích lũy tương tự năm 2023.
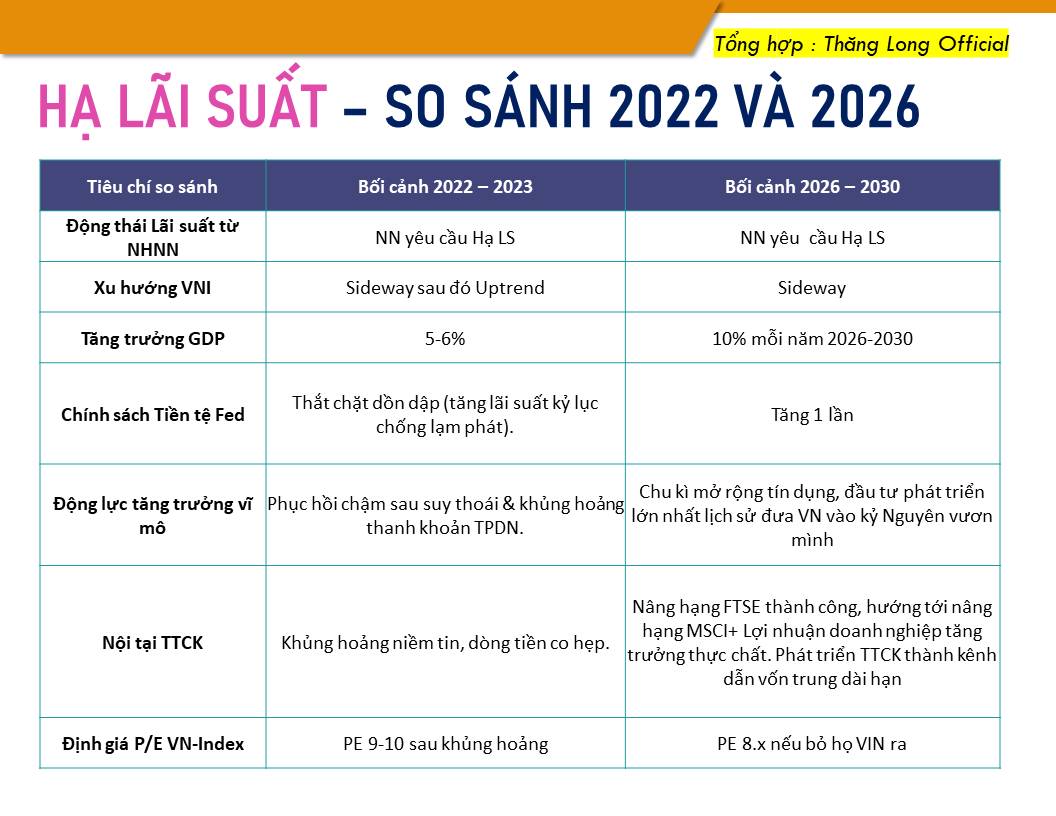
Tuy nhiên, bệ phóng vĩ mô của giai đoạn 2026-2030 được đánh giá vượt trội hơn so với năm 2023:
1. Về mục tiêu tăng trưởng: Năm 2023, tăng trưởng GDP chỉ đạt 5,05% trong bối cảnh Cục Dự trữ Liên bang Mỹ (Fed) thắt chặt tiền tệ. Giai đoạn 2026-2030, mục tiêu tăng trưởng GDP được đặt ở mức 10%/năm, với hàng loạt Nghị quyết chiến lược về phát triển kinh tế.
2. Về động lực tăng trưởng: Bên cạnh chính sách tiền tệ, nền kinh tế hiện có các động lực rõ nét từ giải ngân đầu tư công với quy mô dự kiến gần 1 triệu tỷ đồng/năm; cùng với tiến trình nâng hạng thị trường từ cận biên lên mới nổi, trong đó FTSE đã nâng hạng vào tháng 9/2025 và MSCI đang trong lộ trình.
3. Về định giá và lợi nhuận: Một trong những điểm đáng chú ý nhất trong báo cáo là đánh giá về định giá. SSI Research dự báo lợi nhuận toàn thị trường năm 2027 tăng khoảng 10% so với cùng kỳ. Trên cơ sở đó, P/E dự phóng của thị trường, nếu loại nhóm cổ phiếu Vingroup, chỉ khoảng 8,3 lần., tương đương vùng định giá của giai đoạn khủng hoảng, trong khi sức khỏe doanh nghiệp đã cải thiện đáng kể. Theo các bên phân tích, tăng trưởng lợi nhuận toàn thị trường năm 2026 ước đạt 18-22%, riêng nhóm ngân hàng đạt 20-25%.
Với những yếu tố trên, giai đoạn đi ngang hiện tại của thị trường được xem là cần thiết để hấp thụ kết quả kinh doanh và hoàn tất quá trình dịch chuyển dòng tiền.Giai đoạn tích lũy dưới tác động của chính sách giảm lãi suất có thể được xem là vùng tích sản chiến lược, trước khi thị trường bước vào một chu kỳ tăng trưởng mới.
Tac giả : https://www.facebook.com/profile.php?id=61593432395503
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


