





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngành thép bước vào chu kỳ mới?
35 doanh nghiệp thép niêm yết ghi nhận lợi nhuận sau thuế quý II/2026 tăng 66,5%, gần gấp 3 lần tốc độ tăng doanh thu. Tuy nhiên, đà phục hồi đang phân hóa mạnh giữa các mắt xích, khi doanh nghiệp thượng nguồn có lợi thế về quy mô và công suất, còn nhóm hạ nguồn vẫn chịu sức ép từ nguyên liệu và thị trường xuất khẩu.
Đầu tư công, xây dựng dân dụng và giá HRC cải thiện đang tạo lực đẩy mới cho ngành thép, nhưng bài toán duy trì biên lợi nhuận và đầu ra xuất khẩu sẽ quyết định độ bền của chu kỳ hồi phục.
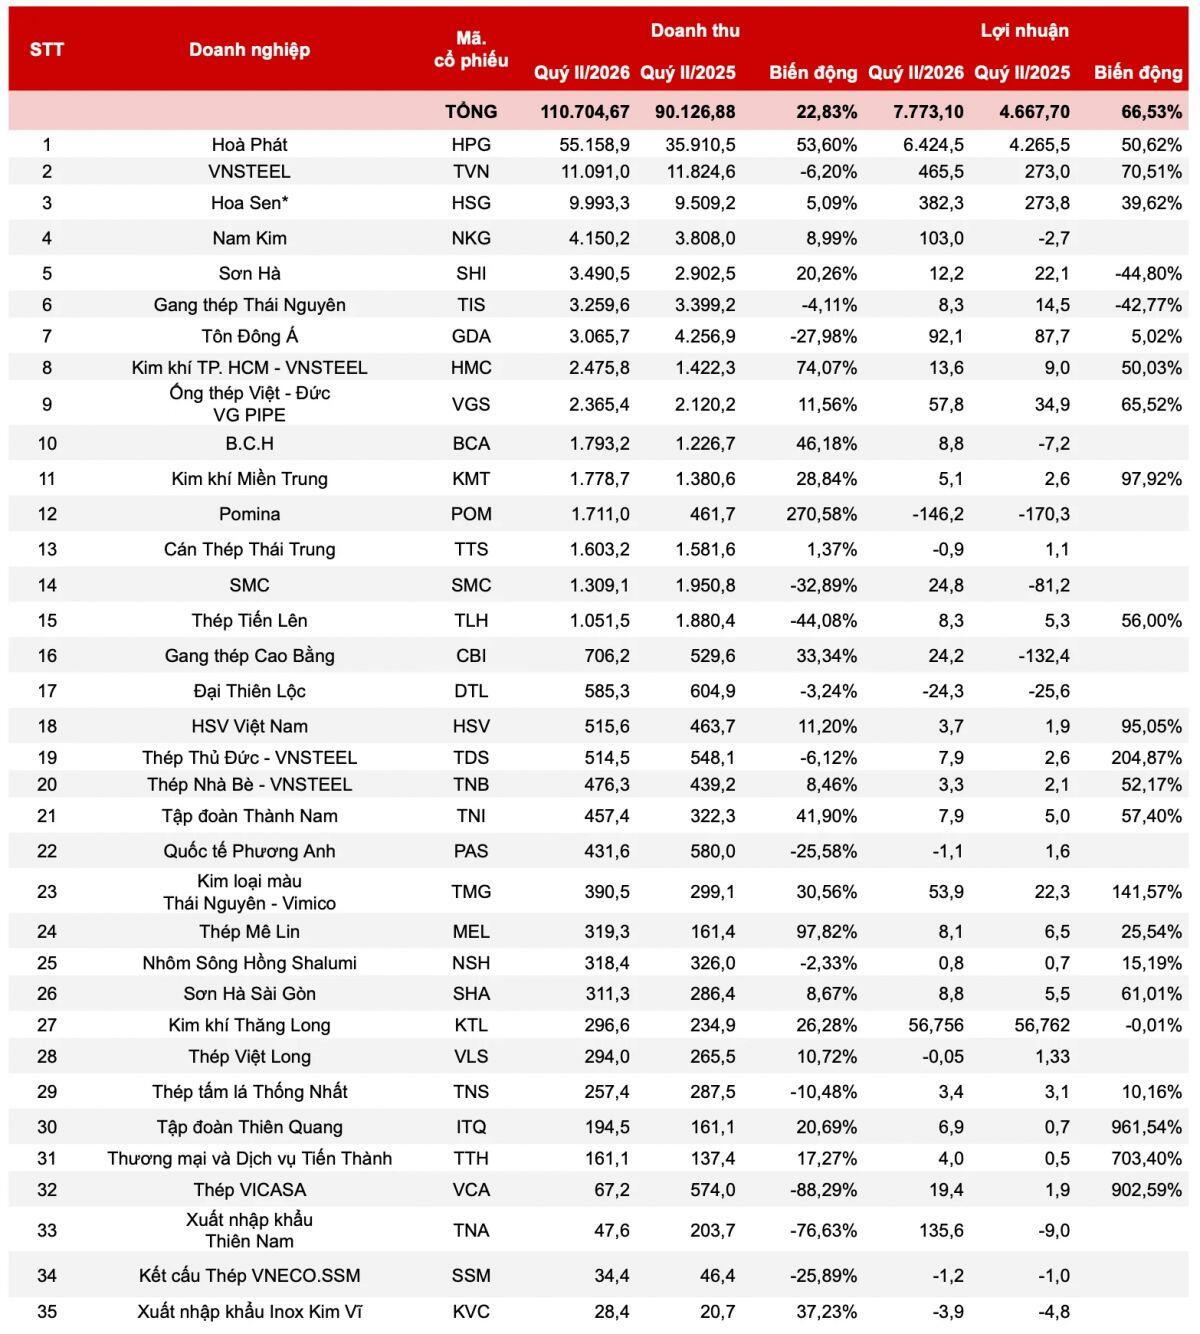
Theo tổng hợp từ báo cáo tài chính quý II/2026 của 35 doanh nghiệp thép niêm yết, doanh thu thuần đạt 110.705 tỷ đồng, tăng 22,8% so với cùng kỳ, trong khi lợi nhuận sau thuế lên 7.773 tỷ đồng, tăng tới 66,5%.
Đáng chú ý, khoảng 95% tổng lợi nhuận toàn nhóm đến từ Hòa Phát, VNSTEEL, Hoa Sen và Nam Kim. Sự tập trung này cho thấy quy mô, vị trí trong chuỗi giá trị và khả năng kiểm soát chi phí đang tạo khoảng cách ngày càng lớn giữa các doanh nghiệp.
Hòa Phát nổi bật với doanh thu quý II tăng 53,6%, trong khi lợi nhuận tăng hơn 2.159 tỷ đồng. Động lực đến từ nhu cầu thép xây dựng và sản lượng HRC tăng khi Dung Quất 2 từng bước nâng công suất.
Ở nhóm sản xuất tiếp theo, VNSTEEL ghi nhận doanh thu giảm 6,2% nhưng lợi nhuận vẫn tăng 70,5%, đạt 465,5 tỷ đồng. Diễn biến này cho thấy tăng doanh thu không phải yếu tố duy nhất quyết định lợi nhuận trong chu kỳ hiện tại.
Nhóm tôn mạ cũng cải thiện đáng kể. Hoa Sen tăng 5,1% doanh thu và 39,6% lợi nhuận; Nam Kim tăng 9% doanh thu và chuyển từ lỗ sang lãi 103 tỷ đồng. Tổng lợi nhuận của Hoa Sen, Nam Kim, Tôn Đông Á và Đại Thiên Lộc tăng 66%, lên 553,1 tỷ đồng.
Ngược lại, Pomina dù doanh thu tăng 270,6% vẫn lỗ 146,2 tỷ đồng. Khoảng cách này phản ánh thực tế: sức cầu hồi phục chưa đủ để giải quyết các vấn đề về công suất, chi phí và hiệu quả vận hành.
Đầu tư công mở chu kỳ mới?
Sức cầu nội địa đang là một trong những động lực quan trọng. Trong 5 tháng đầu năm, tiêu thụ HRC đạt 4,3 triệu tấn, tăng 29,5%; riêng xuất khẩu đạt 650.000 tấn, tăng 84,6%.
Giá HRC cũng tăng từ khoảng 506 USD/tấn đầu năm lên 590 USD/tấn vào tháng 6, hỗ trợ cải thiện biên lợi nhuận. Cùng lúc, các biện pháp phòng vệ thương mại với HRC nhập khẩu từ Trung Quốc tạo thêm dư địa cho nhà sản xuất trong nước.
VCBS dự báo năm 2026, sản lượng thép xây dựng có thể tăng khoảng 21%, HRC 14%, ống thép 43% và tôn mạ 22%. Nhu cầu xây dựng trung hạn được kỳ vọng tăng trên 10%, nhờ đầu tư công, bất động sản và chương trình nhà ở xã hội.
Tuy nhiên, triển vọng không đồng nghĩa với sự đồng thuận lợi nhuận. Nhóm tôn mạ vẫn phụ thuộc lớn vào xuất khẩu, trong khi EU áp hạn ngạch đối với sản phẩm Việt Nam và Australia đang điều tra chống bán phá giá. Giá quặng sắt, than cốc và thép phế cũng tiếp tục là biến số quan trọng.
Trong bối cảnh đó, lợi thế đang nghiêng về doanh nghiệp có chuỗi sản xuất tích hợp, công suất lớn và thị trường nội địa đủ rộng. Dung Quất 2 của Hòa Phát được kỳ vọng tiếp tục nâng công suất, trong khi nhu cầu HRC và đầu tư hạ tầng tạo thêm dư địa cho nhóm thượng nguồn.
Vì vậy, câu chuyện đáng chú ý của ngành thép hiện không chỉ là “cầu tăng bao nhiêu”, mà là doanh nghiệp nào có thể biến mức tăng sản lượng và giá bán thành lợi nhuận bền vững.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


