





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngân hàng cuối năm: Kẹt thanh khoản, lo nợ xấu
Sau khi đóng góp khoảng 37% tổng lợi nhuận toàn thị trường chứng khoán trong nửa đầu năm, ngành ngân hàng bước vào những tháng cuối 2026 với hai sức ép lớn: thanh khoản và chất lượng tài sản. Nợ xấu tăng nhanh trong khi chi phí vốn vẫn chịu áp lực có thể khiến đà tăng lợi nhuận phân hóa mạnh giữa các ngân hàng
Tín dụng tăng nhanh hơn huy động, LDR toàn ngành lên 102,4%, trong khi tỷ lệ nợ xấu quý II tăng lên 1,97% - mức cao nhất của quý II kể từ năm 2020.
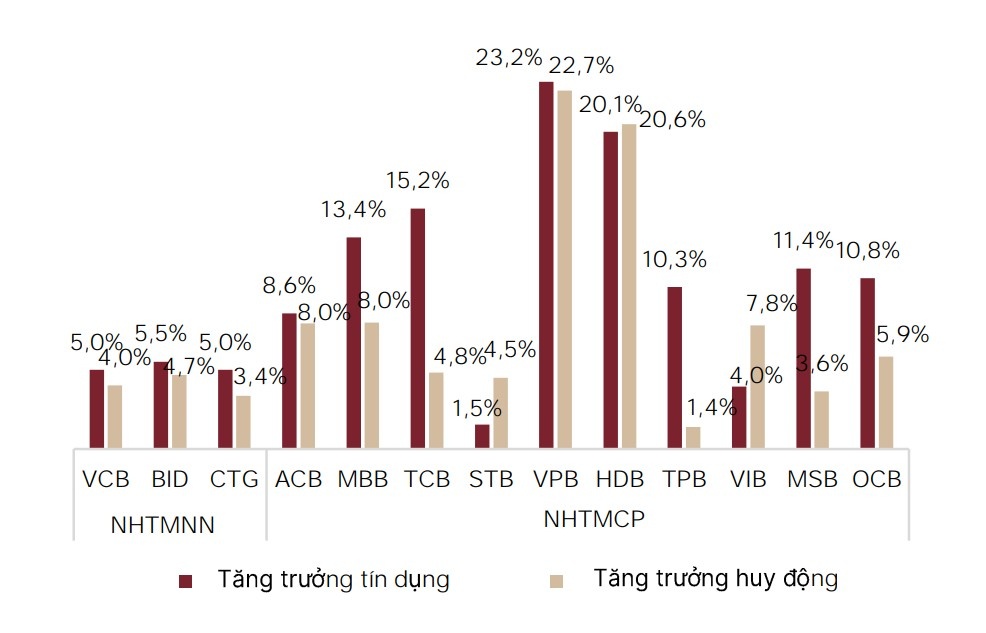
Theo SSI Research, tiền gửi khách hàng trong quý II/2026 tăng 5,3% so với quý trước, cải thiện đáng kể so với mức tăng 1,5% trong quý I. Tuy nhiên, tốc độ này vẫn chưa tạo ra dư địa thoải mái khi tăng trưởng huy động chỉ tương đương tốc độ tăng tín dụng.
LDR toàn ngành ở mức 102,4% cho thấy áp lực cân đối nguồn vốn vẫn hiện hữu. MB đánh giá thanh khoản là một trong những rủi ro lớn nhất đối với ngành ngân hàng trong nửa cuối năm.
Áp lực này xuất hiện trong bối cảnh nhu cầu vốn của doanh nghiệp, đầu tư hạ tầng và tín dụng tiếp tục tăng. Ngược lại, khả năng cải thiện thanh khoản còn phụ thuộc vào chính sách tiền tệ, tài khóa và tiến độ giải ngân đầu tư công.
Một số ngân hàng đã chủ động đa dạng hóa nguồn vốn. VPBank huy động khoảng 1,44 tỷ USD từ nguồn vốn quốc tế, HDBank 720 triệu USD và ACB 500 triệu USD. Việc mở rộng nguồn vốn trung và dài hạn có thể giúp giảm phụ thuộc vào huy động nội địa, nhưng đồng thời đặt ra yêu cầu kiểm soát chi phí vốn.
Nợ xấu tăng, bộ đệm dự phòng phân hóa
Nếu thanh khoản là bài toán đầu vào, chất lượng tài sản lại là phép thử đối với lợi nhuận.
SSI ghi nhận nợ xấu toàn ngành tăng 21,4% từ đầu năm, riêng quý II tăng 9,5%. Tỷ lệ nợ xấu tăng từ 1,88% quý I lên 1,97% quý II. Đáng chú ý, nợ nhóm 2 tăng tới 31,6% từ đầu năm và 17,5% so với quý trước, cho thấy áp lực tín dụng có thể còn kéo dài trước khi chuyển thành nợ xấu.
Một số ngân hàng ghi nhận nợ xấu tăng đáng kể trong quý II như VietinBank tăng 21,8%, HDBank tăng 17,6%, Sacombank tăng 15,6% và BIDV tăng 7,2%.
Trong khi đó, bộ đệm dự phòng có sự khác biệt lớn. Tỷ lệ bao phủ nợ xấu của Sacombank ở mức 56,67%, HDBank 50,01% và VIB 43,58%, trong khi Vietcombank là ngân hàng nổi bật với mức cải thiện rõ rệt.
Áp lực dự phòng vì vậy có thể trở thành biến số quan trọng đối với lợi nhuận nửa cuối năm. Những ngân hàng vừa tăng trưởng tín dụng cao vừa có tỷ lệ bao phủ thấp sẽ phải cân đối giữa mục tiêu mở rộng tài sản và yêu cầu củng cố chất lượng bảng cân đối.
Ở chiều tích cực, nếu thanh khoản được cải thiện và mặt bằng lãi suất ổn định, tốc độ hình thành nợ nhóm 2 có thể giảm. Khi đó, áp lực trích lập cũng có cơ sở hạ nhiệt.
Tuy nhiên, sự phân hóa nhiều khả năng sẽ tiếp tục rõ nét: tăng trưởng tín dụng không còn là câu chuyện duy nhất, khi khả năng huy động vốn, kiểm soát nợ xấu và sức mạnh bộ đệm dự phòng ngày càng quyết định chất lượng lợi nhuận của từng ngân hàng.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


