





 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nâng trần LDR lên 95%: Ngân hàng có thêm dư địa tín dụng nhưng chuẩn thanh khoản sẽ khắt khe hơn
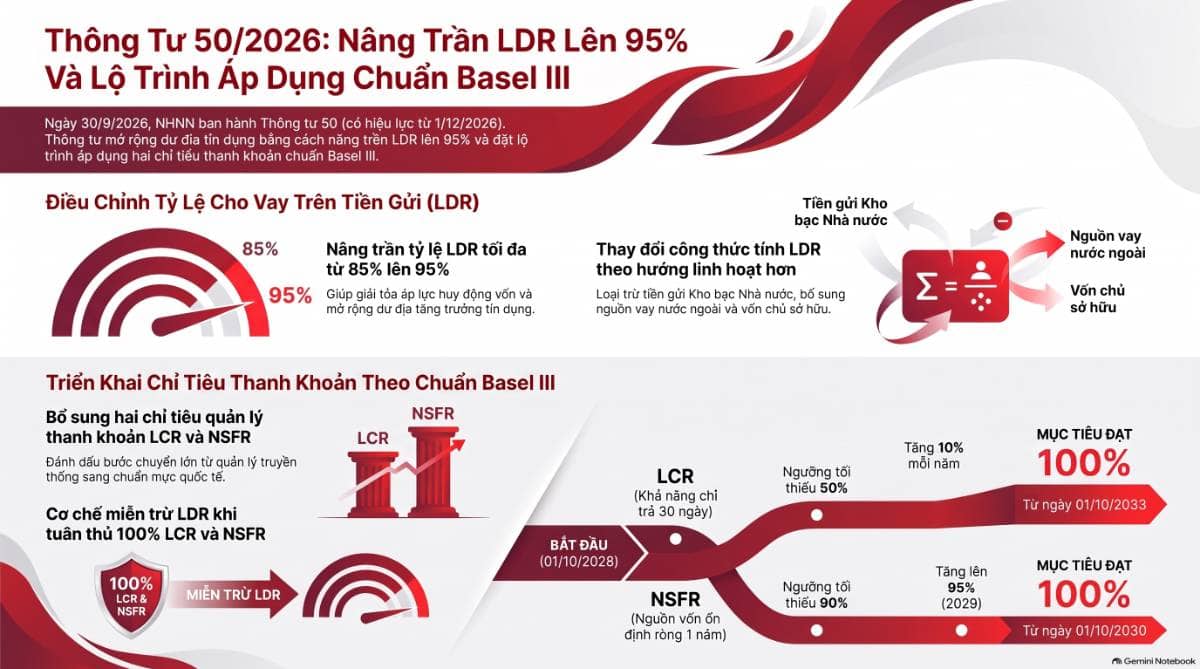
Ngân hàng Nhà nước vừa ban hành Thông tư 50/2026, nâng trần tỷ lệ cho vay trên tiền gửi (LDR) từ 85% lên 95%, đồng thời lần đầu tiên đưa hai chỉ tiêu quản lý thanh khoản theo chuẩn Basel III là LCR và NSFR vào khung quản lý. Thông tư có hiệu lực từ ngày 1/12/2026.
Về ngắn hạn, việc nâng trần LDR lên 95% giúp các ngân hàng giảm bớt áp lực huy động vốn và có thêm dư địa để mở rộng tín dụng. Khi giới hạn LDR được nới thêm 10 điểm %, ngân hàng có thể sử dụng hiệu quả hơn nguồn vốn huy động hiện có, thay vì phải cạnh tranh quyết liệt để tăng tiền gửi trong bối cảnh chi phí huy động đang ở mức cao.
Điều này đặc biệt có ý nghĩa khi tín dụng nhiều thời điểm tăng nhanh hơn huy động. Nếu ngân hàng không phải liên tục đẩy lãi suất tiền gửi lên để giữ LDR trong ngưỡng 85%, áp lực chi phí vốn có thể được giảm bớt, từ đó hỗ trợ biên lãi thuần NIM.
Tuy nhiên, điểm quan trọng là NHNN không đơn thuần nới lỏng thanh khoản. Song song với việc nâng LDR, Thông tư 50 đưa vào hai chuẩn thanh khoản Basel III gồm LCR và NSFR, nghĩa là cơ chế quản lý đang chuyển từ một tỷ lệ đơn giản sang đánh giá sâu hơn về chất lượng tài sản và cấu trúc kỳ hạn nguồn vốn.
LCR – Liquidity Coverage Ratio – đo khả năng ngân hàng sử dụng tài sản thanh khoản chất lượng cao để đáp ứng dòng tiền ra ròng trong 30 ngày. Chỉ tiêu này sẽ bắt đầu áp dụng từ ngày 1/10/2028 với mức tối thiểu 50%, sau đó tăng thêm 10 điểm % mỗi năm để đạt 100% từ ngày 1/10/2033.
Trong khi đó, NSFR – Net Stable Funding Ratio – đo khả năng cân đối giữa nguồn vốn ổn định sẵn có và nhu cầu vốn ổn định trong thời hạn một năm. NSFR sẽ áp dụng từ ngày 1/10/2028 ở mức 90%, tăng lên 95% năm 2029 và đạt 100% từ ngày 1/10/2030.
Về bản chất, LCR kiểm soát rủi ro thanh khoản ngắn hạn, còn NSFR kiểm soát sự lệch pha kỳ hạn trong trung – dài hạn. Điều này đặc biệt quan trọng với hệ thống ngân hàng Việt Nam, nơi nguồn vốn ngắn hạn vẫn chiếm tỷ trọng lớn trong khi nhu cầu cho vay trung và dài hạn cho bất động sản, hạ tầng và đầu tư quy mô lớn ngày càng tăng.
Một thay đổi đáng chú ý khác nằm ở cách tính LDR. Thông tư 50 bổ sung nhiều nguồn vốn vào mẫu số như vay nước ngoài, trái phiếu quốc tế, vốn ủy thác chịu rủi ro, vốn chủ sở hữu và chênh lệch dương giữa nguồn vốn nhận từ các tổ chức tín dụng khác. Điều này giúp phản ánh đầy đủ hơn năng lực tài trợ thực tế của ngân hàng thay vì chỉ nhìn vào tiền gửi khách hàng.
Ở chiều ngược lại, tiền gửi Kho bạc Nhà nước sẽ được xử lý thận trọng hơn. Thông tư loại trừ 100% tiền gửi không kỳ hạn của Kho bạc khỏi mẫu số LDR và chỉ tính một phần tiền gửi có kỳ hạn. Điều này cho thấy NHNN muốn hạn chế việc các ngân hàng phụ thuộc quá nhiều vào nguồn tiền mang tính đặc thù này để mở rộng tín dụng.
Điểm đáng chú ý là khi LCR và NSFR bắt đầu được áp dụng, một số tỷ lệ quản lý thanh khoản cũ sẽ không còn phải tuân thủ theo cách trước đây. Nếu ngân hàng đạt 100% cả LCR và NSFR, họ thậm chí có thể không phải áp dụng giới hạn LDR 95%.
Điều này tạo ra một cơ chế khuyến khích rất rõ: ngân hàng nào có năng lực quản trị thanh khoản tốt hơn, cơ cấu vốn ổn định hơn và đạt chuẩn Basel III sớm hơn sẽ có nhiều không gian hoạt động hơn. Ngược lại, ngân hàng yếu về thanh khoản sẽ tiếp tục chịu ràng buộc chặt.
Với nhà đầu tư, điều này cho thấy ngành ngân hàng sẽ bước vào một giai đoạn phân hóa mới. Việc nâng LDR có thể hỗ trợ tăng trưởng tín dụng và NIM trong ngắn hạn, nhưng lợi thế dài hạn sẽ thuộc về những ngân hàng có CASA tốt, nguồn vốn dài hạn ổn định, danh mục tài sản thanh khoản chất lượng cao và khả năng đáp ứng LCR – NSFR sớm.
Ở góc nhìn hệ thống, Thông tư 50 là bước chuyển quan trọng từ quản lý thanh khoản theo tỷ lệ hành chính sang quản lý theo chất lượng tài sản và dòng tiền. Đây là hướng đi tích cực khi Việt Nam tiến gần hơn tới chuẩn Basel III, đồng thời tạo thêm dư địa tín dụng mà không đánh đổi hoàn toàn an toàn hệ thống.
Tóm lại, nâng trần LDR lên 95% giúp ngân hàng có thêm không gian tăng trưởng và giảm áp lực huy động trong ngắn hạn. Nhưng việc đồng thời đưa LCR và NSFR vào quản lý cho thấy NHNN không nới lỏng theo hướng dễ dãi. Chu kỳ mới sẽ là “nới dư địa tín dụng nhưng siết chất lượng thanh khoản”, và đây sẽ là phép thử rõ ràng về năng lực quản trị bảng cân đối của từng ngân hàng.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


