





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
MWG và GAS sáng triển vọng
Hai cổ phiếu đầu ngành MWG và GAS tiếp tục thu hút sự chú ý khi các dự báo lợi nhuận năm 2026 ghi nhận mức tăng trưởng đáng kể. Tuy nhiên, triển vọng của mỗi doanh nghiệp đang gắn với những động lực và rủi ro riêng.
MWG kỳ vọng hưởng lợi từ sức mua phục hồi, trong khi GAS đón chu kỳ mở rộng hạ tầng khí và LNG.
MWG kỳ vọng lợi nhuận tăng 77%
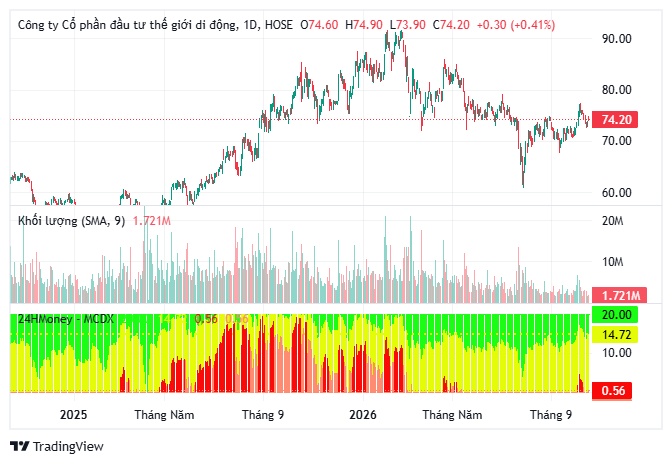
CTCP Đầu tư Thế Giới Di Động (MWG) đang bước vào giai đoạn tăng trưởng lợi nhuận mạnh nhờ sự cải thiện đồng thời của mảng điện máy và chuỗi Bách Hóa Xanh.
Trong nửa đầu năm 2026, doanh nghiệp ghi nhận doanh thu thuần 95.213 tỷ đồng, tăng khoảng 30% so với cùng kỳ. Lợi nhuận ròng thuộc cổ đông công ty mẹ đạt 6.017 tỷ đồng, tăng 88%.
Trên cơ sở kết quả kinh doanh tích cực, MBS nâng dự báo lợi nhuận ròng năm 2026 lên 12.439 tỷ đồng, tương ứng mức tăng 77%. Lợi nhuận quý III cũng được kỳ vọng tăng 79% so với cùng kỳ.
Động lực đến từ chu kỳ thay thế thiết bị công nghệ, cải thiện hiệu quả vận hành và tăng trưởng của Bách Hóa Xanh. Tuy nhiên, giá linh kiện tăng và sức mua điện máy có thể chậm lại vẫn là những yếu tố gây áp lực.
MWG được định giá mục tiêu 109.000 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 44% theo báo cáo phân tích. P/E dự phóng năm 2026 ở mức 9 lần, phản ánh kỳ vọng tăng trưởng lợi nhuận trong bối cảnh định giá thấp hơn đáng kể so với giai đoạn trước.
GAS đón chu kỳ đầu tư hàng trăm nghìn tỷ
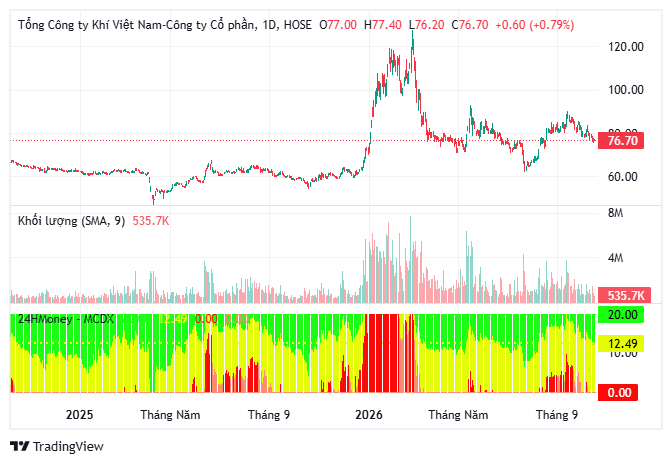
Ở lĩnh vực năng lượng, Tổng công ty Khí Việt Nam (GAS) được kỳ vọng hưởng lợi từ nhu cầu khí phục vụ phát điện và công nghiệp.
Sáu tháng đầu năm 2026, sản lượng khí khô tiêu thụ nội địa đạt 3,61 tỷ m³, tăng 16%. Sản lượng cả năm được dự báo đạt 7,4–7,5 tỷ m³, tăng khoảng 20%.
Doanh thu năm 2026 dự kiến đạt 170.399 tỷ đồng, tăng 26%, trong khi lợi nhuận trước thuế có thể đạt 21.080 tỷ đồng, tăng 47%.
Đáng chú ý, GAS dự kiến đầu tư 60.000–120.000 tỷ đồng giai đoạn 2026–2030 nhằm phát triển nguồn khí nội địa và hạ tầng LNG.
Doanh nghiệp sở hữu 45.457 tỷ đồng tiền và đầu tư tài chính ngắn hạn, trong khi dư nợ vay khoảng 2.930 tỷ đồng, tạo lợi thế tài chính cho các dự án quy mô lớn.
Giá mục tiêu GAS được xác định ở mức 97.200 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 23%.
Dù triển vọng tích cực, hiệu quả đầu tư của GAS vẫn phụ thuộc tiến độ dự án, giá khí và khả năng hấp thụ nguồn cung của thị trường điện. Đây cũng là những biến số quyết định khả năng hiện thực hóa kỳ vọng tăng trưởng dài hạn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


