





 Mã liên quan



400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
MWG, DMX: Dòng tiền tìm đến nhóm bán lẻ
Sự phục hồi mạnh mẽ của sức mua nội địa cùng kết quả kinh doanh quý II/2026 bứt phá đang giúp nhóm cổ phiếu bán lẻ – hạt nhân là MWG và DMX – thu hút mạnh dòng tiền đầu tư.
Biên lợi nhuận ròng tăng vọt cùng lượng tiền mặt dồi dào trở thành đòn bẩy tài chính quan trọng cho đà tăng trưởng của các doanh nghiệp đầu ngành.
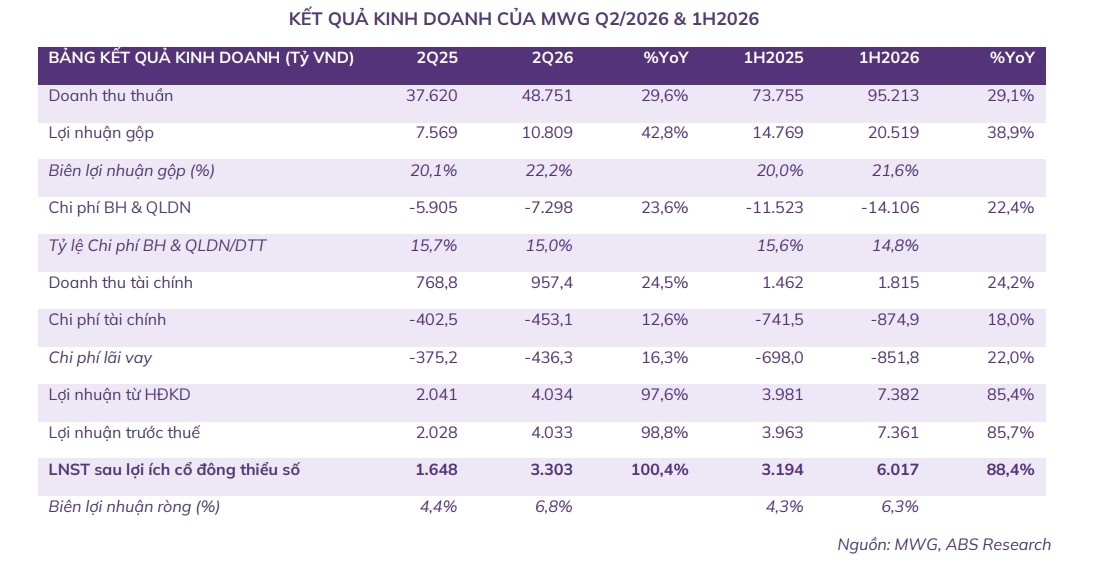
MWG ghi nhận doanh thu quý 2/2026 đạt 48.751 tỷ đồng, tăng 29,6% so với cùng kỳ, và lợi nhuận ròng 3.355 tỷ đồng tăng 102%. Lũy kế 6 tháng đầu năm, MWG đạt doanh thu 95.213 tỷ đồng tăng 29,1%, lợi nhuận ròng 6.017 tỷ đồng tăng 88,4%, nhờ kết quả tích cực từ Thế giới di động và cải thiện của Bách Hóa Xanh. DMX quý 2 ghi nhận doanh thu 32.737 tỷ đồng tăng 33%, lợi nhuận 2.650 tỷ đồng tăng 80%, nâng biên lợi nhuận ròng lên 8,1%. Cả hai doanh nghiệp đều tăng tốc mạnh trong nửa đầu năm.
Công ty Chứng khoán An Bình khuyến nghị mua MWG với giá mục tiêu 83.900 đồng, tương ứng tiềm năng tăng 16,4% từ giá 72.100 đồng (tính đến 5/8). Công ty Chứng khoán VIX khuyến nghị tích cực DMX với giá mục tiêu 103.000 đồng, tiềm năng tăng 28,8% từ mức 80.000 đồng. Các khuyến nghị này dựa trên dự phóng doanh thu 2026 của MWG đạt 208.485 tỷ đồng (+33,7%) và lợi nhuận 11.987 tỷ đồng (+70,4%), trong khi DMX dự kiến doanh thu 133.000 tỷ đồng (+22%) và lợi nhuận 10.244 tỷ đồng (+77%).
MWG có mức định giá dự kiến P/E 8,9 lần và P/B 2,8 lần cho năm 2026, với EPS 8.123 đồng/cổ phiếu. DMX sở hữu chỉ số ROE 31% và ROA 11%, phản ánh hiệu quả sử dụng vốn cao. DMX dự kiến trả cổ tức tiền mặt 8.000 đồng/cổ phiếu sau một năm niêm yết. MWG hiện nắm giữ 18.180 tỷ đồng tiền mặt cộng 13.316 tỷ đồng từ đợt IPO Điện Máy Xanh, tạo đệm tài chính vững chắc cho chiến lược mở rộng.
Mức tăng trưởng lợi nhuận 80-102% quý 2 là mức cao và có thể chứa yếu tố so sánh cơ số thấp. Nhà đầu tư cần theo dõi khả năng duy trì tăng trưởng này trong nửa cuối năm. Ngành bán lẻ công nghệ đối mặt áp lực cạnh tranh gia tăng, có thể tác động đến biên lợi nhuận. Tiềm năng tăng giá 16-29% cần được cân nhắc so với rủi ro thị trường và thay đổi chi phí vốn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


