





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Masan lãi tăng hơn 90%, MSR bỗng hóa “người hùng thầm lặng” kéo cả tập đoàn đi lên
MAS mới có báo cáo về cổ phiếu MSN của CTCP Tập đoàn Masan.
MSR dẫn dắt chu kỳ tăng trưởng
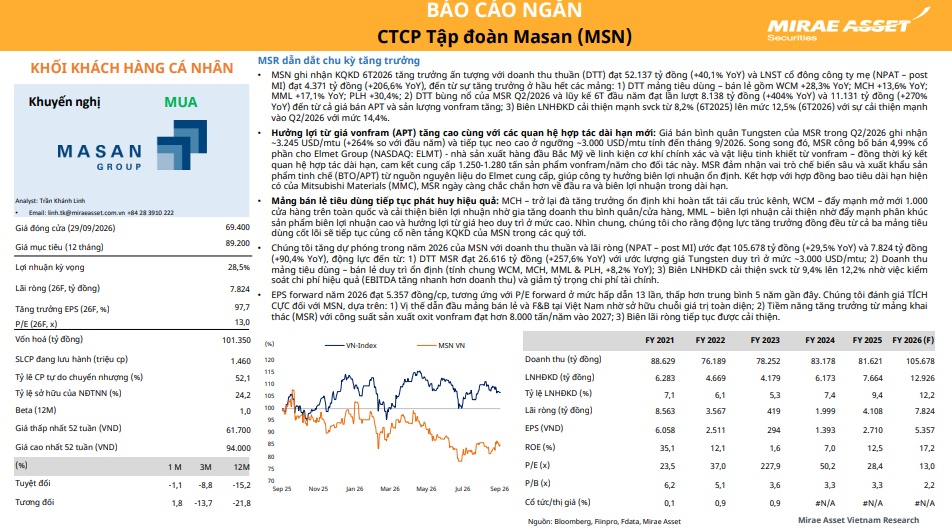
MSN ghi nhận KQKD 6T2026 tăng trưởng ấn tượng với doanh thu thuần (DTT) đạt 52.137 tỷ đồng (+40,1% YoY) và LNST cổ đông công ty mẹ (NPAT – post MI) đạt 4.371 tỷ đồng (+206,6% YoY), đến từ sự tăng trưởng ở hầu hết các mảng: 1) DTT mảng tiêu dùng – bán lẻ gồm WCM +28,3% YoY; MCH +13,6% YoY; MML +17,1% YoY; PLH +30,4%; 2) DTT bùng nổ của MSR Q2/2026 và lũy kế 6T đầu năm đạt lần lượt 8.138 tỷ đồng (+404% YoY) và 11.131 tỷ đồng (+270% YoY) đến từ cả giá bán APT và sản lượng vonfram tăng; 3) Biên LNHĐKD cải thiện mạnh svck từ 8,2% (6T2025) lên mức 12,5% (6T2026) với sự cải thiện mạnh vào Q2/2026 với mức 14,4%
Hưởng lợi từ giá vonfram (APT) tăng cao cùng với các quan hệ hợp tác dài hạn mới: Giá bán bình quân Tungsten của MSR trong Q2/2026 ghi nhận ~3.245 USD/mtu (+264% so với đầu năm) và tiếp tục neo cao ở ngưỡng ~3.000 USD/mtu tính đến tháng 9/2026. Song song đó, MSR công bố bán 4,99% cổ phần cho Elmet Group (NASDAQ: ELMT) - nhà sản xuất hàng đầu Bắc Mỹ về linh kiện cơ khí chính xác và vật liệu tinh khiết từ vonfram – đồng thời ký kết quan hệ hợp tác dài hạn, cam kết cung cấp 1.250-1.280 tấn sản phẩm vonfram/năm cho đối tác này. MSR đảm nhận vai trò chế biến sâu và xuất khẩu sản phẩm tinh chế (BTO/APT) từ nguồn nguyên liệu do Elmet cung cấp, giúp công ty hưởng biên lợi nhuận ổn định. Kết hợp với hợp đồng bao tiêu dài hạn hiện có của Mitsubishi Materials (MMC), MSR ngày càng chắc chắn hơn về đầu ra và biên lợi nhuận trong dài hạn.
Mảng bán lẻ tiêu dùng tiếp tục phát huy hiệu quả: MCH – trở lại đà tăng trưởng ổn định khi hoàn tất tái cấu trúc kênh, WCM – đẩy mạnh mở mới 1.000 cửa hàng trên toàn quốc và cải thiện biên lợi nhuận nhờ gia tăng doanh thu bình quân/cửa hàng, MML – biên lợi nhuận cải thiện nhờ đẩy mạnh phân khúc sản phẩm biên lợi nhuận cao và hưởng lợi từ giá heo duy trì ở mức cao. Nhìn chung, chúng tôi cho rằng động lực tăng trưởng đồng đều từ cả ba mảng tiêu dùng cốt lõi sẽ tiếp tục củng cố nền tảng KQKD của MSN trong các quý tới.
Chúng tôi tăng dự phóng trong năm 2026 của MSN với doanh thu thuần và lãi ròng (NPAT – post MI) ước đạt 105.678 tỷ đồng (+29,5% YoY) và 7.824 tỷ đồng (+90,4% YoY), động lực đến từ: 1) DTT MSR đạt 26.616 tỷ đồng (+257,6% YoY) với ước lượng giá Tungsten duy trì ở mức ~3.000 USD/mtu; 2) Doanh thu mảng tiêu dùng – bán lẻ duy trì ổn định (tính chung WCM, MCH, MML & PLH, +8,2% YoY); 3) Biên LNHĐKD cải thiện svck từ 9,4% lên 12,2% nhờ việc kiểm soát chi phí hiệu quả (EBITDA tăng nhanh hơn doanh thu) và giảm tỷ trọng chi phí tài chính.
EPS forward năm 2026 đạt 5.357 đồng/cp, tương ứng với P/E forward ở mức hấp dẫn 13 lần, thấp hơn trung bình 5 năm gần đây. Chúng tôi đánh giá TÍCH CỰC đối với MSN, dựa trên: 1) Vị thế dẫn đầu mảng bán lẻ và F&B tại Việt Nam nhờ sở hữu chuỗi giá trị toàn diện; 2) Tiềm năng tăng trưởng từ mảng khai thác (MSR) với công suất sản xuất oxit vonfram đạt hơn 8.000 tấn/năm vào 2027; 3) Biên lãi ròng tiếp tục được cải thiện.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


